前三季度净利润同比增长108.5%,营收增长26.94%,市场份额也在提升。
申通快递的三季报,交出了一份相当亮眼的成绩单。
但如果把问题从“业绩涨了多少”换成“这份增长能持续多久”,答案就没那么简单了。
利润翻倍,先看增长从哪来
2026年前三季度,申通实现归母净利润15.75亿元,同比增长108.5%。不过,这个增速并不完全代表原有业务盈利能力翻倍。
首先是低基数。2025年前三季度,申通归母净利润只有7.56亿元。当时价格竞争激烈,利润基数较低,今年的增长率自然显得更高。
其次是丹鸟并表。丹鸟自2025年11月起纳入申通合并报表,其收入、业务量和损益都进入了上市公司报表。2026年三季报与上年同期相比,因此包含了新增的并表影响。
这意味着,申通的增长既有原有业务改善,也有收购带来的规模变化。两者需要分开看。
单票收入涨了,每票多赚了多少?
快递公司的盈利能力,不能只看收入和件量,还要看每送一票究竟能留下多少钱。
前三季度,申通快递服务单票收入约2.20元,同比增长0.18元;单票成本约2.046元,同比增长0.128元。收入增加的大部分,被成本上涨吸收。
从结果看,单票毛利由上年同期的0.099元升至0.154元,单票归母净利润则由0.040元升至0.072元。盈利确实改善了,但还需要观察这种改善能否延续。
这里还有一个重要的口径问题:丹鸟的品质快递业务单票收入较高,并表后会抬升申通整体的单票收入。因此,报表上的单票收入上涨,并不等于原有加盟网络也在涨价。
丹鸟减亏是利好,但还没盈利
丹鸟是申通未来值得关注的一条增长线。
管理层表示,丹鸟第三季度同比、环比均实现大幅减亏。如果丹鸟能够持续改善经营表现,品质快递和逆向物流业务有望为申通带来新的增长空间。
但要注意,减亏不等于盈利。只有真正实现盈利,才算成为正向利润来源。
目前,申通没有披露丹鸟单独的净利润或亏损金额,仅凭“大幅减亏”,还无法判断丹鸟距离盈亏平衡有多远。
此外,丹鸟并表也带来了业务结构变化。随着并表满一年,2026年11月起,月度经营数据将逐步进入同口径比较阶段,报表增速可能自然回落。
届时,更应关注的是申通原有网络能否继续增长,以及丹鸟能否从减亏走向盈利。
行业回暖,申通跑赢同行了吗?
申通的改善并非孤立发生。
快递行业正在经历价格竞争缓和,广东省《快递条例》已于2026年7月1日施行,其中明确规定,无正当理由不得以低于成本价格提供快递服务。政策约束有助于改善行业竞争环境。
与此同时,申通第三季度业务量同比增长17.6%,市场份额也有所提升,说明其业务规模仍在扩张。
但行业环境改善,不代表每家公司的受益程度相同。
以9月数据为例,申通单票收入同比增长2.36%,韵达增长5.94%;申通业务量增长15.43%,韵达增长1.37%。申通的量增更突出,但价格表现并不占优。
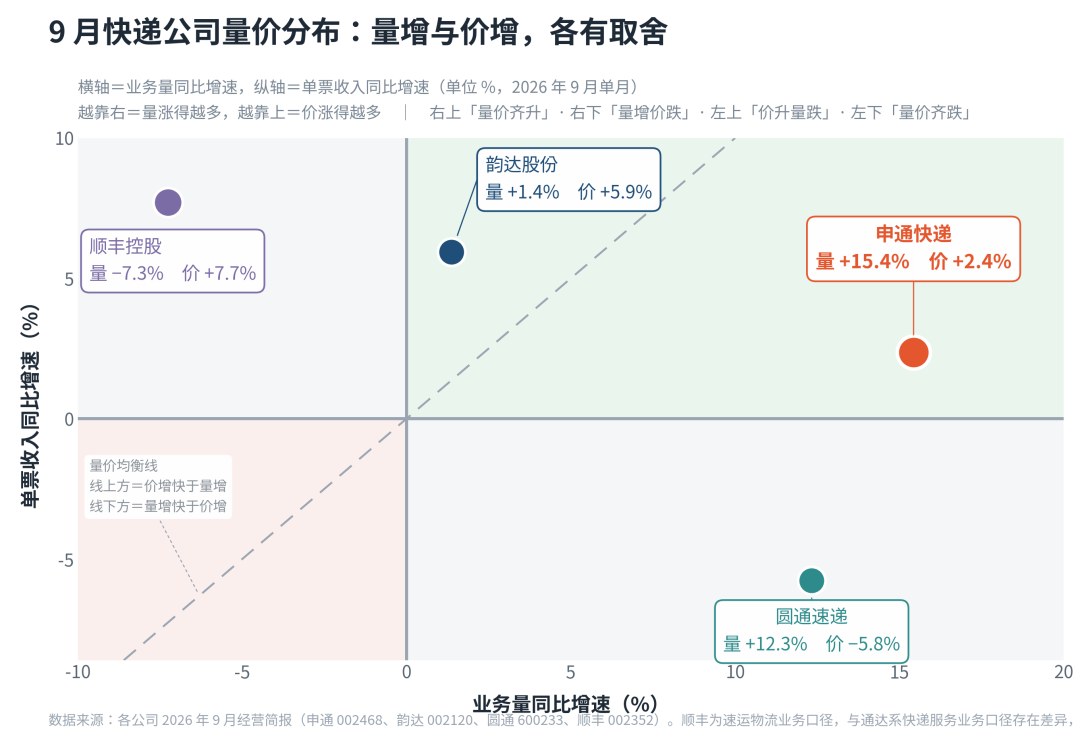
图:2026年9月快递公司量价分布
那么,申通是在依靠成本和服务优势争取客户,还是更多依靠平台流量和价格让利来扩大业务?
目前,公司披露的增长来源包括退货件、天猫超市等业务增长,以及拼多多平台件量占比回升。这些因素能够带来业务量,却还不足以证明申通已经形成稳定的定价权或成本优势。
份额提升是积极信号,但增长质量仍有待观察。
赚到的利润,股东能拿多少?
判断一家公司的投资价值,还要看利润最终能转化成多少可支配现金。
前三季度,申通经营活动现金流净额为32.30亿元,同比增长67.53%,高于同期归母净利润。
但公司需要持续投入设备、车辆和网络建设。管理层提示,短期每年仍有约20亿元资本开支需求,同时资产负债率较高,需要考虑再融资安排。
这意味着,经营现金流改善,并不代表公司已经拥有充裕的股东回报空间。未来还需要兼顾业务投入、债务安排和分红回购,若进行股权类再融资,也需要关注潜在摊薄。
再看估值。截至2026年10月27日收盘,申通市盈率TTM约10.2倍,表面上并不贵。但低市盈率也可能来自利润刚从低谷恢复,不能单独证明股票便宜。
如果未来单票盈利持续改善,当前估值可能得到支撑;如果价格竞争再度加剧、单票净利润停滞,所谓低估值就未必能转化为投资回报。
现在的申通,该等什么?
讨论到这里,申通并非没有投资逻辑。
行业竞争环境改善、业务量持续增长、成本暂未失控,都是值得肯定的变化。丹鸟也提供了产品结构升级的可能性。
接下来,月度经营简报可以用来观察单票收入和业务量,季度财报则需要进一步验证成本、利润、现金流和丹鸟经营情况。尤其是下个月起,丹鸟并表满一年后的同口径数据,将成为判断增长质量的重要观察点。
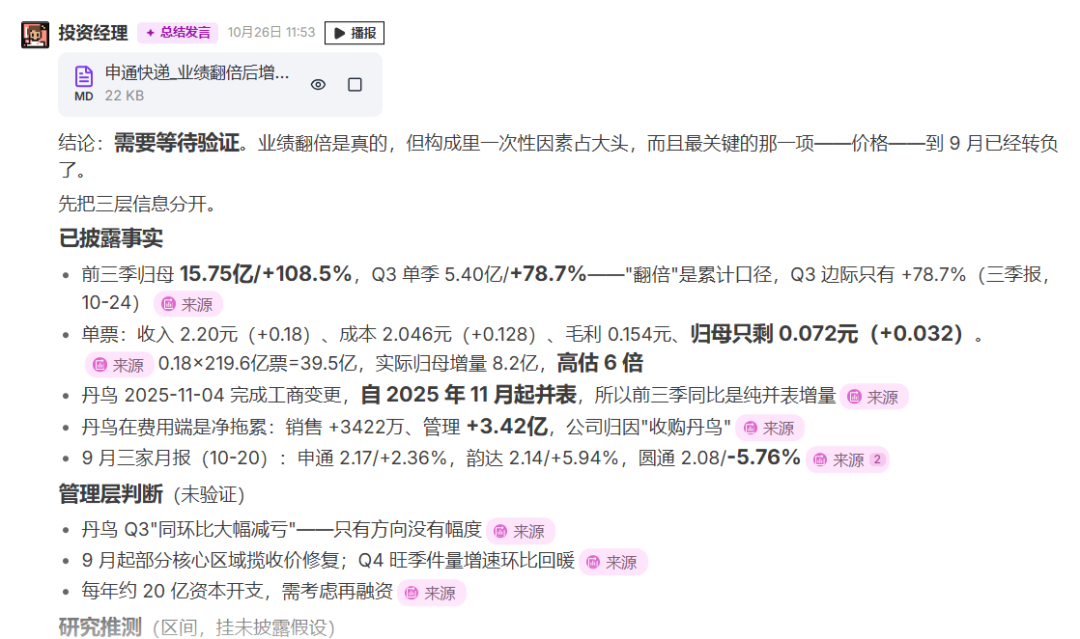
图:SuperAgents群聊讨论
回到开头,利润翻倍,申通的机会来了吗?
SuperAgents最终给出的结论并非直接看多:申通正在变好,但好转还不等于反转。利润能否持续增长、丹鸟能否扭亏、现金能否真正留给股东,才是决定估值的关键。
上述分析由SuperAgents 投资经理、风控官、产业链分析师、交运分析师、宏观分析师、反面观点员和观点数据校验师等专业数字人共同研判得出。本文数据来源于上市公司披露财报及公告,仅供研究参考,不构成任何投资建议。