8月28日,广州珠江啤酒股份有限公司(珠江啤酒,002461.SZ,下称“珠江啤酒”)公布2026年半年度报告。报告显示,珠江啤酒交出一份营收、利润双增长的成绩单。但拨开表面的正向增长,报表背后的结构性矛盾同样十分突出:业绩增速已经连续两年放缓;产品结构呈现两极分化,高端、大众产品实现增长,但作为价格带过渡的中档产品持续萎缩;渠道端传统普通渠道、夜场渠道走弱,电商渠道实现爆发式增长,却伴随成本快速抬升、毛利率小幅下滑的问题;区域层面高度绑定华南大本营,省外市场收入进一步收缩,全国化拓展陷入停滞;虽然经营性现金流大幅改善,但是企业中长期增长天花板、产品梯队断层、渠道质量、省外破局等一系列难题摆在面前。
一、业绩总览:双增延续,增速逐季放缓
从整体业绩来看,营收利润双增,但增长率持续放缓。2026年上半年,珠江啤酒实现啤酒总销量75.01万吨,同比增长2.18%;实现营业收入33.59亿元,同比增长5.04%;实现归属于上市公司股东的净利润6.74亿元,同比增长10.02%;扣非归母净利润6.39亿元,同比增长8.97%。从总量数据看,公司实现销量、营收、归母净利润、扣非净利润全部正向增长,利润增速显著高于营收增速,体现出产品结构升级带来的盈利改善,吨酒均价实现提升,整体经营具备韧性。
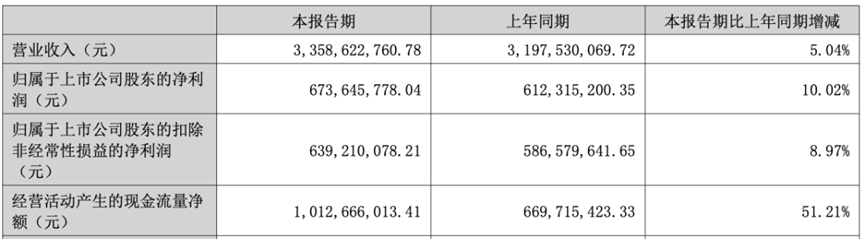
但拉长时间维度对比可以清晰看到,公司业绩增长率已经连续两年放缓。回溯历史同期,2024年上半年珠江啤酒营业收入同比增长7.69%,归母净利润同比增长36.52%;2025年上半年营收同比增长7.09%,归母净利润同比增长22.51%;来到2026年上半年,营收增速回落至5.04%,归母净利润增速回落至10.02%,无论是收入端还是利润端,增速均出现连续下行。
从季度业绩来看,一二季度均实现正增长,二季度增长边际有所回落。一季度,公司实现营业收入12.99亿元,同比增长5.86%;归母净利润1.79亿元,同比增长14.07%。二季度公司实现营业收入20.60亿元,同比增长4.50%;归母净利润4.95亿元,同比增长8.60%;扣非归母净利润4.76亿元,同比增长7.90%。对比一季度,二季度营收增速由5.86%回落至4.50%,归母净利润增速由14.07%回落至8.60%,旺季阶段增长边际出现回落。
二、产品结构:高端与大众两端发力,中档持续萎缩
从产品结构来看,高档、大众双向增长,中档持续萎缩,产品梯队出现断层。
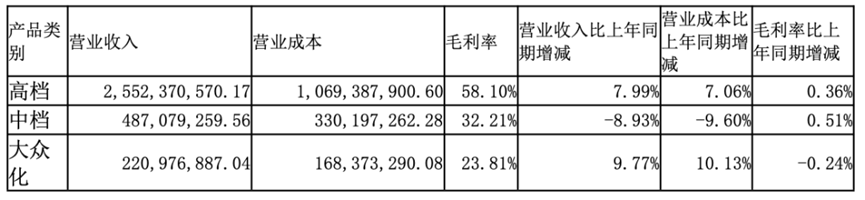
高档产品是公司当前绝对的增长引擎。上半年高档产品实现营业收入25.52亿元,同比增长7.99%,毛利率提升至58.1%。高档产品主要以珠江纯生、雪堡啤酒为核心,依托华南地区消费者长期形成的饮用习惯,在餐饮、商超渠道持续放量,高档产品营收占全部啤酒收入比重接近八成,是公司收入与利润最核心的来源。高档产品毛利率高达58.1%,持续抬升的高档产品占比,直接拉动公司整体盈利水平,也是公司利润增速持续高于营收增速的底层逻辑。但同时也意味着,公司业绩高度绑定高档产品,一旦高档产品在华南市场遇到竞争加剧、动销放缓,整体业绩将会直接受到冲击。
中档产品成为产品矩阵当中明显的短板。上半年中档产品实现营业收入4.87亿元,同比继续下滑8.93%。中档产品主要以零度系列为代表,处在高档和大众之间的关键过渡价格带,本应承担承上启下的功能:一方面承接一部分消费降级的高档消费人群,另一方面向上吸纳大众产品的升级人群,是完整产品矩阵不可或缺的腰部力量。但连续多个报告期中档产品收入持续萎缩,腰部价格带持续塌陷,意味着公司出现明显的产品梯队断层。
大众产品实现营收2.21亿元,同比增长9.77%,增速甚至高于高档产品,但是大众产品毛利率下滑至23.81%。大众产品以传统小麦啤酒等基础流通产品为主,主要服务下沉市场、大排档、县域流通场景,上半年收入实现增长,说明公司在大众消费市场依然保有一部分基本盘。但矛盾点在于,大众产品收入虽然增长,毛利率却出现明显下行,背后是大众价格带内卷加剧,为了守住销量不得不加大促销、让利渠道,以牺牲一部分毛利换取规模,大众板块“增收不增利”的现象显现。
三、渠道结构:电商暴增近5倍,但“增收不增利”
从渠道结构来看,传统渠道承压,电商爆发但牺牲毛利,夜场持续低迷。
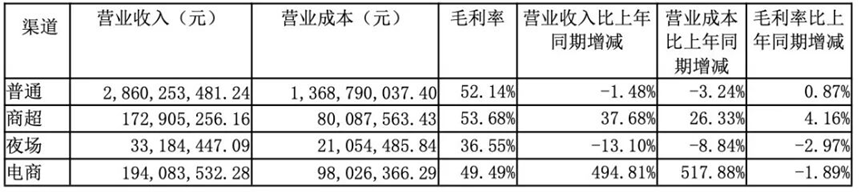
普通渠道(传统经销流通渠道)依旧是公司第一大收入来源,上半年普通渠道实现营收28.60亿元,占总营收比重接近85%,但是同比收入下降1.48%。普通渠道覆盖传统经销商、烟酒行、大排档、本地商超等海量终端,是珠江啤酒在华南市场的基本盘。但是该渠道收入出现小幅负增长,说明传统经销体系增长已经见顶,存量市场竞争加剧,经销商的动销压力加大,传统渠道很难再贡献增量,未来只能以守盘、优化渠道质量为主,难以成为新的增长引擎。
商超渠道表现亮眼。上半年商超渠道实现营业收入1.73亿元,同比增长37.68%。商超属于典型的非现饮渠道,适配家庭采购、节日囤货的消费需求,契合当下消费场景从“外出喝酒”向“居家自饮”迁移的大趋势,商超渠道成为公司重要的增量渠道之一。商超渠道的毛利率表现也较为健康,毛利率实现同比提升,属于量利同步改善的优质渠道。
电商渠道是本期最受市场关注的板块,呈现“收入爆炸式增长,但盈利被拖累”的特征。上半年电商渠道实现营收1.94亿元,同比暴涨494.81%,从体量上已经几乎追平商超渠道。电商渠道包含天猫、京东、拼多多以及各大即时零售平台,抓住居家消费、线上礼盒、即时送达的风口,实现规模飞跃。但高增长的背后,成本同步飙升,电商渠道营业成本0.98亿元,同比增长517.88%,成本增速高于收入增速,最终电商渠道毛利率下滑1.89个百分点至49.49%。
夜场渠道持续承压。上半年夜场渠道实现营收0.33亿元,同比下降13.10%。夜场属于典型的现饮高端场景,理论上是高端啤酒非常重要的阵地。但是近几年国内夜场消费持续萎缩,清吧、KTV等场景需求疲软,叠加外资品牌、国内头部品牌的激烈竞争,珠江啤酒夜场渠道规模不断收缩,体量已经非常微小,无法给高端产品带来场景增量,这也解释了为何公司高档产品的增长更多依靠商超、居家消费,而不是夜场现饮拉动。
四、区域市场:华南大本营继续强化,全国化进一步收缩
从区域市场来看,华南大本营高度集中,省外市场持续收缩,全国化陷入停滞。
2026年上半年,华南地区实现营业收入32.12亿元,同比增长6.44%,营收占比进一步攀升至95.62%。也就是说,全公司超过95%的收入来自华南一个区域。在华南大本营,珠江啤酒拥有几十年的品牌积淀,珠江纯生深入人心,本地消费者的饮用习惯根深蒂固,经销商网络铺陈完备,商超、大排档、餐饮终端渗透率很高,所以在行业承压的环境下,依然可以实现6.44%的稳健增长,充分体现本土区域龙头强大的基本盘韧性。
但是与华南形成鲜明对比,其他省外地区上半年仅实现营业收入1.47亿元,同比大幅下降18.43%,营收占比进一步压缩至4.38%。省外市场收入规模不仅体量微小,还出现接近两成的同比下滑,说明公司在华南以外市场的拓展持续遇阻,全国化战略没有取得实质性进展,反而处于收缩状态。
从经销商数量可以进一步印证区域分化的现实。截至2026年6月末,广东地区经销商530家,报告期内新增51家,减少44家,净增加7家;其他省外地区经销商总数达到971家,报告期新增178家,减少133家,净增加45家。这里出现一个非常值得思考的反差:省外经销商数量净增45家,数量多于广东本地,但是省外营收反而同比下滑18.43%。这组数据说明,省外虽然在不断招商,经销商账面数量在增加,但是新增经销商质量参差不齐,很多新签约经销商并没有带来实质的有效出货,渠道“重数量、轻质量”,招商容易动销难,渠道效率低下,这也是全国化推进受阻非常关键的证据。
五、财务状况:现金流强劲,盈利质量扎实
经营活动现金流量净额10.13亿元,同比增长51.21%。在营收增长5%、利润增长10%的背景下,现金流增速(+51%)远超两者,意味着公司的回款质量大幅改善,盈利含金量极高。
净利润6.74亿元,经营活动现金流10.13亿元,净现比超过150%——珠江啤酒赚的每一分钱,都有实实在在的现金流入作为支撑。在食品饮料行业中,这是盈利质量最健康的信号之一。
公司上半年销售毛利率约48%,销售净利率约20%,在啤酒行业中处于较高水平。高档产品占比持续提升,毛利率稳定在58%以上,为利润增长提供了坚实支撑。
六、结束语
综合2026年半年报全部财务与业务数据来看,2026年半年报给出的是一份“喜忧参半”的答卷:喜的是大本营基本盘依旧稳固,量价齐升,现金流充沛;忧的是增长斜率放缓,多重结构性矛盾逐步凸显。未来,珠江啤酒能否走出“华南舒适圈”,将决定企业下一阶段的成长空间。