来源 :光伏见闻2026-10-29
晶澳科技2026年第三季度报告显示,公司前三季度营收同比下降23.62%,归母净利润由上年同期盈利转为亏损36.40亿元,扣非后亏损更是扩大至41.37亿元。尽管经营活动现金流仍保持净流入,但极低的毛利率、大幅计提的资产减值、飙升的财务费用以及快速上升的存货和短期债务,让这份财报透出明显的经营压力。公司尚未走出亏损泥潭,盈利修复仍面临多重考验。
业绩Q3单季亏损近10亿元
三季报显示,晶澳科技2026年前三季度实现营业收入281.13亿元,同比下降23.62%;归属于上市公司股东的净利润为-36.40亿元,上年同期为亏损35.58亿元。其中,第三季度单季营业收入106.16亿元,归母净利润-9.74亿元,扣非归母净利润-11.14亿元,单季亏损规模依然较大。
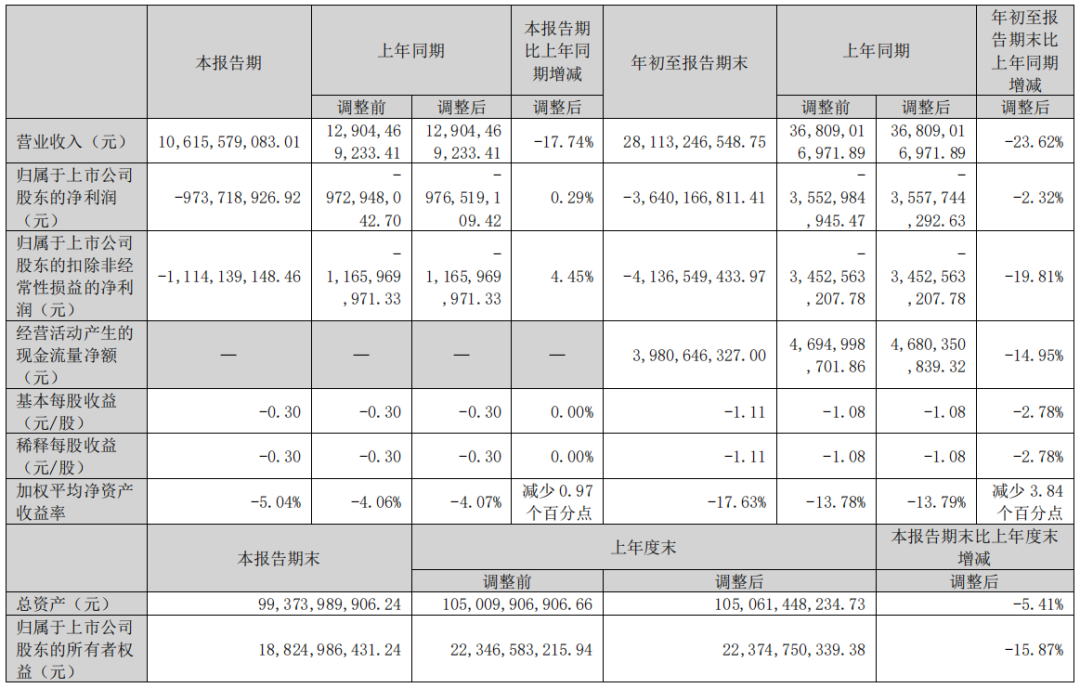
从每股指标看,前三季度基本每股收益为-1.11元/股,加权平均净资产收益率为-17.63%,较上年同期明显恶化。期末归属于上市公司股东的所有者权益为188.25亿元,较上年度末的223.75亿元下降15.87%。亏损直接侵蚀了净资产,股东回报承压。
值得注意的是,公司前三季度非经常性损益合计4.96亿元,其中金融资产公允价值变动及处置损益5.90亿元、政府补助0.64亿元等形成正向贡献;但扣非后亏损仍达41.37亿元,高于归母亏损,说明主营业务盈利能力比报表净利润所显示的更为疲弱。
毛利率仅约1.55%,减值与费用吞噬利润
从利润表结构看,晶澳科技前三季度营业总收入281.13亿元,营业总成本却高达320.13亿元,营业成本276.79亿元。简单计算,毛利率仅约1.55%,处于极低水平。在营收下滑的同时,成本端刚性未能同步收缩,主营利润空间被严重压缩。
更大的拖累来自减值和费用。前三季度资产减值损失为-8.83亿元,公司解释主要系本期计提存货跌价准备和固定资产减值准备增加。信用减值损失为-0.70亿元。期间费用方面,销售费用7.62亿元、管理费用13.33亿元、研发费用5.82亿元,而财务费用高达14.40亿元,上年同期仅为0.39亿元。公司称,财务费用大幅增加主要系汇兑损失增加、利息支出增加以及利息收入减少。
投资收益成为少数亮点。前三季度投资收益为7.70亿元,主要来自外汇衍生工具交割收益增加,但公允价值变动收益为-0.18亿元,显示衍生品浮盈波动较大。与此同时,营业外支出达3.17亿元,同比大幅增加,公司解释主要系本期履约索赔损失增加。资产减值、财务费用和营业外支出三项叠加,对利润形成明显侵蚀。
存货大增四成,短债压力上升
资产负债表的变化同样值得关注。截至2026年9月30日,公司总资产993.74亿元,较年初下降5.41%;负债合计794.45亿元,按期末数据计算资产负债率约79.94%,处于较高水平。归母所有者权益188.25亿元,较年初下降15.87%。
存货成为资产端最突出的变化之一。期末存货143.37亿元,较年初的100.61亿元增长42.49%,公司解释主要系本期生产备货增加导致库存增加。在光伏产品价格承压、减值已经大幅计提的背景下,高库存不仅占用资金,也可能继续带来跌价风险。
债务结构方面,短期借款134.09亿元,较年初增长47.99%;一年内到期的非流动负债108.32亿元,较年初增长88.31%,主要系一年内到期的长期借款增加;长期借款121.00亿元,较年初下降30.94%,部分长期债务向短期集中。期末货币资金241.06亿元,但现金及现金等价物余额为158.55亿元,而短期借款与一年内到期非流动负债合计约242.41亿元,现金等价物对短期债务的覆盖明显不足,短债滚续和资金安排压力上升。
现金流仍为正,但难以完全对冲压力
现金流方面,前三季度经营活动产生的现金流量净额为39.81亿元,仍保持净流入,这是财报中相对积极的一面。但投资活动现金流净额为-4.38亿元,筹资活动现金流净额为-34.86亿元,主要系偿还债务支出及收到外部投资款综合影响。受汇率变动等因素影响,现金及现金等价物净减少2.43亿元。
经营现金流为正,说明公司仍在通过销售回款维持运转,但面对高额短债、存货占用和资本开支需求,经营现金流能否持续覆盖债务偿付和运营资金需求,仍需观察。同期公司吸收投资收到的现金为11.85亿元,其中子公司吸收少数股东投资11.85亿元,少数股东权益由年初的1.23亿元增至11.04亿元,一定程度上补充了资金,但也意味着归母权益被摊薄。
海外占比高,汇率与履约风险不容忽视
经营数据方面,2026年前三季度公司电池组件出货量36.22GW(含自用68MW),其中组件海外出货量占比60.92%。海外市场占比较高,一方面带来收入来源,另一方面也使公司暴露于汇率波动、海外贸易政策变化和履约风险之中。前三季度财务费用中的汇兑损失、投资收益中的外汇衍生工具交割收益,以及营业外支出中的履约索赔损失,均反映出海外经营对利润表的显著影响。
总体来看,晶澳科技这份三季报呈现的是“收入收缩、亏损扩大、减值高企、短债上升、存货积压”的组合。经营现金流为正和货币资金余额较高提供了缓冲,但扣非亏损大于归母亏损、毛利率极低、财务费用和营业外支出大增,表明主营业务尚未看到明显修复迹象。在行业竞争和价格压力尚未缓解的背景下,公司如何消化高库存、优化债务结构、控制汇兑和履约风险,将是后续经营的关键。至少从这份未经审计的三季报看,晶澳科技仍处在压力释放期,盈利拐点尚未到来。