8月27日晚间,光伏组件巨头晶澳科技披露2026年半年度报告,公司仍处于亏损出血状态,基于量价平衡考虑,今年公司出货目标有所下修,计划到全年出货在50GW左右。
报告显示,晶澳科技上半年实现营业收入174.98亿元,同比下降26.80%;归属于上市公司股东的净利润-26.63亿元,同比亏损扩大3.21%;扣非净利润-30.22亿元,同比下降32.18%。
其中2026年第二季度,公司单季度主营收入82.82亿元,同比下降37.41%;单季度归母净利润-15.96亿元,同比下降69.51%;单季度扣非净利润-15.97亿元,同比下降81.36%;负债率79.33%,投资收益6.33亿元,财务费用10.25亿元,毛利率1.29%。
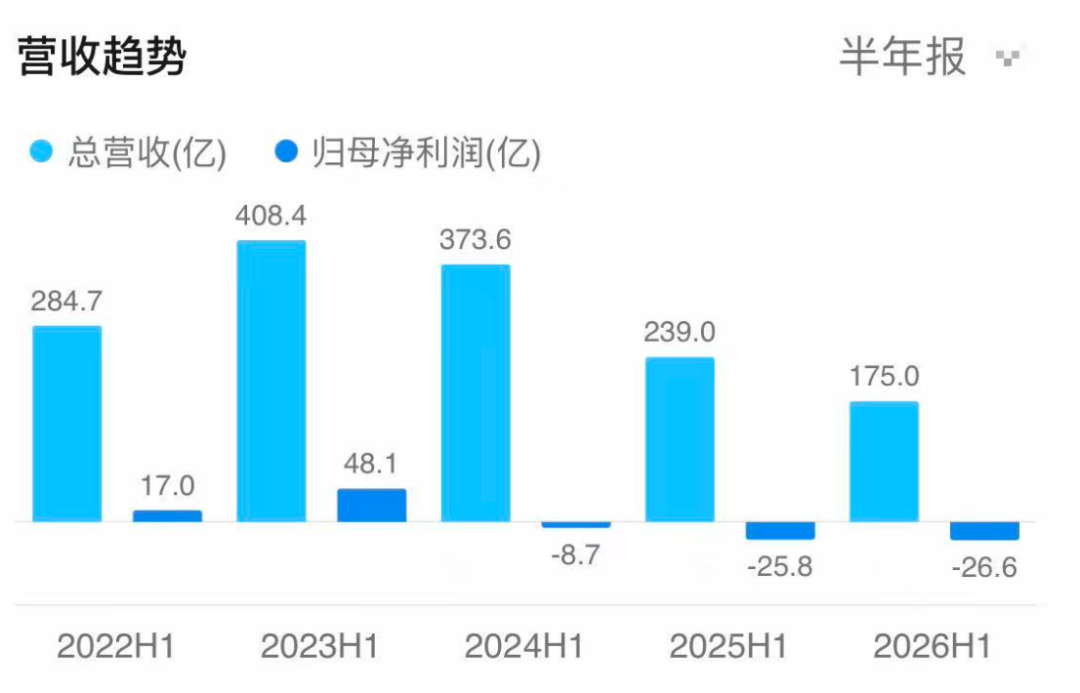
对于公司持续亏损,公告称,主要是因行业供需阶段性失衡,市场竞争加剧,产品价格大幅下降,叠加出口退税政策取消后新增一定税负成本,以及国际贸易环境日趋严峻,导致公司盈利能力下降,经营业绩亏损。此外受地缘冲突影响物流受阻,个别海外订单触发履约索赔,对报告期业绩造成一定不利影响。
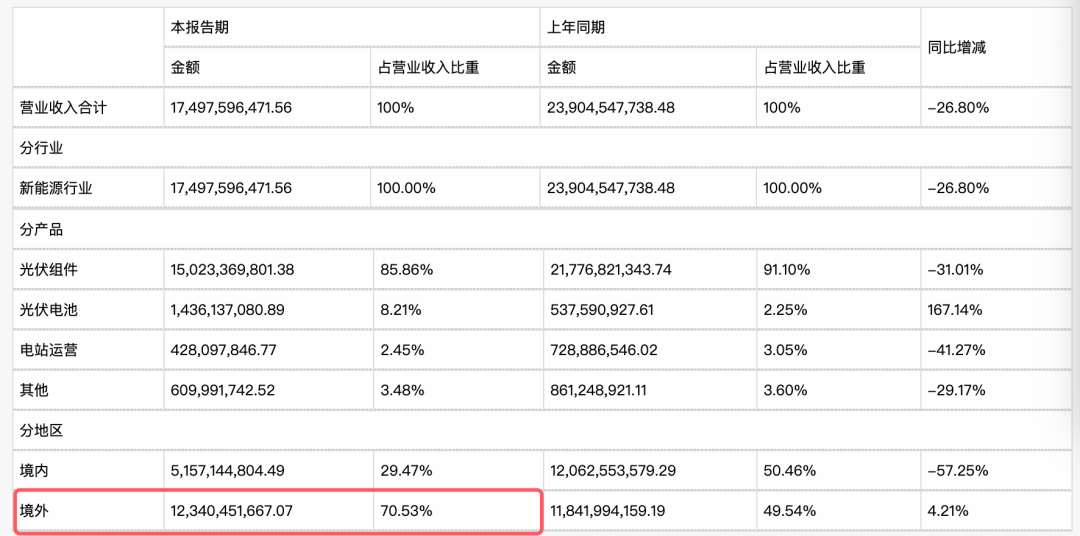
出货方面,2026年上半年公司电池组件出货量22.25GW(含自用19MW),组件海外出货量占比68.46%。其中一季度出货11.87GW,二季度出货10.38GW。
在8月28日的业绩说明会上,晶澳科技表示,基于量价平衡考虑,今年公司出货目标有所下修,计划到全年出货在50GW左右。
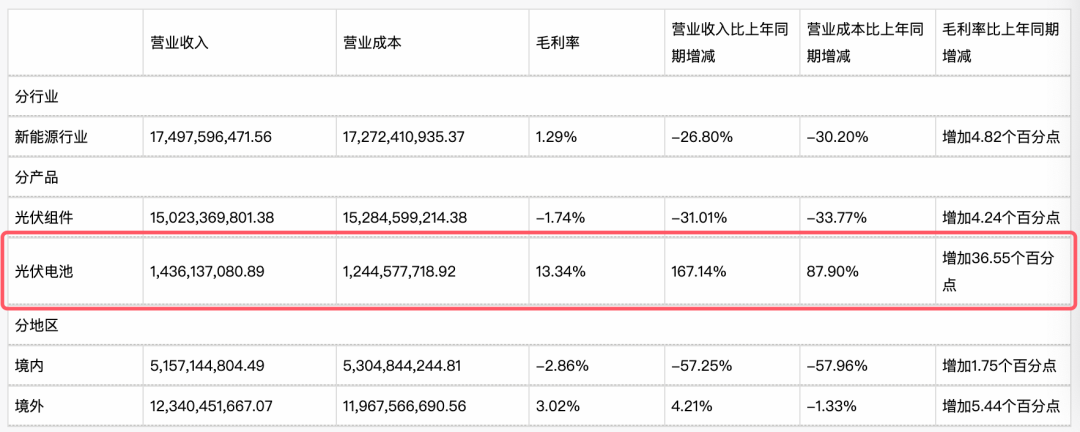
电池收入增长明显,来源:公告
对于未来行业的发展速度,晶澳科技表现得并不乐观,称大幅增长大概率不会出现。该公司在业绩会上表示,光伏过去十年增速太快,未来几年进入小幅稳定增长过程,大幅增长大概率不会出现,但光储结合更紧密。
其中,AI算力和数据中心是未来5年光储融合最快增长赛道,特高压线路、分布式变压器容量取消等打开通路。海外市场延续稳定增长轨道,储能增长更快,驱动因素包括能源安全、AIDC快速增长、欧美高电价下光储经济性进入平价加套利双重驱动,欧洲负电价和消纳压力反向创造储能刚需。
行业仍处磨底阶段,未来几年大幅增长大概率不会出现
今年上半年,“反内卷”虽然已成为行业共识,多晶硅价格也自底部微弱反弹,但产能出清远未完成,行业仍处磨底阶段。应对后市价格走向、产能、技术及出货目标等相关问题,晶澳科技也做了回应。
问:近期能效标准及上游硅料反内卷不得低于完全成本等政策执行后,上游价格上涨对下游电池组件价格展望如何?
答:政策出台后,上游硅料环节价格最先调整,部分组件材料环节供应商价格也在尝试调,但供应链传导需要时间。终端方面,分布式市场对价格机制响应积极;地面电站尚未见明确价格反弹,因项目价格周期长、投资收益测算锁定。随着强标淘汰低效产能、供需结构改善,预期将出现结构性价格和利润修复空间,高功率高能效等级产品议价空间更好。
问:公司自身产能功率升规划,目前改造进度、最终产量和效率如何?
答:公司当前电池组件产能75-80GW,全部符合新能效标准。到2026年底,约30%产能可达一级能效,其余为可在二级与三级间柔性切换的产能,均具备升级至一级的空间。升级节奏将根据市场需求、技术成熟度综合决策,避免一刀切切换。一体化企业在技改中更具一致性与效率优势,高等级能效产品预计享有长期溢价空间。
问:公司对贱金属导入技术看法、进展及后续规划如何?
答:公司持续关注贱金属替代技术,研发储备多条路线。银包铜路线目前控制在量产中试阶段,是基于内部测算显示,以当前的银价,银包铜技术经济性优势不明显,更因为该技术路线可靠性待验证。当前公司保持持续关注和长期投入,后续根据银价趋势和技术成熟度进行导入。
问:公司对明年光伏需求展望如何?国内装机回调后明年是否恢复增长?哪些市场或应用场景能看到确定增长?
答:光伏过去十年增速太快,未来几年进入小幅稳定增长过程,大幅增长大概率不会出现,但光储结合更紧密。明年中国市场大概率持平或小幅增长2025年抢装潮、出口退税政策,对2026年需求有一定影响, 2026年是调整年,装机低点,2027年会有所增长;十五五规划2026-2030年均增长200GW左右;政策细则落地后观望情绪有望消退,机制电价理顺、绿电直连、储能政策释放,电站收益率可测算,被抑制的需求会陆续释放。
AI算力和数据中心是未来5 年光储融合最快增长赛道,特高压线路、分布式变压器容量取消等打开通路。海外市场延续稳定增长轨道,储能增长更快,驱动因素包括能源安全、IDC快速增长、欧美高电价下光储经济性进入平价加套利双重驱动,欧洲负电价和消纳压力反向创造储能刚需。
问:公司上半年电池组件出货22到23GW,全年出货目标展望如何?
答:基于量价平衡考虑,今年公司出货目标有所下修,计划到全年出货在50GW左右。
问:强标明年开始实施,公司减值压力如何?
答:今年上半年公司累计减值6.8亿,存货减值约4亿,资产减值约1.8亿。公司会按会计准则、行业情况进行减值测试,以稳健谨慎的原则进行存货和资产减值。未来行业普遍规律看,1级能效资产已进入国标,未来国标产能可能变成稀缺产能,经济性和商业逻辑归,行业价格暖可能释放资产存货减值压力,这是预判趋势。