欧菲光又火了。但这次火的原因,跟业绩无关,跟技术无关,跟一位女董秘有关。
8月5日,欧菲光(002456.SZ)发布公告,原董秘周亮因工作调整卸任,继续担任公司董事、副总经理。同日,公司聘任李茵为副总经理、董事会秘书。1991年出生的她,因长相甜美,她被坊间称为“董秘圈迪丽热巴”,引发热议。
但欧菲光上一次热度这么高,还是因为举报风波。2026年8月初,一篇题为《欧菲光遭举报!实控人蔡荣军被指设体外公司掏空上市公司资产》的报道,把这家老牌消费电子龙头推上了舆论的风口浪尖。
流量,可以盖住一些问题,但盖不住一家公司的真实处境。
一、李茵的流量,和欧菲光的焦虑
先说李茵。
她的履历不差。本科复旦大学,硕士香港中文大学。2021年3月加入翔丰华董办,一年后即升任副总经理兼董秘,时年30岁。2024年4月转任科信技术副总兼董秘,2026年7月加入欧菲光。
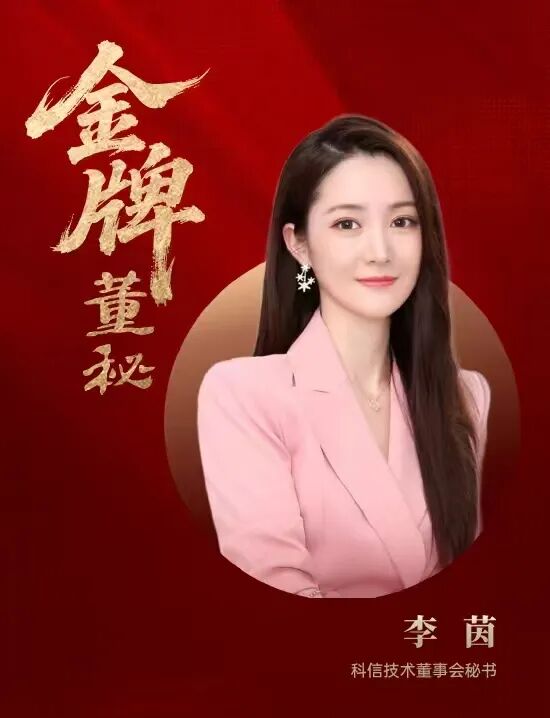
五年,三家公司。节奏极快。
但节奏快,不等于业绩好。在翔丰华任职期间,公司估值腰斩。在科信技术任职期间,公司持续亏损。这说明一件事:一个董秘的能力,跟一家公司的命运,是两回事。
董秘不是股价催化剂。董秘的价值,是把公司真实经营讲清楚,把长期战略与短期业绩接起来。但欧菲光现在需要的,显然不只是一个会讲故事的董秘。
欧菲光到底什么情况?
2025年全年,公司营收221.50亿元,同比增长8.38%,归母净利润只有4163万元,扣非后亏损2989万元。到了2026年上半年,营收78.41亿元,同比下降20.29%,归母净利润亏损4.44亿元。
更严重的是,2020年至2025年,欧菲光扣非归母净利润已经连续六年为负。
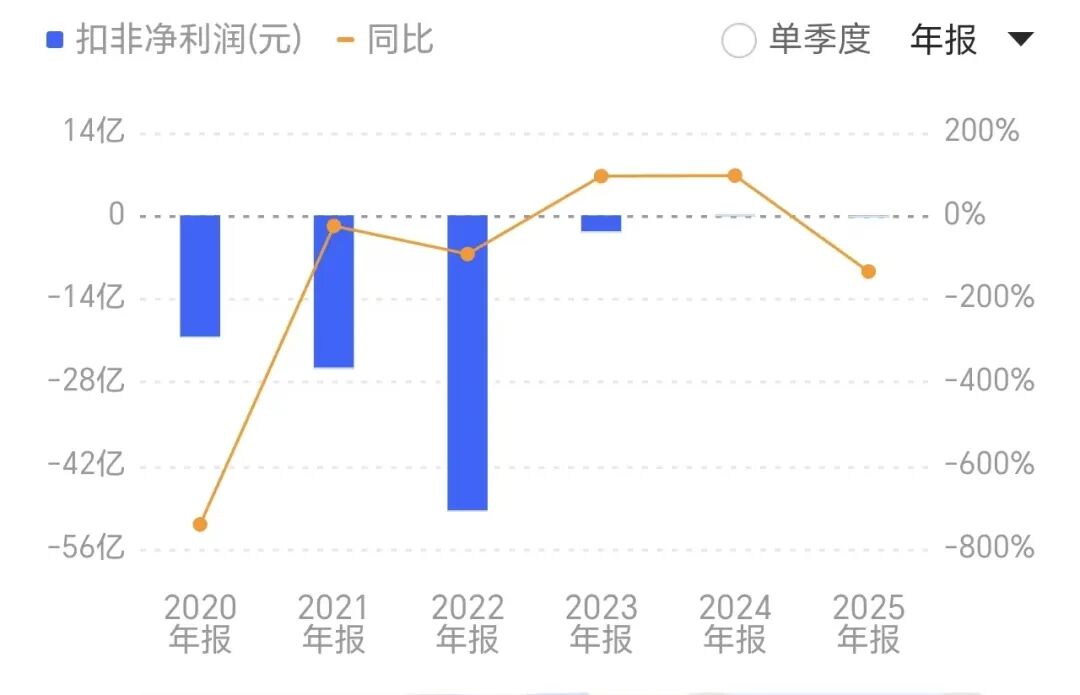
这六年,欧菲光经历了什么?被踢出苹果供应链,大规模资产减值,业务收缩,转型摩擦成本接连叠加。收入规模还在,利润却始终填不上传统主业留下的缺口。
一个连续六年主业不赚钱的公司,现在因为一位美女董秘上了热搜。这件事本身,就挺值得琢磨。
二、举报风波:指控与澄清的对峙
流量能转移注意力,但举报信的指控,不会因为热搜而消失。
2026年8月6日前后,有投资者向媒体举报,核心指控很重:实控人蔡荣军通过两家体外公司——新菲光通信技术有限公司和新思考电机股份有限公司——系统性掏空上市公司。
举报信列了四条路径。
第一条,不公平关联交易。欧菲光被指为新菲光生产光模块光学组件、玻璃桥、精密结构件,代工毛利率仅5%到8%。新菲光负责组装800G/1.6T光模块整机并对外销售,整机毛利率高达18%到25%。
第二条,技术无偿输送。举报称欧菲光连续多年投入超80亿元研发,完成了WLG晶圆级玻璃、高精度光学耦合等CPO核心工艺验证,但这些成熟工艺在无合理授权、无技术转让费的情况下,被直接复用至新菲光产品。
第三条,成本转嫁。两家公司被指共用厂房、设备、管理体系,成本分摊不透明,运营费用由上市公司承担。
第四条,资金占用。举报信称存在资金被体外公司占用的情形。
举报信的核心逻辑很清晰:上市公司承担研发风险,体外公司收割成熟利润。
欧菲光的回应同样坚决。8月9日,公司发布澄清公告,逐项否认。
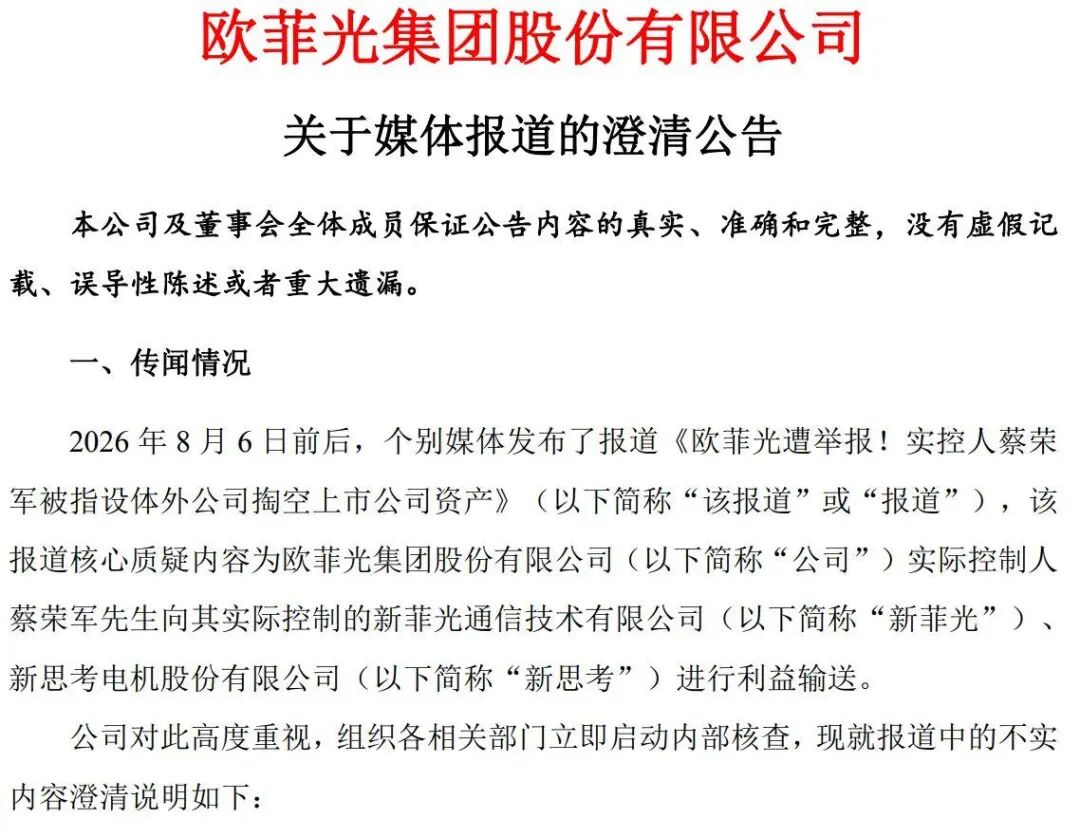
关于关联交易,欧菲光称近三年与新菲光的关联交易仅有一笔——2023年出租厂房,金额123.48万元。不存在人为压低零部件售价、转移利润的行为。
关于技术输送,欧菲光称公司研发聚焦摄像头、镜头模组等自有业务方向,未涉及CPO核心工艺。三家公司研发目标、技术路线、产品应用场景各不相同,不存在技术共享。
关于成本转嫁,欧菲光称三家公司的生产基地分别位于南昌、深圳和嘉善,独立运营,不存在人员混同。
关于新思考,欧菲光梳理了股权沿革,称新思考于2014年成立,2021年1月才由蔡荣军控股,否认“从欧菲光拆分VCM马达业务”的说法。公司向新思考采购马达产品的金额逐年增加,2025年达到5.95亿元,但公告强调定价由终端客户主导,新思考需通过独立招投标确定报价。
公司已向公安机关报案,并向相关媒体发出撤稿函。
一边是“系统性掏空”的指控,一边是“网络谣传”的否认。真相还在博弈中。但有一点值得注意:欧菲光与新菲光之间,是否存在竞争关系?新菲光做光模块,瞄准的是AI数据中心赛道,这是当前资本市场最景气的方向。而欧菲光的传统主业,智能手机摄像头模组,已经进入存量竞争。
一个负责亏损,一个收割景气。即便关联交易金额不大,利益结构的错位本身,就足以让中小股东不安。
三、流量盖不住真问题:欧菲光需要的是利润,不是热搜
回到基本面。
欧菲光有三大业务:智能手机、智能汽车、新领域。
智能手机仍是基本盘。2026年上半年收入56.15亿元,占比超过七成。但手机产业已经进入存量竞争,摄像头模组的毛利率空间持续承压。
智能汽车是第二增长曲线。上半年收入8.20亿元,规模尚小,尚未形成稳定利润贡献。
新领域业务是唯一亮点。上半年收入13.87亿元,同比增长25.52%,收入占比从11.23%提升至17.68%,毛利率提升至16.70%。手持智能影像设备、机器视觉、VR/AR等方向都有布局。
但新领域业务的体量,还远远补不上手机业务的下滑。营收78.41亿,同比少了20亿。亏损4.44亿,比去年同期的1.09亿扩大了四倍。
公司在业绩预告中的解释很标准:存储芯片涨价,下游需求走弱,客户下调出货计划,政府补助减少。
这些解释都是事实。欧菲光处在消费电子产业链中游,上游涨价时成本先进入报表,下游走弱时订单先发生变化。制造企业还要承担设备、人员、研发和产线利用率等固定成本。
但连续六年扣非亏损,说明的不是周期问题,是结构问题。
欧菲光的盈利困局,本质上是战略转型期“传统业务承压、新业务尚未形成稳定贡献”的结构性矛盾。公司过去依赖规模扩张与低价竞争的发展模式,在被踢出苹果供应链后,遭遇了根本性挑战。
李茵的到任,能给欧菲光带来什么?
短期看,是流量。一个“董秘圈迪丽热巴”的标签,让欧菲光重新回到公众视野。但流量不等于信心,关注不等于买入。
中期看,是信息披露的质量。李茵有翔丰华和科信技术两家上市公司的董秘经验,经历过信息披露、股东沟通和监管节奏的完整周期。对一家被举报、被质疑、被市场高度关注的公司来说,一个专业的董秘确实有价值。
但长期看,欧菲光真正的考题,不是董秘的颜值,更不是举报的真伪,而是一家营收超过两百亿的制造企业,如何把规模转化为利润,让主业重回正轨,让“第二曲线”撑起未来的希望。