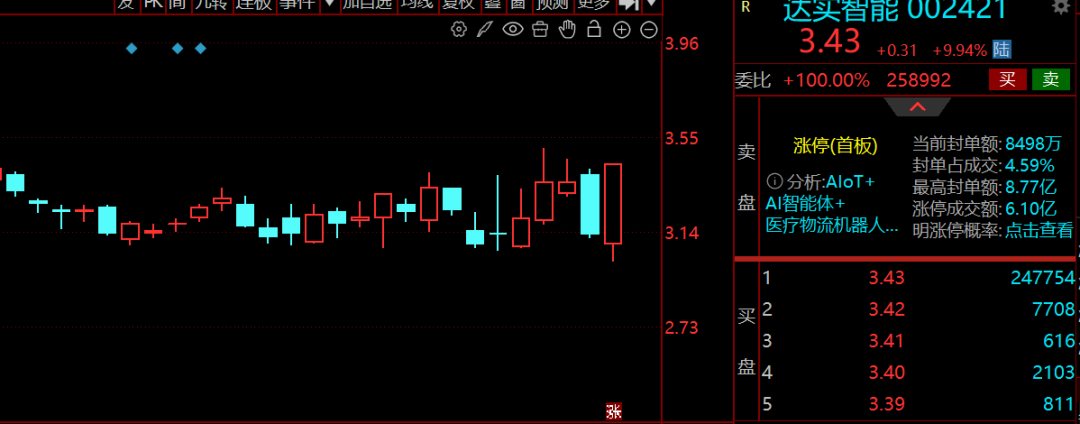
达实智能(002421)。10月23日,天娱数科直线涨停,达实智能跟随封板,最新收盘价3.43元、涨9.94%,成交18.07亿元、换手率26.50%,振幅高达13.46%,多空换手极为剧烈。
这家公司正处在十字路口:2025年巨亏6.53亿元、营收几乎腰斩,而最新披露的三季报显示亏损收窄到只剩零头——单季从亏3.26亿到亏3004万。涨的是预期,亏的是历史,挖叔今天给你挖一挖,就看哪边先兑现。
一、这家公司什么来头?
达实智能1995年创立于深圳,2010年登陆深交所,干的是"智慧空间"这门生意:给企业园区、医院、城市轨道交通、数据中心装上大脑——基于自研的AIoT智能物联网管控平台,把空调、照明、门禁、能源、安防这些物理设备连起来统一调度。简单说,它卖的不是一台设备,而是一栋楼、一个园区的神经系统。深圳前海信息枢纽大厦、光明科学城大数据中心这些地标项目背后都有它。2026年上半年公司发布AIoT平台V7.1,搭出"1个超级智能体+15个场景智能体"的多智能体体系,覆盖会议预订、环境调控、报事报修、能源分析等场景——把AI大模型嵌进写字楼的机电系统里,这是它蹭上"物理AI"名号的真正底牌。但要先泼一盆冷水:这门AI生意的收入体量还非常小,后面细算。
冷知识一:它2012年就涉足数据中心,2014年正式设立数据中心事业部,至今已为20多个城市的50000多个机架提供服务。数据中心这碗饭它吃了十几年,不是今年才端起来的。
冷知识二:液冷是市场给它贴的热门标签,它确实有基于AIoT平台的液冷全局优化节能控制系统,已在深圳国能商贸云计算中心和光明科学城大数据中心应用——但公司在5月连板时自己澄清:液冷相关业务收入占比不高,也不涉及液冷及机器人元器件的生产制造。标签是市场给的,口径是公司定的,两件事别搞混。
冷知识三:AIoT平台及AI应用这门新生意,2025年全年签约金额7847.14万元,占当年营收的约3.9%;2026年上半年签约及中标待签约4331.71万元,占总签约体量的比例更小。故事讲的是未来,报表算的是现在,中间隔着十倍的距离。
冷知识四:它已经出海——先设达实智能马来西亚公司辐射东南亚,2026年6月再设达实智能阿拉伯公司进军中东;上半年境外收入411.16万元,同比增长91.70%,AIoT平台已进入卡塔尔最高法院等境外项目。基数小到可以忽略,但增速和方向值得记一笔。
冷知识五:2025年报里藏着巨亏的另一半真相:全年非经常性损益-2.43亿元,其中债务重组损益-1.62亿元——去年那笔大亏里,有相当部分是"甩历史包袱"的一次性出清,不是主业每天在亏的钱。看亏损要看构成,出清式的亏和失血式的亏,是两种病。
冷知识六:2025年末员工总数1829人,同比减少19.75%,人均创收110.7万元。减掉五分之一的人,是这轮费用管控最直接的来源。
冷知识七:2025年它的三块业务毛利率是天壤之别:智慧空间整体解决方案9.79%,产品及技术服务56.22%,运营服务59.50%——干工程的不挣钱,卖产品和收服务费才挣钱。同样叫智慧空间,有的块是苦力,有的块是执照。
冷知识八:2026年上半年公司签约及中标待签约金额达11.67亿元,新项目包括中国医学科学院阜外医院深圳医院、广州地铁2号线综合监控系统改造、酷狗音乐大楼、创维集团半导体设计大厦等。医院、地铁、半导体大楼,全是回款有保障的甲方。
二、主营业务:
达实把业务分成三块,2026年上半年的结构是:智慧空间整体解决方案收入8.77亿元、占80.33%;智慧空间产品及技术服务1.52亿元、占13.97%;智慧空间运营服务及其他6230.49万元、占5.71%。地区上华南占52.63%、华东占28.43%,深圳大本营色彩极重。
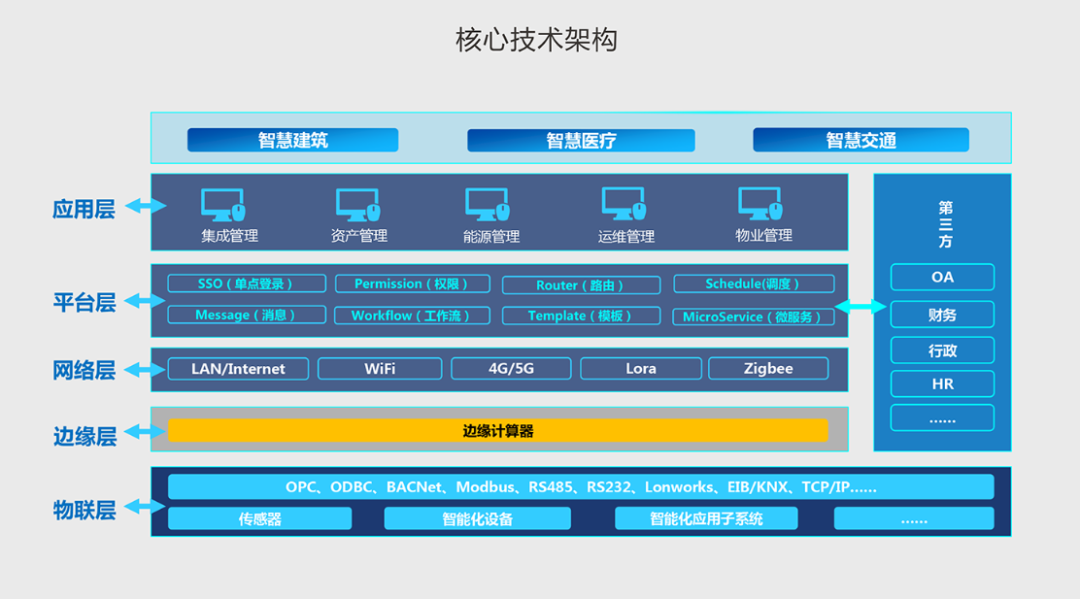
把2025年的毛利率梯度叠上来,这家公司的转型方向就清楚了:解决方案块体量最大但毛利率只有个位数,是典型的集成工程模式,收入大、利润薄;产品与技术服务毛利率56.22%、运营服务59.50%,这两块才是利润的骨髓。公司对外讲"平台+应用"的战略,翻译成财务语言就是:把收入结构从一锤子买卖的工程,往可复制的软件产品和长期收费的运营上搬。上半年的绝对主角还是工程块,但签约结构里医院、地铁、半导体园区这类高质量甲方占比在提高,AIoT产品随工程搭车出货(赛力斯全球研发中心、香港中文大学深圳医学院都在用)——先有工程进场,后有产品渗透,这是它转型的现实路径。
三、财报分析:
先把五年的轨迹摆出来:2022年营收35.94亿元、归母2.12亿元;2023年38.33亿元、1.15亿元(营收峰值);2024年31.71亿元、2588.12万元;2025年20.25亿元、-6.53亿元——营收三年缩水47%,利润从盈利到巨亏。2025年的亏要拆开看:毛利率20.26%(同比下降7.21个百分点)、扣非亏4.10亿元、非经常性损益-2.43亿元(含债务重组损益-1.62亿元),四个季度归母分别为-4148万、-4728万、-3.26亿、-2.39亿——第三季度那笔3.26亿的单季巨亏是全年亏损的震中,减值与债务重组集中在那一季出清。
2026年的故事是减亏:上半年营收10.92亿元、同比增10.24%——营收先转正了;归母-1819.83万元,亏损收窄近八成;第二季度单季归母只有-197.63万元,同比改善95.82%,单季毛利率修复到26.44%。最新披露的三季报(10月25日晚间)再进一程:前三季度营收15.31亿元、同比增3.95%,归母-4824.39万元,扣非亏损7167.97万元、收窄55.39%,经营现金流净额-9760.96万元、改善74.81%;倒算第三季度单季归母约-3004.56万元、营收约4.40亿元——去年同期是-3.26亿元,同比收窄约90.8%。三级跳的路径很清楚:出清(2025Q3-4)→止血(2026H1)→逼近盈亏平衡(2026Q3)。
还要盯的另一面:2025年末资产负债率62.90%、有息负债约24.22亿元,亏损两年后家底变薄,利息费用是利润修复路上的持续摩擦项;上半年经营现金流仍为负,工程类公司的回款周期没有本质改变。减亏是真减亏,但从"接近平衡"到"稳定盈利",中间还隔着回款、减值是否出清、新签订单毛利质量三道坎。
四、资金与题材驱动:
10月23日26.50%的换手率、18.07亿元的成交额、13.46%的振幅——达实的筹码生态和恒生电子那类机构票完全是两个世界。总市值72.74亿元、流通市值69.84亿元,盘子小、单价低(3.43元)、题材标签多(AIoT、液冷、机器人、物理AI),是游资最爱的三要素组合。它的前科也印证这一点:今年5月15日至20日曾走出四连板,随后公司紧急澄清——AIoT、液冷、机器人相关收入占比低,不涉及相关元器件生产制造,股价随即降温。10月23日这次涨停的直接催化是2026世界物理AI大会上王兴兴关于"物理AI看到被击穿苗头"的表态带动板块情绪,天娱数科先板、达实跟随。这类票的参与纪律只有一条:情绪周期比基本面周期短得多,涨停板上兑现的是预期,而公司的盈亏平衡点在报表上还有一段路,两边的时间刻度不是同一个。
五、估值账本:
滚动归母净利润约-2.87亿元(2025年第四季度-2.39亿元,加2026年前三季-4824.39万元),市盈率失真,第一把尺子作废。第二把,市净率约2.68倍,每股净资产约1.28元——2025年亏掉6.53亿元后净资产被打薄,PB的抬升有分母缩小的成分,不算便宜。第三把,市销率:滚动营收约20.83亿元(2025年20.25亿元,加2026年前三季15.31亿元,减2025年前三季约14.73亿元),对应72.74亿元市值,PS约3.5倍——对比2025年报披露时约2.89倍的PS,股价涨了、收入还没跟上,这把尺子也在变紧。
情景摆开算:若第四季度延续三季度单季亏3000万的节奏,2026全年归母亏损约7000万元上下;若四季度确认集中、单季转正,全年亏损可收窄到5000万元以内。无论哪条路径,2027年才可能看到第一个完整的盈利年度——在此之前,估值支撑主要靠PB与PS的相对便宜,以及"减亏斜率"带来的预期差。72.74亿市值买的是什么?买的是50000个机架的存量底盘+11.67亿新签约+AIoT产品化期权三样东西的打包价。
六、核心亮点
第一,减亏的斜率是真的:单季归母从-3.26亿元到-3004.56万元,同比收窄约90.8%,上半年营收转正增10.24%,出清式亏损的历史包袱(-2.43亿元非经常损益)已经甩在2025年。
第二,新签约的质量在提高:上半年签约及中标待签约11.67亿元,阜外医院、广州地铁、创维半导体大厦这类强回款甲方占比上升,AIoT平台随项目进入赛力斯研发中心、香港中文大学深圳医学院,产品化路径在真实项目里滚动。
第三,海外从零到一:马来西亚、阿联酋双主体落位,上半年境外收入增91.70%,卡塔尔最高法院项目背书,中东的智慧空间预算充裕,方向正确。
七、需要观察的几个点
第一,第四季度能否单季转正:全年归母收窄到什么量级、经营现金流能否随之回正,是"减亏叙事"升级为"反转叙事"的分界线。
第二,AIoT签约的放量斜率:2025年全年7847万元、上半年4331.71万元,如果全年翻倍也只占总营收几个点——它的估值期权何时开始影响利润表,需要逐季验证。
第三,有息负债24.22亿元的利息摩擦:亏损两年后财务费用的刚性,会吃掉多少毛利率修复的成果。
第四,情绪票的波动风险:26.5%的换手、13.46%的振幅说明分歧巨大,物理AI板块情绪退潮时,这类标的的回撤速度和涨停速度是同一个量级。
好了,今天关于达实智能我就讲到这里,关注我,每天了解市场最热的上市公司。
数据来源与说明:· 行情数据来自腾讯证券2026年10月23日收盘快照(收盘价、涨跌幅、成交额、换手率、振幅、总市值、市净率、年初至今涨幅);财务数据来自公司2025年年度报告、2026年半年度报告及2026年第三季度报告(10月25日晚间披露,巨潮资讯网),并经中国证券报、中国证券网、上海证券报、证券时报、新华财经报道交叉核验,第三季度单季归母与营收由累计值与上半年数据倒算、与公司披露一致;业务进展来自公司公告、业绩说明会记录与公开报道。滚动营收、滚动归母均由原始披露数据复算,市销率与市净率已与行情快照勾稽一致。本文所有推算仅供阅读参考。