利润增长40%,毛利率逼近50%,创新业务占比突破32%;另一边,经营现金流下降40%,存货接近295亿元,应收账款里还有大量多年未收回的旧账。
只看利润,会觉得海康已经重新进入高增长;只看现金流和应收,又会觉得这份利润成色不足。市场对海康的争论,往往就是从一个极端走向另一个极端。
我们从2016年开始持续跟踪海康,参加过6年股东会,前后写了百篇深度报告。
近十年反复核对的无非几条主线:政府业务及应收怎么变化,研发能否变成产品,创新业务能否赚钱,海外能否穿越制裁,最关键的是,碎片化需求场景能否进入到规模标准化、定制化阶段,以及什么价格值得承担风险。
01|海康早已不只是安防公司,但AI故事还没有讲完
先看两个普通人也能理解的AI应用。第一个是“文搜视频”:过去要从几天录像里找一个走失老人,只能盯着画面反复快进;现在输入“穿灰色上衣、拄拐杖的老人”,系统就能理解文字并筛出相关片段。
第二个是电瓶车进电梯识别:摄像机发现电瓶车进入电梯后自动报警,还能过滤自行车、儿童车等误报,即使摄像头被遮挡也能提示异常。
这两个案例很好地诠释了海康的价值,云端大模型懂知识,海康则让AI看见工厂、社区、道路和能源现场,再把识别变成预警、质检和调度。
传统安防对企业是纯成本支出,而视频AI落地正将其转化为收入项,轮胎检测、产线质检直接为企业省人提效,从“花钱”变成“赚钱”。
因此,把海康理解成“卖摄像头的”已经过时;但把它当成完成转型的AI平台,同样太早。
物理世界的需求极其碎片化,不同行业、工厂甚至产线都要重新适配,产品能否复制、研发成本能否分摊、客户是否愿意付费,仍是规模化落地的瓶颈。
市场还容易将海康看成传统国企。但我们过去用过一个比喻,海康、胡扬忠就像金庸笔下的郭靖,朴实、稳健、有底线,不靠烧钱抢市场,也不愿为了规模去做不赚钱的生意。
郭靖不是最会讲故事的人,但基本功扎实,认准方向后愿意长期下苦功。
这个比喻背后,是一支容易被低估的创业团队。核心管理层出身五十二所,海康也有央企股东背景,但公司并不是靠行政命令长大的。早期团队从视频编解码板卡做起,一步步进入摄像机、智能物联和场景AI;
后来又以“母公司持股约60%、员工跟投约40%”的机制孵化萤石、机器人、热成像、汽车电子和存储等业务。大部分创新项目很成功,这批人更像在尖端技术领域反复创业的组织,而不是守着一项成熟业务吃老本。
过去华为等进去安防、美国制裁,市场都以为海康会被迅速打败,但公司至今仍保持完整的产品体系和近3万人的工程师研发团队,是国内首屈一指的AI落地龙头。
它未必在每个单项算法上都遥遥领先,真正难复制的是把算法做成硬件、软件和行业方案,再通过全国服务网络落到无数细碎现场的能力。
理解了这一点,才能看懂海康。它的优势不是概念最炫,而是技术、产品、供应链、渠道和工程交付形成的综合能力;它的问题也不是没有方向,而是新方向何时跨过碎片化和商业化的门槛。
02|政府订单不是一句“关系”能解释,但应收旧账必须正视
26H1海康货币资金378.5亿元,占总资产27.5%;资产负债率32.4%,有息负债约44.1亿元,有息负债率3.2%,货币资金足以覆盖有息负债。真正需要关注的是营运质量。
2024年下半年以来,公司从追求收入规模转向提升经营质量,减少低毛利、长账期项目。
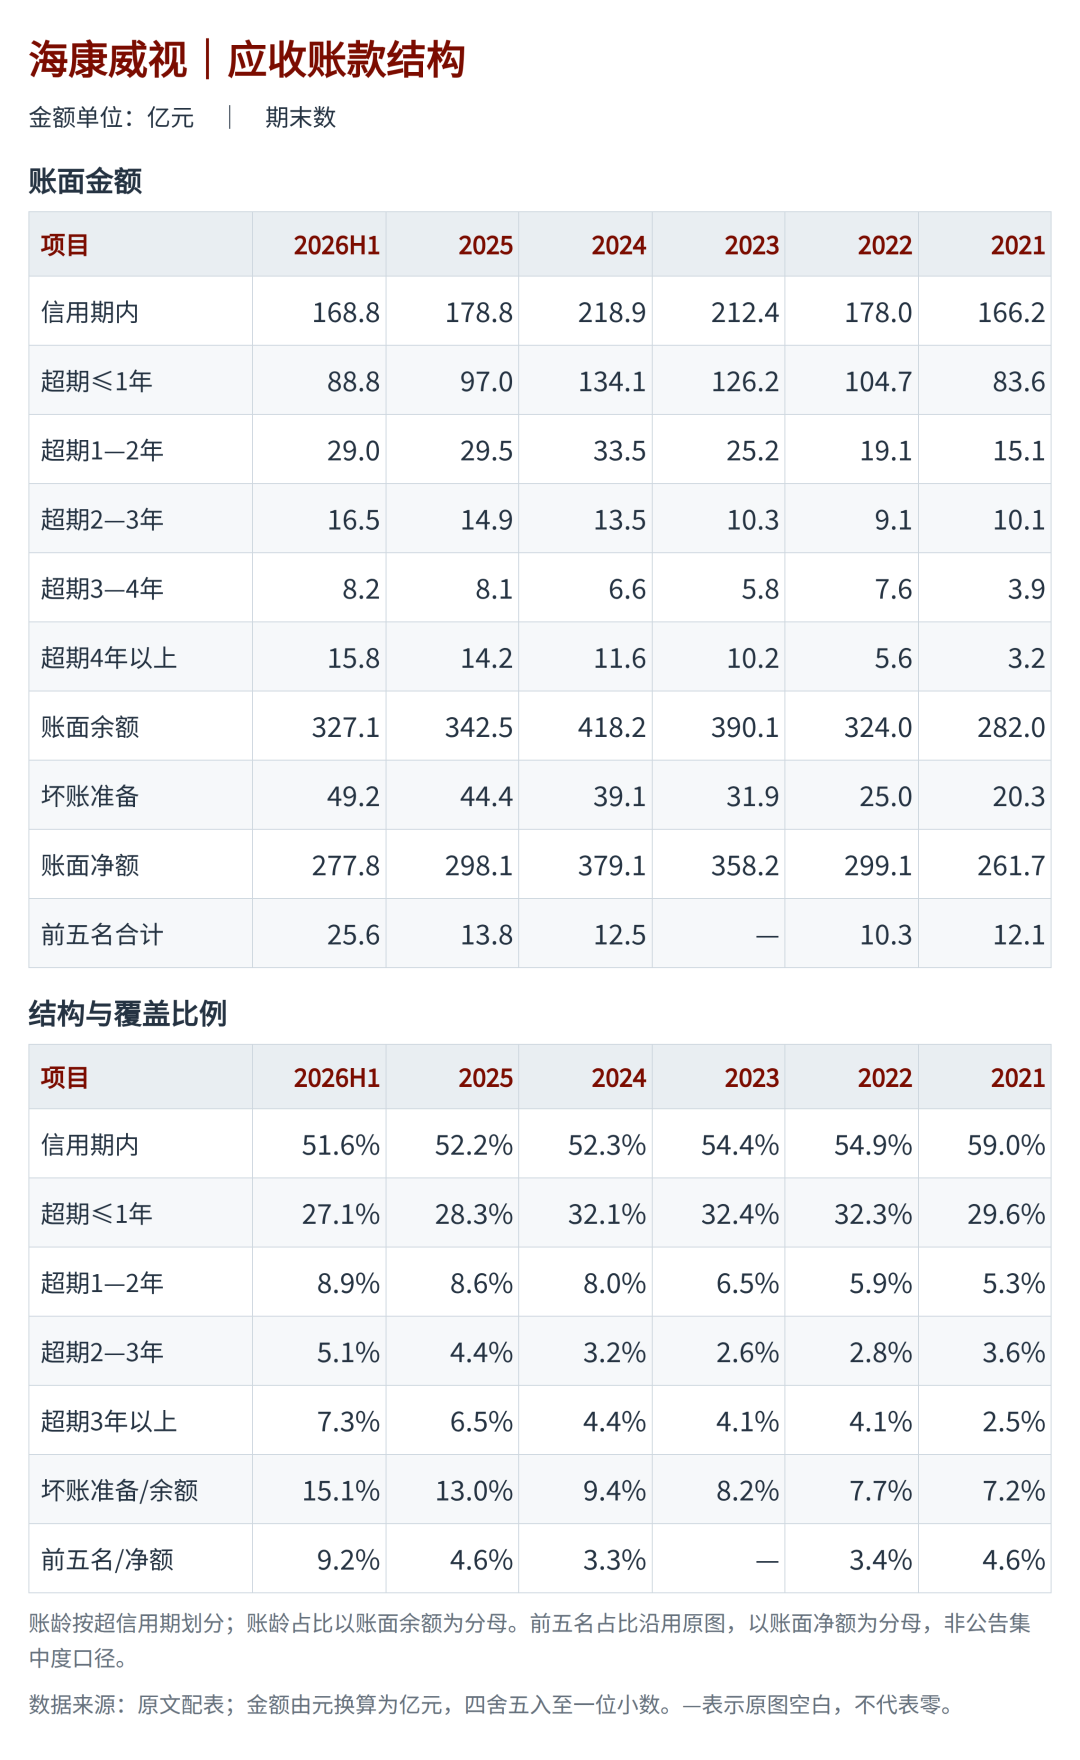
26H1收入增长12%的同时,应收账款净额由2025年末的298.1亿元降至277.8亿元,应收账款周转天数同比减少45.9天至110.7天。新增应收得到控制,说明当前收入质量较过去已有改善。
但以前的账并没有因此变得好收。上半年,应收账款余额约327.1亿元,其中超信用期应收158.3亿元,占比升至48.4%;超信用期三年以上的应收占比为7.3%,较年初继续增加0.8个百分点。
逾期绝对额有所下降,旧账却继续向更长账龄迁移,账期事实上还在恶化,说明以前的账真的很难收回。
这与海康政企项目的历史有关。早年部分平安城市项目采用PPP模式,海康与地方城投共同设立项目公司,以少量资本金和银行贷款启动建设,再由政府在十年甚至更长周期内支付服务费。
经济实质是海康及项目公司先完成电子系统建设,再逐年收回成本和收益。但地方财政一旦紧张,就会形成“收入确认,现金没有回来”的历史包袱。
市场上有一种流行说法是,海康过去能拿到大量政府订单,靠的是中电科国资背景和政企关系。
国资信用有帮助,但海康长期获得大型项目,更重要的是产品稳定性、信息安全、完整方案和全国交付网络。问题是,客户信用高不等于付款及时,政府承诺的服务费延迟,项目公司的设备款和工程款也随之拖延。
PPP不是全部应收来源,其他政企工程也存在相同问题。对海康合并报表而言,内部设备款会抵销,最终沉淀为对项目业主的应收款、长期应收款或合同资产。我们曾跟踪过的光大水务也同样面临着地方政府回款困难的问题。
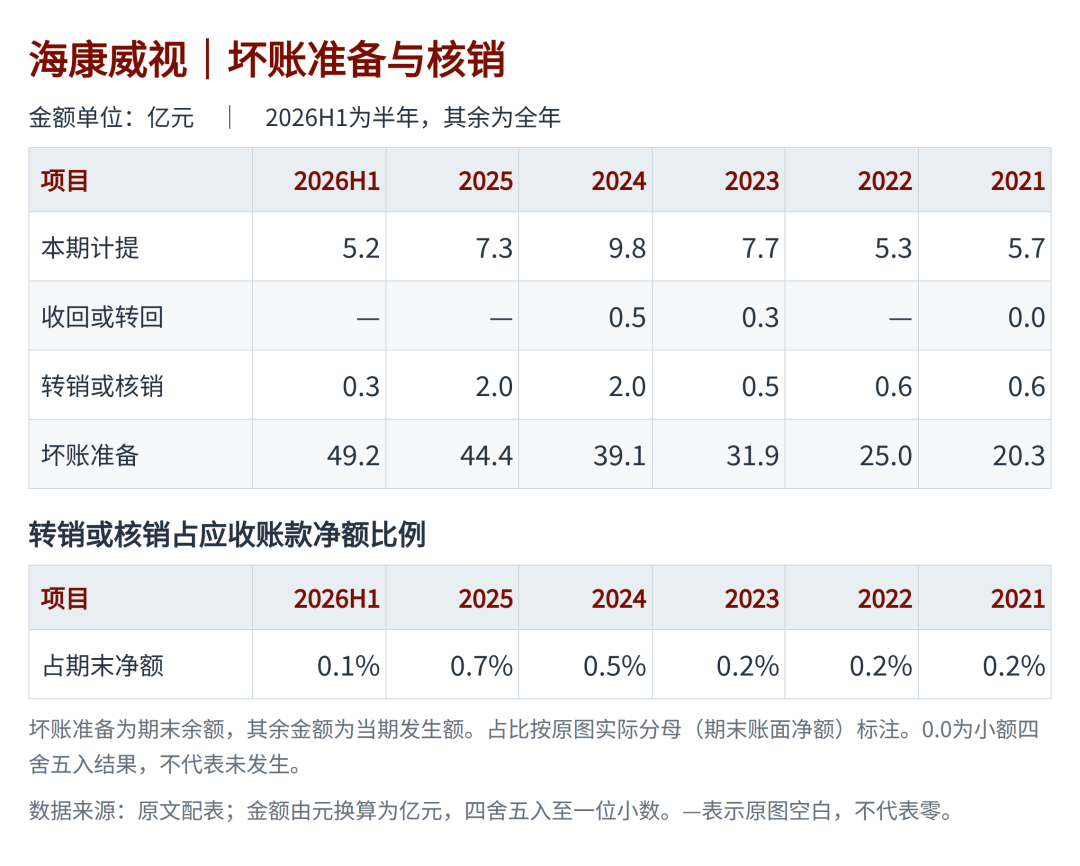
政府欠款不能简单等同坏账,等经济逐渐恢复,还是有希望收回的。从减值看,坏账准备由2019年的计提比例6.3%升至2026H1的15.1%,达到49.2亿元;上半年实际核销只有0.3亿元,公司没有依靠大规模核销“洗表”,而是在持续加厚准备。
海康今天的项目结构已经改变。需要公司垫资建设、向政府长期收款的PPP及总包项目大幅减少,更多地方项目转由有能力的经销商和系统集成商承接。
在政府项目中,海康设备通常只占项目成本的40%—50%,合作伙伴承担安装、运维及更多回款风险,海康主要获取设备和技术收入。
PBG风险仍在,但随着低质量项目收缩,公司新增收入及应收账款质量正在改善。
总体说,应收最差的扩张阶段可能过去了,但历史负担仍然比较重,存量老化和减值出清需要时间消化。但新业务的项目模式和应收结构已经改变,未来再出现同等规模坏账的概率正在下降。
03|存货与高毛利,不能只讲一个故事
26H1存货294.9亿元,较年初增长44.1%,周转天数增至191.9天,也是经营现金流下降的主要原因。
原材料和产成品同时增加,主要与存储芯片、电子元器件涨价和缺货有关,公司提前备货有锁定成本和保障交付的考虑;合同负债增长45.5%,也说明部分存货对应待交付订单。因此,“存货增加就是卖不动”并不准确。
但把库存都当成未来利润同样乐观。产成品仍要靠需求消化,元器件一旦降价或产品迭代,可能补提跌价准备。战略备货还是经营包袱,要由后续周转和现金回流验证。
上半年毛利率49.97%,同比提高4.78个百分点。改善至少来自三部分:削减低毛利产品,AI提高客户价值和售价,以及低价库存使成本上涨慢于市场价格。
主业产品及服务、创新业务毛利率分别提高5.39和6.07个百分点,说明不能全部归因于库存;但随着新采购成本进入加权平均成本,接近50%的毛利率也很难长期维持。
真正值得观察的是,回落后能否稳定在历史中枢之上。
04|主业恢复,创新业务开始贡献真利润
上半年营收468.23亿元,同比增长11.97%;归母净利润78.96亿元,同比增长39.57%。国内PBG、EBG、SMBG分别增长4.7%、3.6%和13.6%,更像企稳而非重回高速增长;
境外主业增长5.8%,美国受限并不等于整个海外失去空间,泛亚太、中东和非洲仍需长期经营。
海康以自主品牌和本地渠道经营,海外更像一个需要长期积累的市场,而不是短期爆发故事。
创新业务收入151.7亿元,同比增长28.9%,占总收入32.4%。机器人、热成像和存储分别增长28.3%、47.6%和88.2%。其中机器人核心是机器视觉和工业移动机器人,并非人形机器人;存储高增也受到涨价周期影响。
少数股东损益达到12.3亿元,增长96.6%,创新业务子公司采用"母公司约60%+员工跟投约40%"的6:4架构,可以反推创新业务归母净利润约18.4亿,净利率约12.1%,说明创新业务已不仅有收入,也开始贡献真实利润。
创新业务从孵化期进入收获期,但能否长期保持高增长,还要观察各板块独立盈利和现金流。
上半年经营现金流32.3亿元,同比下降39.5%,与归母净利润之比只有0.41;减去15亿元资本开支后,自由现金流约17.4亿元。说明盈利质量变差,利润的增长尚未充分转化成现金。
现金流下降不等于利润造假,客户回款仍在增长,现金流变差主要是采购及备货支出增加。如果下半年库存下降、经营现金流回升,说明这只是主动备货的阶段性代价;
如果库存和现金流持续恶化,就要下调对本轮复苏质量的判断。
05|未来业绩展望
海康未来的增长来自三条线:国内主业随设备更新和企业数字化温和复苏;海外市场保持自主品牌扩张;创新业务继续提高收入和利润占比。AI落地的契机应该会来。
我们预计未来收入有望保持高个位数至低双位数增长,公司运营效率的提升,盈利质量改善,预计利润端有望保持双位数增长,但上半年接近40%的利润增速很难长期维持。
截至8月17日,按35.09元股价测算,2025年实际PE约22.7倍,股息率3.9%;按我们对2026年利润的预测,对应PE约18倍,股息率3.6%,PE-TTM处于近十年偏低位置。
相对历史不贵,不代表绝对估值足够便宜,特别是当前利润中仍有周期性因素。
我们的结论是:海康像郭靖,基本功扎实,正努力走在正确方向上,这支团队仍有连续创业的能力,突破也需要时间和契机。
如果未来两三年,AI落地碎片化场景出现规模化、定制化突破,将海康当做一个创投公司当前估值就比较便宜。
但从谨慎角度看,市场上还有十几倍的腾讯、股息率6-7%的移动,相比之下,海康仍需更高的成长兑现来证明当前的价格,且应收旧账、库存消化、毛利率正常化和AI复制能力尚待验证。
目前估值安全边际一般,不够便宜,好公司也要有好价格,等待更合适的价格,保持密切观察。