在8月26日触及阶段性高点4018.32点之后,恒生医疗保健指数走出了一轮持续超半月的回撤行情,直到近日的“三连阳”才基本确认新一轮反弹行情的开始。
在本轮反弹中,港股医药板块整体分化。9月18日为例,当日恒生医疗保健相关样本中上涨个股占比约50.6%。然而,作为肝素龙头的海普瑞(09989),非但未能跟涨,反而遭遇了一轮市场的“无厘头杀跌”。
个股α风险定价与“无厘头式杀跌”
9月18日,海普瑞港股股价突然大幅收跌9.51%,走出了一次典型的低流动性小盘股放量杀跌。
智通财经APP观察到,海普瑞当日以4.22港元开盘,高开约1.6%,之后公司股价一路走低,虽然后续未能见到有效反弹,但直到当日收盘前2分钟,其股价跌幅还维持在5%附近,直到收盘前1分钟,海普瑞股价直接砸至最低价3.76港元并收于最低,使之距离前期阶段性低点3.74港元仅一步之遥。
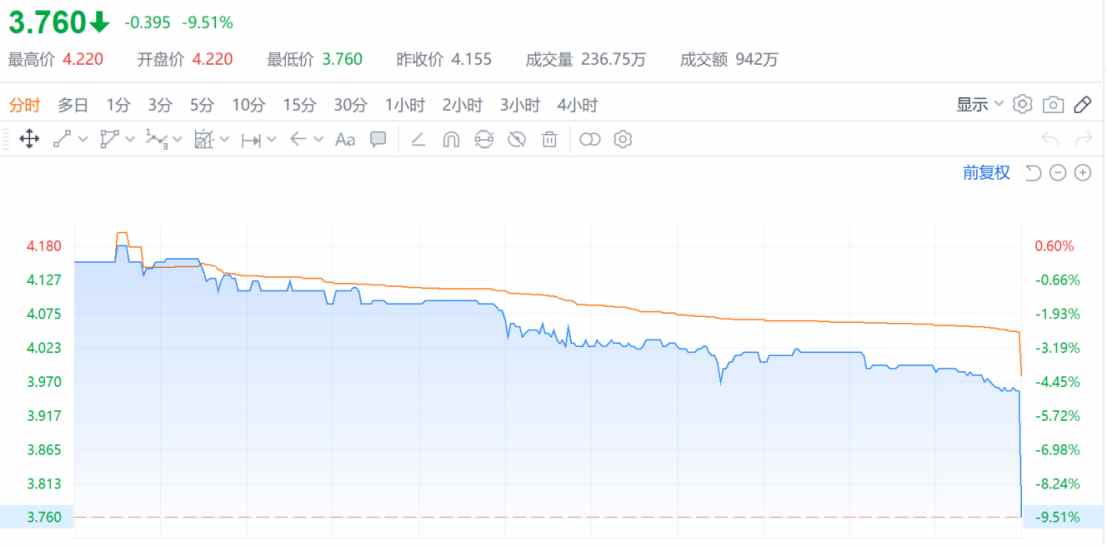
当日形成的单边出货式放量阴线,直接击穿其前期的震荡平台,也让近期股价处于弱势趋势中的海普瑞港股走出了一波加速赶底特征。
然而,从行情的横向对比来看,除了上文提到的港股医药板块正处于新一轮反弹行情外,9月18日,A股化学制剂板块同样也没有出现恐慌式普跌,并且海普瑞A股当日也仅收跌1.37%,其跌幅虽在A股化学制剂样本中偏弱,但远没有港股收跌9.51%来的极端。
也就是说,此次海普瑞港股出现的“无厘头式杀跌”,并非板块异动引发的跟风下跌,更像海普瑞H股的α风险被“突袭式”的集中定价。
近期披露的26H1业绩显示,报告期内,海普瑞实现营收25.80亿元,同比下降8.44%;同期归母净利润2.75亿元,同比下降34.74%。
营收利润双降的背后,主要由于报告期内国际汇率变化迅速,部分地区货币贬值明显。而集团作为全球化布局的企业,海外业务受汇率波动影响较大,对整体营收及利润造成一定压力。
并且公司在财报中披露其在报告期内汇兑损失逾1.55亿元,进而拖累了净利润。加之海普瑞在中报表示“董事会决定不派发中期股息”,一定程度上引发了场内持筹者情绪的波动。
实际上,早在中报披露前,海普瑞港股场内的多空双方便已开始提前交易“不确定性”。
海普瑞作为一家海外收入占比较高的企业,欧元/美元汇率波动直接影响利润是一个明牌事件,但在中报确认财务数据之前,市场无法确认公司当期的汇兑损失规模,叠加业务端CDMO项目交付节奏和API价格拐点的不确定性,导致“先卖确定性、后等公告验证”的交易行为在海普瑞中报前便小幅上演了一轮。
从盘面来看,8月20日盘中,在海普瑞A股涨停叠加“制剂全球化+医药板块情绪”估值修复的逻辑下,海普瑞H股股价一度被拉至最高4.68港元,然而场内多头仅仅只是把海普瑞的股价从前期缩量弱势区拉起来,但没有形成“放量突破+OBV新高+MACD红柱扩张”的反转组合,并在高位遭遇了明显抛压。最终,海普瑞港股当日收盘4.53港元,上影线占当日振幅约52%。
次日,海普瑞股价盘中最高仅到4.58港元,未能突破前日高点,随后又在8月24日收跌在4.19港元,回到8月20日启动前的价格区间。至此,短线多头完全失去主动权。
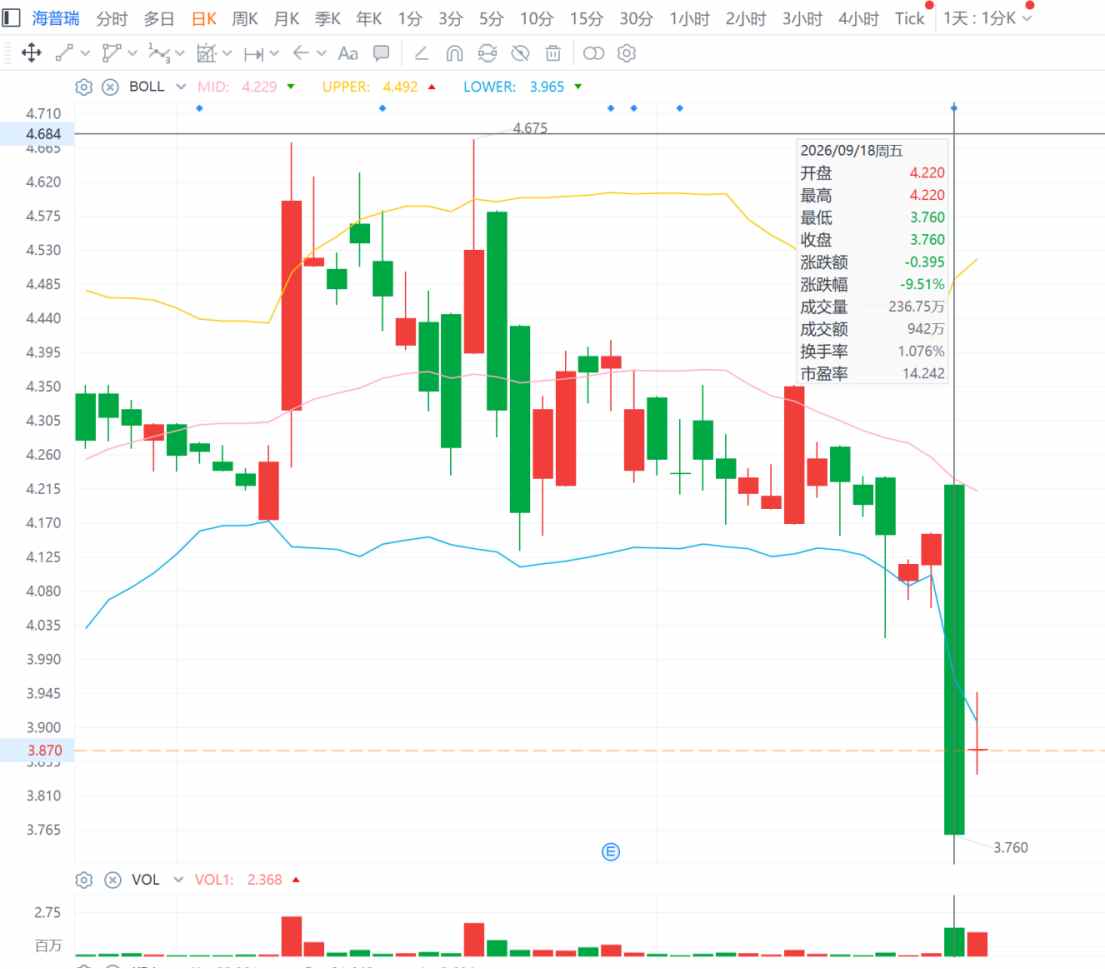
在之后的8月24日至9月4日,海普瑞出现连续的缩量阴跌行情,场外买盘枯竭,尤其在8月28日披露中报后,市场观望情绪进一步浓厚。
直到9月9日,海普瑞场内出现了一波超跌技术性修复,当日公司股价收涨3.45%。然而,由于反弹量能不足,未能带动公司股价站上20日均线给出明确的趋势反转信号,海普瑞股价在接下来多个交易日再度走弱,而这也成为其9月18日放量杀跌的导火索。
南向资金能否撑起后续的反弹行情?
海普瑞作为全球依诺肝素钠制剂龙头之一,深受港股通资金青睐。
智通财经APP观察到,近年来,港股通资金对海普瑞H股的持股比例持续提升,从2024年的约30%大幅提升至今的51.13%,持股数量达到1.13亿股,对应持股市值达到4.23亿港元。
不难看到,即便海普瑞股价在近日出现放量杀跌,南向资金依旧存在增持意愿。但对于海普瑞而言,南向资金的温和增持看来似乎有些“杯水车薪”。
先从盘面来看,虽然9月18日和9月21日连续2个交易日出现明显放量,但这并不意味着海普瑞股价来到反转节点。在9月18日走出一根光头光脚的长阴K线形态后,海普瑞股价次日收盘价3.88港元仅略高于其开盘价3.87港元。
与此同时,公司股价日内从低点3.85港元拉回,但上影明显,说明3.9港元的上方区间仍有套牢盘和短线兑现盘。相比9月9日那根收盘在最高点的阳线,9月21日阳线质量明显偏弱,而这也表示当前场外加仓资金只是“止跌尝试型承接”,二这也是当前南向资金的选择。
智通财经APP数据显示,南向资金对海普瑞的持股比例从8月25日的50.52%提升至9月18日的51.14%,说明港股通资金在海普瑞股价低位时确实有承接动作。但具体来看,此次南向资金的持股数量只增加了约135.9万股,持仓市值却从8月25日约4.80亿港元降至9月18日约4.63亿港元,下降约1720万港元。
并且在9月18日海普瑞股价杀跌时,其成交量高达236.75万股,但南向资金当日仅增持约4.5万股,买入量仅占海普瑞当日总成交量约1.9%。
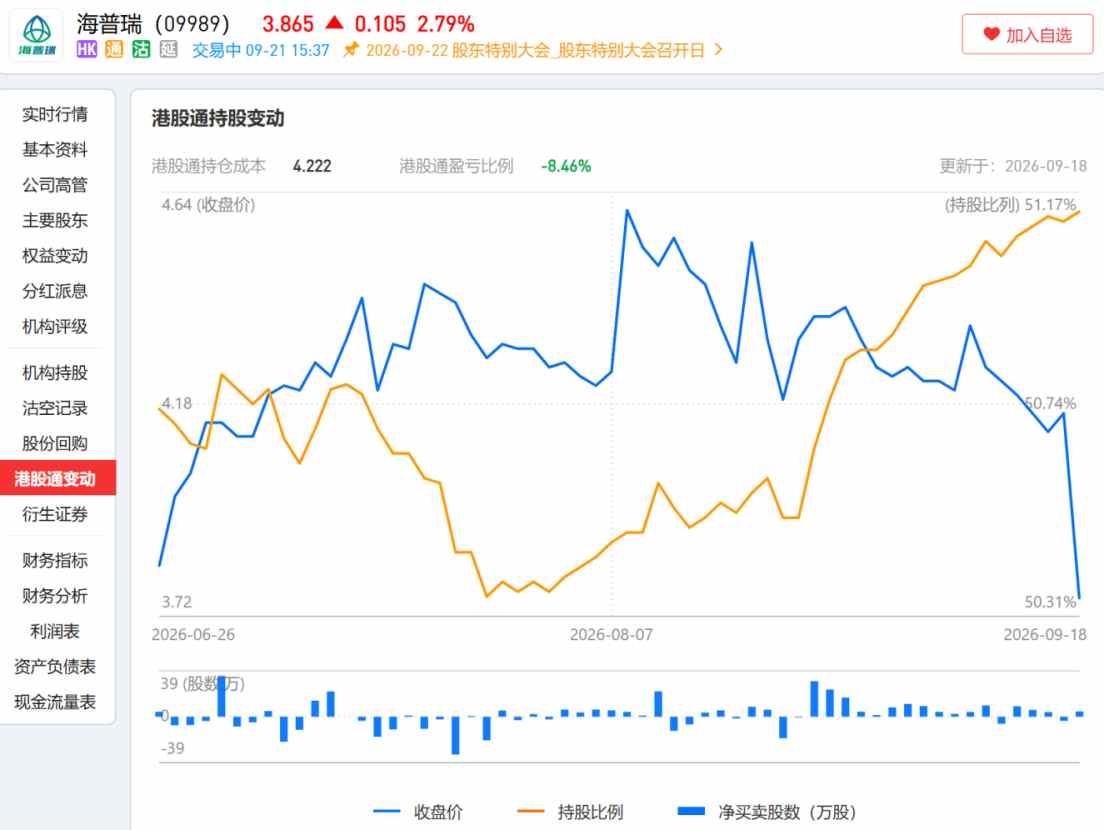
这在一定程度上说明,南向资金虽然有低位承接海普瑞的意愿,但并没有形成“越跌越大幅加仓”的强吸筹特征,其增持动作更像是“被动抬升比例+左侧试探吸货”。
由于目前海普瑞H股的市场定价主要基于其26H1财报显现出的基本面,而当前公司面临的包括低位的API价格、CDMO新客户尚未进入实质贡献阶段以及汇兑结构性敞口等压制因素仍然存在,而这些因素或许难以被短线的技术反弹完全消化,进一步演变成为新一轮的趋势性估值修复。