来源 :读创2026-08-25
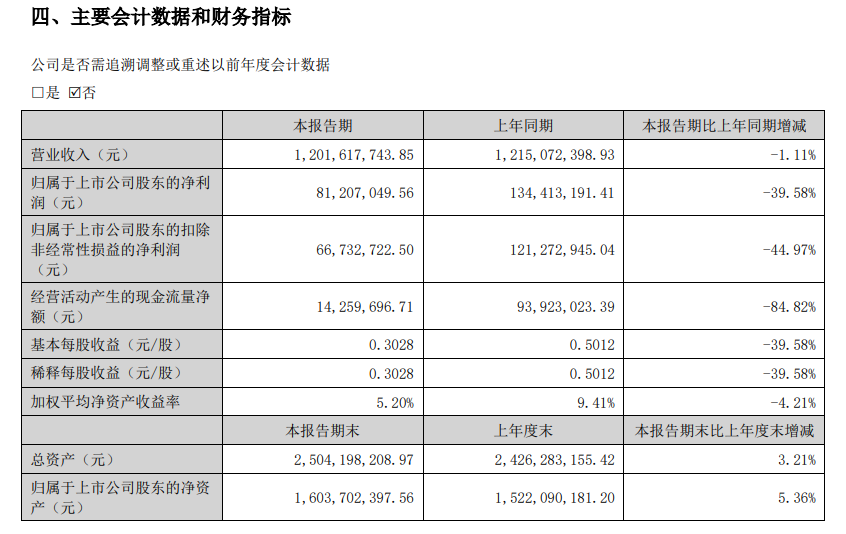
8月25日,无锡双象超纤材料股份有限公司(002395.SZ)披露2026年半年度报告。在2025年归母净利润已同比下滑57.19%的基础上,公司上半年营收12.02亿元同比下降1.11%,归母净利润8120.70万元同比下降39.58%,扣非归母净利润6673.27万元同比下降44.97%。
这份成绩单背后,是公司核心光学材料业务PMMA的收入与毛利率双双承压,叠加人民币升值带来的汇兑损失,构成了业绩下滑的主要推手。
 图片来源:公司公告
半年报数据显示,报告期内双象股份实现营业收入12.02亿元,较上年同期下降1.11%;归属于上市公司股东的净利润为8,120.70万元,而上年同期为13,441.32万元,同比下降39.58%;扣除非经常性损益后的净利润为6,673.27万元,同比大幅下滑44.97%;基本每股收益为0.3028元,同比下降39.58%;加权平均净资产收益率为5.20%,较上年同期下降4.21个百分点。
对于净利润的大幅下滑,公司在报告中解释称,主要系本期全资子公司重庆光学、苏州光学及无锡光电毛利率下降及公司持有外币资产因人民币升值汇兑损失增加所致。
财务费用科目成为最大失血点,本期发生额为865.40万元,而去年同期为-222.85万元,同比激增488.33%,公司解释称主要系本期公司持有外币资产汇率变动造成汇兑损失所致。此外,利润总额本期为9,040.10万元,同比下降40.93%。
从业务结构看,占双象股份营业收入比重达65.09%的光学级PMMA/MS材料业务成为拖累业绩的主因。该板块实现营业收入7.82亿元,同比下降10.27%,毛利率为14.10%,较上年同期下降4.59个百分点。其中核心产品PMMA实现营收5.92亿元,同比大幅下滑18.86%,毛利率为14.44%,同比下降5.86个百分点。与此同时,人造革合成革业务虽实现营收3.99亿元,同比增长22.46%,但该板块毛利率亦下降3.44个百分点至14.11%,未能对冲光学板块的颓势。
经营质量方面,公司经营活动产生的现金流量净额仅为1,425.97万元,而上年同期为9,392.30万元,同比大幅下降84.82%。公司解释称,主要系公司为应对市场变化拓展销售,采用票据方式收款增加及现金支付方式购买原材料较上年同期增加所致。此外,报告期末存货账面价值达4.56亿元,较期初的3.66亿元增长24.79%,占总资产比重上升3.14个百分点至18.21%。
曾几何时,全资子公司重庆光学是公司利润增长引擎。2025年年报中,公司强调重庆光学产能释放,营业收入、净利润较上年同期均实现大幅增长。然而到了2026年上半年,重庆光学、苏州光学及无锡光电三家子公司的毛利率却出现了同步下行。
从子公司具体数据来看,重庆光学上半年实现营业收入5.24亿元,营业利润仅为2083.51万元;苏州光学实现营业收入1.50亿元,营业利润5013.56万元。曾经贡献巨额利润的重庆光学,如今盈利能力已大幅缩水。
值得注意的是,报告期内重庆光学MS二期工程项目达到预期使用状态并转固,在建工程余额因此从4,103.87万元骤降至159.31万元。与此同时,公司全资子公司重庆光学已与长寿经济技术开发区管理委员会签订《年产35万吨特种材料项目投资协议》,该项目预算达20.00亿元,截至报告期末工程投入仅占预算的0.06%。
此外,公司报告期内向关联方重庆奕翔化工有限公司采购原材料5.82亿元,占同类交易金额的62.02%,关联交易依赖度较高。
双象股份计划半年度不派发现金红利,不送红股,不以公积金转增股本。截至报告期末,公司控股股东江苏双象集团有限公司累计质押所持公司股份9,100.00万股,占其所持股份比例为52.59%,占公司总股本的33.93%。