来源 :读创2026-08-28
8月27日晚,贵州信邦制药股份有限公司(002390.SZ)披露了2026年半年度报告。报告显示,2026年上半年公司实现营业收入24.67亿元,较上年同期下降13.29%;归属于上市公司股东的净利润9958.63万元,同比下降7.10%;扣除非经常性损益后的净利润7663.61万元,同比骤降28.13%。
这一组数据,将信邦制药营收连续下滑的轨迹继续拉长——从2023年全年营收64.61亿元,到2024年降至60.32亿元,再到2025年的56.2亿元,如今半年期营收已较2025年同期缩水逾13%。
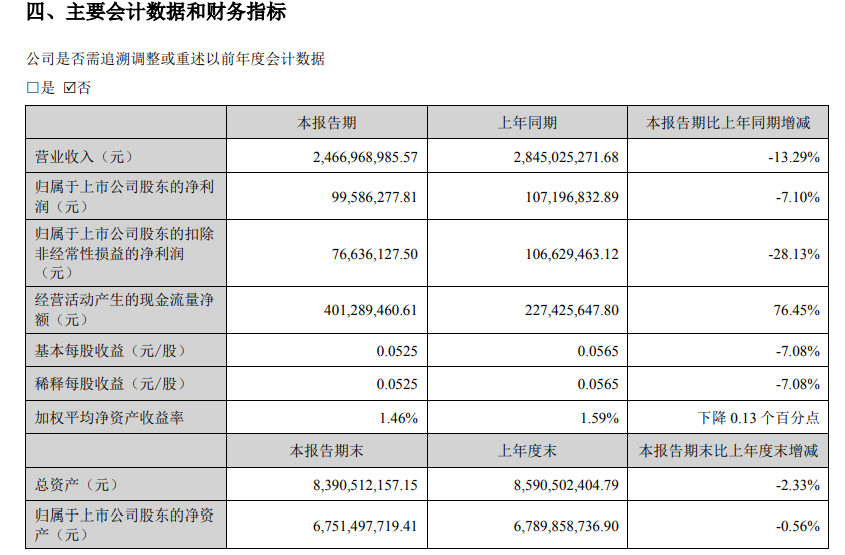 图片来源:公司半年报
信邦制药以“医疗服务+医药流通+医药制造”三大业务板块并称,但2026年上半年,三驾马车无一幸免。
占公司营业收入比重达59.17%的医药流通板块首当其冲。报告期内,医药流通业务实现营业收入17.46亿元(合并抵消前),较上年同期下降18.33%。公司在年报中直言,受药品集采降价、厂家配送权调整等多重因素影响,医药流通板块整体销售规模有所下滑。
医疗服务板块同样承压。报告期内,医疗服务实现营业收入7.30亿元(合并抵消前),同比下降7.65%。其中肿瘤医院3.93亿元,综合医院3.38亿元。公司称面对医保支付方式改革持续深化、外部经营环境变化等挑战,公司下属医院在承压中积极探索差异化转型路径。
医药制造板块也未能独善其身。报告期内,医药制造实现营业收入4.72亿元(合并抵消前),同比下降3.85%。其中,中成药业务营业收入8409.55万元,进一步承压;中药饮片及大健康产品业务营业收入3.88亿元,在集采深化的背景下仍实现增长。值得注意的是,医药制造的毛利率已从2024年的47.89%降至2025年的42.35%,下滑了5.54个百分点。
值得注意的是,信邦制药的核心业务盈利能力明显弱化。半年报显示,公司归属于上市公司股东的扣除非经常性损益的净利润为7663.61万元,同比大幅下滑28.13%,降幅远超营收降幅和归母净利润降幅。
报告期内,公司经营活动产生的现金流量净额达到4.01亿元,同比大幅增长76.45%,但这一数据的背后并非经营状况好转。半年报明确解释,现金流改善主要源于报告期内加大对应收账款的催款力度,同时严格控制采购支出以及报告期支付的费用减少。
此外,公司销售费用出现大幅收缩。上半年销售费用为7028.49万元,同比骤降45.85%,公司称系报告期收入下降,费用支出减少。其中,市场及学术推广费用从去年同期的8419.47万元骤降至1429.03万元。
除了经营层面的压力,信邦制药还面临重大的法律风险。半年报显示,公司及子公司均涉嫌单位行贿案,目前正处于法院审理阶段,尚未判决。这一诉讼的最终结果,对公司利润可能会产生一定的不利影响。
尽管上半年业绩下滑,信邦制药仍推出了利润分配预案:以扣除回购专户股份后的股本总额18.96亿股为基数,向全体股东每10股派发现金红利0.3元(含税),合计派现5689.22万元。