今天继续拆解一个有意思的定增方案,分析主体是维信诺(002397),主要点是定增主体的变化,原因以及价格。
9 月 28 日晚上,维信诺发了一份董事会公告。内容不复杂:去年 11 月定好的那个由合肥国资掏 29 亿进来当控股股东的定增方案,终止了。换成昆山国资掏 30 亿进来。发行价从锁死的 7.01 元一股,改成了到时候看市价打八折。锁定期从 36 个月拉到 60 个月。
市场上的解读很快分成两派。
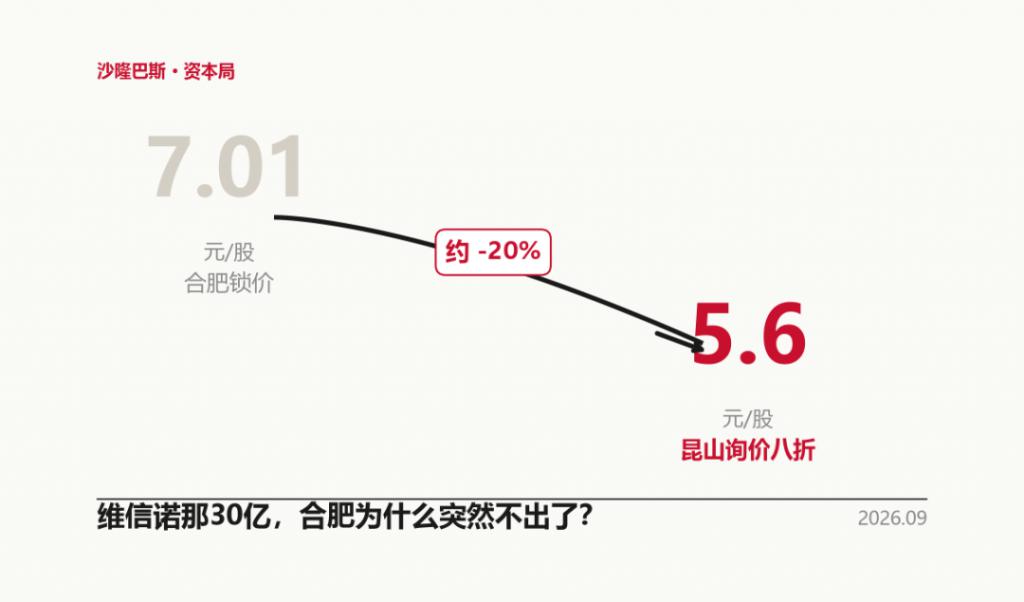
一派说,合肥算完账跑了,昆山被迫接盘。理由很简单:股价从 9 块跌到 6 块 7,7 块的锁定价已经倒挂了,合肥不划算。另一派说,昆山抄底摘桃,八折拿货还当控股股东,占了大便宜。
我把公告、时间线、财务数据、行业报告翻了一遍。
结论可能跟这两派都不太一样。
合肥和昆山,本来就是一伙的。这不是两个外面的大股东在抢位子,这是一伙人内部在商量:这笔钱谁来出,这个控股股东谁来当。
你要是带着"合肥跑了、昆山接了"的预设去看这盘棋,很多细节是对不上的。
一、先把新旧方案摆在一起看:七项里只有两个真变了(定价方式和锁定期)
很多人读公告只扫一眼"发行对象换了",但其实这版方案改的东西远不止换个名字。咱们一项一项对。
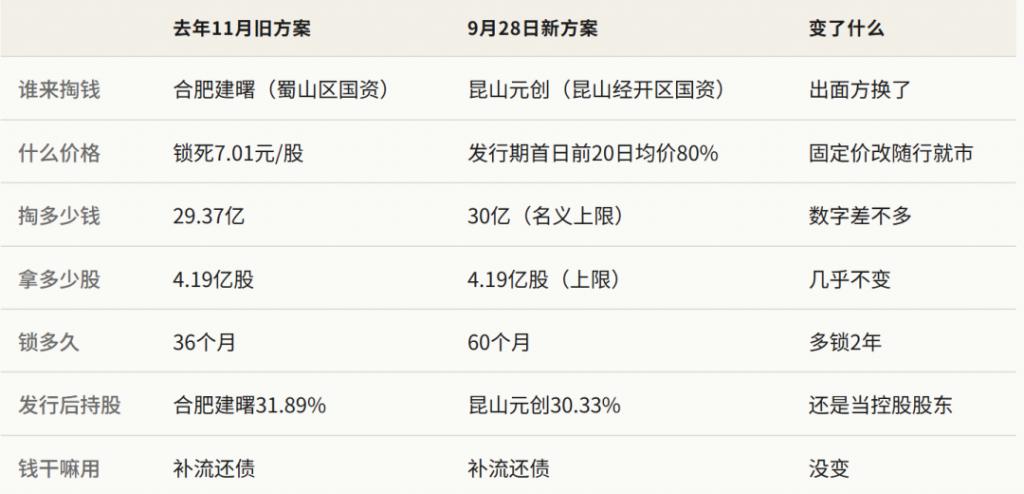
这张表里面,真正值得琢磨的不是"谁掏钱",是另外两个变化。
第一个变化:定价方式从锁价改成了询价
旧方案是锁价。7.01 元是 2025 年 11 月 9 日董事会那天定死的,当时股价 9 块钱出头,7.01 相当于打了个 7.8 折。只要方案批下来,不管中间股价涨到哪跌到哪,合肥都是按 7.01 元拿。
新方案改成了询价。价格什么时候定?等发行期第一天,拉出来前 20 个交易日的均价,打个八折。按现在 6 块 7 的股价算,底价大概 5 块 4 到 5 块 6。
这是什么概念?新主拿到的价格比旧方案便宜了 20%到 23%。而且它不锁价,等于给自己留了个期权:发行的时候股价低就按低价发,股价涨了就少发点股数把募资额凑够。
第二个变化:锁定期从 3 年主动拉到 5 年
规则上,通过定增取得上市公司控制权的,锁 36 个月就可以申请豁免要约收购。新方案主动锁 60 个月,多出来这 24 个月不是监管要求的,是新主自己提的。
为什么要多锁两年?因为方案已经换过一次人了,属于"二次启动",审核部门对这种控制权变更加定增的交易会更谨慎。主动把锁定期拉长,是向监管表诚意:我不是来炒一把就走的。同时也是跟上市公司交换条件——我多锁两年,你价格上给我随行就市。
所以这其实是一笔"价格换锁定期"的交易:新主不要原来那个 7 块的固定价了,改成到时候看市价打八折;作为交换,它愿意比原计划多锁两年。
二、维信诺为什么非要融这笔钱:五年半亏了 137 亿,短债是现金的三倍
把方案改了什么搞清楚之后,再看为什么非要融这笔钱。
维信诺,全球柔性 OLED 面板排第三,份额 11%左右,仅次于三星显示和京东方。智能穿戴屏幕它是全球第一,2026 年一季度市占 38%——你戴的智能手表,如果屏幕不是三星的,很可能就是它家的。
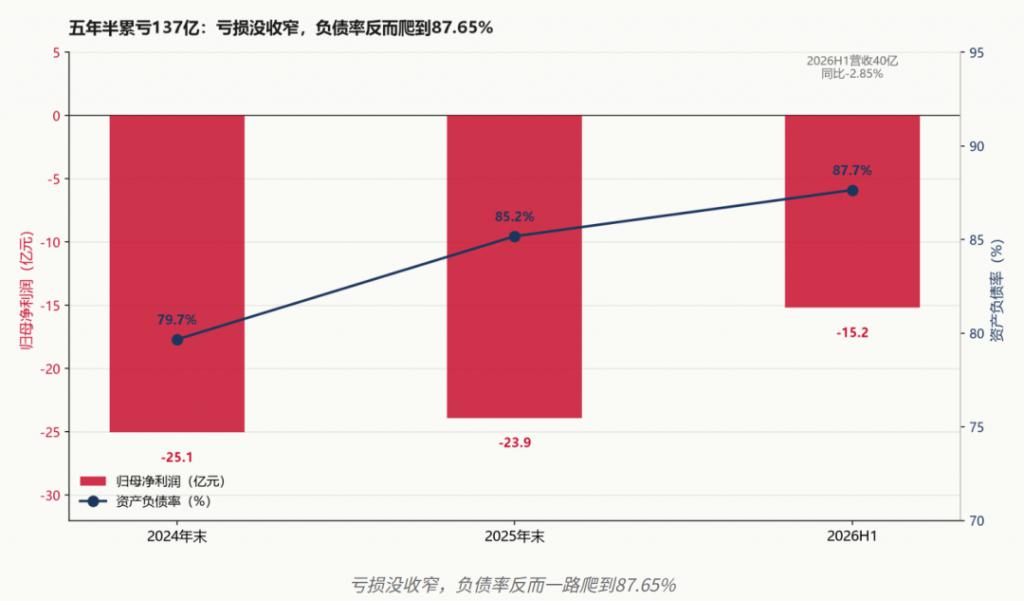
但它也是个五年半亏了 137 亿的主。
-23.89 亿2025 年归母净利87.65%2026H1 资产负债率0.34现金短债比
资产负债率 87.65%。账上短期借款 110 亿,加上一年内到期的非流动负债,短期刚性债务 164 亿。货币资金 56 亿。
不融资就是等死。2025 年 11 月找合肥来定增,本来就是救命钱,不是发展钱。当时媒体标题是"获合肥国资 29 亿定增入主将成实控人,将释放多维度长期价值",机构一片看好。
结果 10 个月后,方案改了。
三、最容易被误读的背景:合肥和昆山本来就是一致行动人
很多人看到"合肥换成昆山",第一反应是股东之间出了矛盾。
但翻一下股权结构就知道,这个想法从根上就错了。
合肥建曙和昆山元创,从 2021 年 3 月起就签了一致行动协议。2026 年 3 月,两家刚刚续签过一次。
什么叫一致行动人?就是两家在股东大会投票的时候,绑在一起按同一个意思投。它们加起来持股 20.89%,再加上管理层把手里的表决权委托给它们,这两家实际上就是维信诺这几年"无控股股东、无实际控制人"状态下,真正说了算的那拨人。
昆山元创是谁?它原来叫"昆山经济技术开发区集体资产经营有限公司",2026 年 7 月才改名叫"昆山元创投资集团"。它早在 2018 年就入股维信诺了,现在持股 9.43%,手里 1.317 亿股。它不是外面找来的新买家,是陪了维信诺 8 年的老股东。
这里有个很有意思的细节:昆山元创的注册资本,才 1.97 亿元。
它要拿 30 亿现金出来。1.97 亿注册资本对 30 亿出资,杠杆超过 15 倍。这钱从哪来?公告里没说。大概率是昆山经开区财政统筹——国资经营预算、发债、银行并购贷款组合。但不管怎么筹,一个注册资本不到 2 亿的平台,要在几个月内凑出 30 亿真金白银,这个动作本身就说明这不是它一家平台的决策,是昆山经开区层面在背后统筹。
所以这不是"合肥退出了、昆山接盘了"。这是两个本来就绑在一起的股东,内部商量了一下:去年说好了合肥出面当那个掏钱的控股股东,今年不换了,换昆山出面。
证据也很直接:
? 2026 年 3 月续签一致行动协议时,表决权委托期写的是"至向合肥建曙发行完成之日或 24 个月孰早"。按 2026 年 3 月算最晚到 2028 年 3 月。结果 9 月就换成了昆山——比这个 deadline 早了一年半。
?合肥稀释完还持有 8.8%,没走。真要是闹翻了,不会是这个走法。
?公告措辞是"经综合考虑实际情况并与相关各方协商一致"。没有任何一方"违约"的说法。标准的国资之间"和和气气换方案"的口径。
四、那为什么要换?四个原因叠在一起
4.1 行业实在太差了:面板均价半年跌 17%,大厂一年折旧是小厂全年收入的 5 倍
这是理解整件事的大背景。不是维信诺一家在亏,是整个 AMOLED 行业在产能过剩加终端疲软的双重挤压下,打价格战。
CINNO Research 的数据:2026 年上半年,全球柔性 OLED 手机面板均价同比跌了 17%。下半年还要继续跌,预计跌幅可能扩大到 20%以上。
为什么跌成这样?一头是需求。IDC 数据显示,2026 年三季度全球智能手机出货量同比跌了 6.7%,已经连续三个季度同比下滑。另一头是成本。存储芯片从 2025 年下半年开始涨价,终端厂商整机成本扛不住,就往下游压——压谁?压面板厂。
面板厂怎么办?稼动率不能降太多,产线停了重启成本更高。为了填满产能,只能在项目竞标里持续让利。三星显示为了抢新项目主动降价,带得整个市场价格体系往下走。
这就是个死循环:需求差→砍单→稼动率不足→降价抢客户→利润更差→更没钱投研发。
竞争格局呢?2025 年全球 AMOLED 手机面板份额:
?三星显示 41.5%,还在第一,但同比掉了 1.7 个百分点。
?京东方 16.3%,国内第一,2025 年柔性屏出货 1.5 亿片。
?维信诺 11.1%,全球第三,2025 年出货约 7100 万片。
? LGD 9%,深天马 9%,TCL 华星 7.8%。
中国厂商加起来份额第一次超过了 50%。听着提气。但你看绝对数:京东方一年出 1.5 亿片,维信诺才出 7100 万片,体量差两倍多。维信诺排第三,但是没有规模优势。
京东方成都 B16(8.6 代,630 亿投资)2026 年年中量产,维信诺合肥 8.6 代 ViP 线(550 亿投资)2027 年一季度量产。给你一个数字感受一下:京东方 2025 年一年折旧摊销 387 亿。维信诺 2025 年全年营收才 81 亿。京东方一年折的旧,是维信诺全年收入的将近 5 倍。
4.2 收购合肥维信诺自己那摊事黄了:65 亿收购案被监管问了三年,最后只能撤
2022 年底,维信诺启动了一笔重大资产重组:发行股份加现金,收购合肥维信诺 40.91%的股权。对价约 65.61 亿。当时签的业绩承诺是:2024 到 2026 年,合肥维信诺累计净利润不低于 29.2 亿。
合肥方面的算盘打得很清楚:把手里合肥维信诺的股权卖给上市公司,换成股票加现金,一次性变现。结果这单拖了将近三年。深交所三轮问询,四次中止审核,最后 2025 年 10 月 24 日正式终止。
具体监管问了什么、为什么问死,第五章单独展开。这里先说这单黄了对合肥意味着什么。
原本合肥的剧本是:卖合肥维信诺股权变现,同时拿上市公司控制权,双赢。现在剧本反过来了:股权装不进上市公司了,反而要掏 29 亿现金出来当控股股东。从"卖资产变现"变成"再掏钱进去"。
4.3 钱也不是那么好凑的:昆山财政比蜀山宽裕,合肥新站已经压了 550 亿
昆山经开区是什么地方?全国最强的国家级开发区之一。它底下有完整的光电产业链,财政统筹能力跟合肥蜀山区不是一个量级。
合肥这边呢?合肥维信诺那条 8.6 代 ViP 线已经投了 550 亿进去,2027 年一季度才量产。在这个节骨眼再让蜀山区掏 29 亿现金出来拿上市公司控制权,资金安排确实紧张。
昆山不一样。昆山国显光电在昆山已经待了 14 年(2012 年成立),是维信诺最早的量产基地。这块产线的工人在昆山、GDP 在昆山、税收在昆山。昆山方面对这块资产的经营状况最清楚,也最有动力保它。
4.4 还有一个常被忽略的变量:当年主导的人,走了
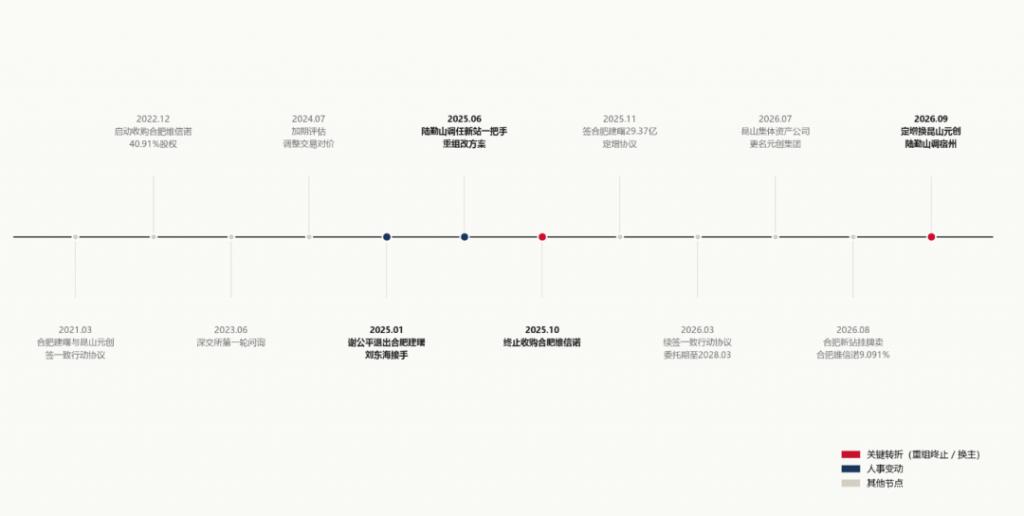
谢公平,1968 年生,蜀山区本土成长起来的干部,从街道财政所所长一路干到蜀山区城投董事长。2021 年 9 月起当合肥建曙执行董事兼总经理,2024 年 4 月还在维信诺董事会换届里当选董事——他就是当年合肥建曙入股维信诺、代表蜀山区坐进上市公司董事会的那个人。
然后看时间线:
? 2025 年 1 月 23 日,谢公平从合肥建曙退出。
? 2025 年 2 月 21 日,因"工作调整"辞去维信诺董事职务。
?接他位子的是刘东海,1981 年生,比他小 13 岁。
谢公平 2 月就从维信诺董事会走人了。而 29 亿定增协议是 2025 年 11 月才签的。也就是说,这个 29 亿定增方案签的时候,当年主导合肥建曙入股维信诺的那个人已经走了 9 个月了。
新官跟旧人的区别在哪?谢公平是从 2021 年就坐在这里的,合肥建曙怎么入股、怎么签一致行动协议、怎么启动收购合肥维信诺,都是他在任上推动的。这种项目对他来说是历史包袱,也是政绩工程,他有动力把它做完。
刘东海 2025 年 1 月才接手。他接手的时候,这个项目已经被深交所问了两轮、中止了一次、业绩承诺被质疑了。新站高新区那边也一样。陆勤山之前在瑶海区当了 4 年书记,2025 年 6 月 13 日才调任新站高新区党工委书记。他是瑶海来的外来干部,跟维信诺没有历史渊源。他到任 4 个月后,2025 年 10 月,合肥维信诺收购案正式终止。更有意思的是,2026 年 9 月 14 日——也就是这次定增换主公告前两周——陆勤山已经调任宿州市委常委、副市长了。
五、监管是怎么把这单收购问死的:三个问题,每个都戳在七寸上
回顾合肥维信诺这单收购,从 2022 年 12 月董事会预案,到 2025 年 10 月终止,拖了将近三年。三年里深交所发了三轮问询函,公司四次申请中止审核。最后不是公司不想做了,是监管把这单交易的底裤一点点扒下来了。
第一个问题:四年收入翻三倍,你这个收益法预测,是不是太乐观了?
2023 年 6 月第一轮问询,监管直接点了出来:在收益法预测里,合肥维信诺 2023 年收入预测 45.89 亿,到 2027 年要做到 152.62 亿——四年时间收入翻三倍多。出货量预测从 2023 年的 1760 万片,增长到 2025 年的 4500 万片。
监管的意思很明白:2023 年整个手机 OLED 市场才多大?你一家新厂四年出货量翻 2.5 倍,凭什么?
第二个问题:转固之后一年 21 亿折旧,你算进去了吗?
这是最致命的一刀。
合肥维信诺那条 G6 全柔性线,2024 年 11 月末才达到预定可使用状态转固。转固的固定资产原值 237.57 亿,转固之后每年新增折旧费用 20.97 亿。
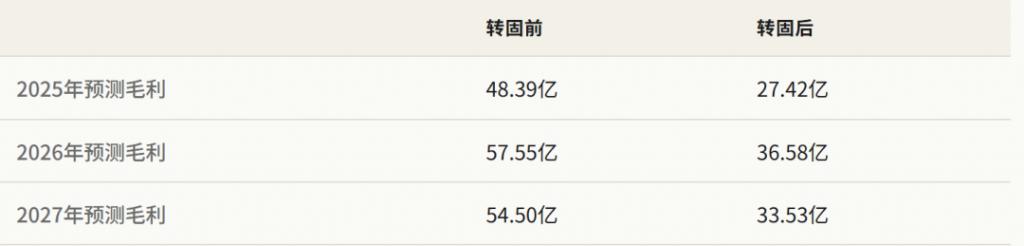
一条线转固,一年多出来 21 亿折旧,直接吃掉一半毛利。那业绩承诺怎么算的?29.2 亿累计净利润(2024-2026 三年)。这个利润承诺是在转固之前做的,转固之后成本结构完全变了,承诺的数字根本对不上。
第三个问题:每年 1.51 亿技术许可费,是不是在做利润?
合肥维信诺是一条 G6 全柔性线,技术从哪来?从维信诺母公司授权。每年合肥维信诺要向母公司支付 1.51 亿技术许可费。
这笔钱在合肥维信诺的利润表上是费用,在母公司账上是收入。但合肥维信诺是上市公司的参股公司(45.45%),合并报表范围内不抵消。也就是说,这笔钱可以直接增加合肥维信诺的净利润。
监管的怀疑是:你合肥维信诺自己赚不到那么多利润,就通过向母公司付技术许可费这种关联交易,把利润做出来,凑够 29.2 亿的业绩承诺。这不是市场行为,这是自己人跟自己人调账。
2026 年 9 月 18 日,也就是这次定增换主公告前十天,维信诺又发了个公告:跟合肥维信诺签了新的技术许可合同,固安云谷作为支付义务人,技术许可费 3 个亿。重组都终止快一年了,技术许可关系还在。
六、锁价倒挂了,为什么不直接改个价?
这是整笔交易里最容易被略过的一点。规则上完全可以改价。
按《注册管理办法》第五十七条,认购后取得控制权的投资者,可以选三种定价基准日之一:董事会决议日、股东大会决议日、发行期首日。合肥如果想"跟着股价往下调",操作很简单:重新开一次董事会,把定价基准日改成新决议日,按新基准日前 20 日均价的 80%重新算价。
按现在股价算,新价格大概 5 块 6,比原来的 7 块 01 便宜 20%。同样掏 29 亿,能多拿 1 亿股,持股比例从 31.89%提到 37%左右。
价格更低、持股更多、控制权更稳。这种生意按说应该抢着签。
但一致行动人内部选的不是"合肥继续出面、改个价",而是"换昆山来出面"。这说明什么?问题不在价格。价格是交易条款,意愿才是交易本身。
昆山新方案选的是询价,不是新的锁价。如果昆山真觉得这公司便宜到非拿不可,它完全可以学合肥原来那套——新董事会决议日直接锁价 5 块 6。它选了发行期首日前 20 日均价 80%,等于给自己留了个期权。
一个老股东,对公司真实经营状况比谁都清楚,它选了随行就市,不锁价。这本身就说明,它不是在抄底。它是一致行动人内部协商完,出面承担这个出资责任,但要了价格保护。
七、那昆山是摘桃了吗?家门口有最赚钱的产线,但账上还背着 176 亿担保
先看昆山本地的产业底子。昆山光电产业园是国内唯一按光电产业链规划建的园区,产业规模超过 1200 亿,落户企业 200 多家。三大面板厂集聚:维信诺昆山国显、友达光电、龙腾光电。国内唯一同时覆盖 a-Si、LTPS、OLED、Micro LED 四类技术路线的地方。
维信诺在昆山扎根了 20 年。昆山国显是整个集团里最成熟的资产:G5.5 线,月产能 15K,综合良率 90%,智能穿戴 AMOLED 全球第一,市占 38%。
说它摘桃,好像也有道理。但反过来想。
昆山国显本来就在上市公司体内,昆山本来就是二股东,不存在"摘"的问题。以前是孙公司,现在还是孙公司。变的只是谁在上市公司层面当那个出面的控股股东。
真正难的是什么?是上市公司账上那堆债。
?固安云谷在河北廊坊,G6 全柔,月产能 30K,重资产爬坡中。光这一家子公司,上市公司给它的担保就有 93.88 亿。
?合肥维信诺在安徽合肥,G6 全柔加在建的 8.6 代 ViP 线(总投资 550 亿,2027 年一季度量产)。
?上市公司账上短期刚性债务 164 亿,对外担保余额 176 亿,占净资产的 538.9%。
昆山出面当控股股东,意味着固安那条线(在河北廊坊,跟昆山没有产业关系)的 93.88 亿担保,它得跟着管。这不是摘桃。这是一致行动人内部,产业绑定最深、出钱能力最匹配的那一方,站出来承担整体责任。
它要了八折询价作为价格保护,又多锁了两年作为诚意。这是谈判的结果,不是天上掉馅饼。
八、这公司的财务到底有多紧:三组数字看化债难度
很多人看维信诺,只看到它亏得多。但真正危险的不是亏损,是债务结构。
第一组:短期偿债缺口持续扩大
2025 年末,短期借款 84.23 亿,加上一年内到期的非流动负债 80.46 亿,短期刚性债务 164.7 亿。账上货币资金 56.15 亿。现金短债比 0.34。短期要还的钱是账上现金的三倍。这公司必须靠借新还旧、银行展期才能滚下去。到 2026 年上半年,短期借款跳到了 110.64 亿,半年增加了 26 亿。不是在化短债,是在继续加短债。
第二组:担保倍数超 5 倍
2026 年 8 月,公司及控股子公司对外担保余额 176.13 亿,占 2025 年经审计净资产的 538.9%。上市公司净资产才 32.68 亿。一旦任何一个主要子公司还不上债,担保链条会立刻反噬母公司。半年报后净资产估算只剩 17 到 18 亿了,按这个烧钱速度,再过两年就要资不抵债。
第三组:经营现金流"假好看"
2025 年经营现金流净额 23.09 亿,同比暴增 531%,看着很惊艳。但拆开看:公司 2025 年净亏 23.89 亿。经营现金流为正,完全是因为 AMOLED 产线是重资产,每年折旧摊销几十亿——这是会计上的非付现成本,不流出现金。经营现金流为正,不代表赚钱。只说明折旧比亏损还大。
这两年维信诺把能试的招都试了。2025 年 9 月给昆山国显做了一笔 5 亿的市场化债转股。表面上是引入了工融金投二号基金(工银资本背景)增资 5 亿,全部用于还工行存量贷款。但这个基金总规模 8.18 亿,维信诺自己作为 LP 还出了 2.04 亿,外面真正进来的钱只有 3 亿出头。而且这 3 亿是工行体系内的钱——本质是银行把债权转成股权降自己的风险敞口,不是什么战略投资。
九、最后说点实在的:交易能成,但不是利好
这笔交易最后大概率能成。60 个月长锁定、老股东自己掏钱、用途就是补流还债——这是并购重组审核里最容易过的组合。时间表上,乐观估计 2026 年底前走完国资审批和股东会,2027 年上半年深交所审核加证监会注册,2027 年中前后发行完成。
但对二级市场投资者,这不是利好。
原方案 7.01 元锁价,相当于给股价托了个底。新方案改成询价八折,按现在股价算底价 5 块 4 到 5 块 6,托底价直接降了 20%。
还有一个数字游戏值得戳破:名义募资额从 29.37 亿微增到 30 亿,听着还多了点。但你算算实际能募到多少。发行数量上限 4.19 亿股。要募满 30 亿,意味着发行价得到 7.16 元——现在股价才 6 块 7。按询价规则八折算,底价大概 5 块 6。按底价发满 4.19 亿股,实际到手现金大概 23.5 亿,比原方案 29.37 亿还少了将近 6 个亿。
也就是说,新方案名义募资额涨了,实际到手的钱可能更少。为什么昆山愿意?因为它掏的钱也比合肥原来答应的少。
真正能让维信诺翻身的,从来不是谁来当这个控股股东。是 OLED 面板价格什么时候企稳。是公司什么时候能单季度减亏到接近盈亏平衡。是 2027 年合肥 8.6 代 ViP 线量产后,能不能在中尺寸市场真正打开局面。
在那之前,所有"国资入主""控制权变更"的故事,都是输血,不是造血。
合肥和昆山那点内部调整,说穿了就是:这锅饭还得继续做,掌勺的人从合肥那位换成了昆山这位。灶台还是那个灶台,锅里还是那锅粥。
饭什么时候能熟,不取决于谁掌勺,取决于火候。
作者:沙隆巴斯$维信诺( SZ002387 )$