11月3日,花旗发布了东山精密的最新研究报告,重点分析了公司2026年第三季度业绩电话会议的内容,并对光模块、光芯片、AI-PCB以及CPO/NPO等业务进行了深入展望。
这份报告有一个值得关注的地方:花旗虽然大幅下调了东山精密的目标价,但并没有下调公司的核心盈利预期,反而继续看好公司2027年的业绩兑现。具体来看,花旗维持东山精密买入评级,将目标价从此前的275元下调至159元
花旗认为,近期东山精密股价下跌,更多反映的是市场对AI板块投资情绪的降温,而不是公司基本面出现明显恶化。
1.6T光模块四季度开始放量,2027年有望成为业绩增长关键一年
首先,花旗最关注的就是东山精密的光模块业务。随着AI算力需求持续增长,数据中心内部的数据传输量越来越大,对高速光模块的需求也在不断提升。从800G到1.6T,光模块正在进入新一轮技术升级周期。
花旗在电话会议中了解到,东山精密2026年第三季度主要处于1.6T产品的客户认证阶段,真正有规模的商业出货预计从2026年第四季度开始。也就是说,三季度更多是在为后续放量做准备,四季度才是观察1.6T业务增长的重要窗口。
从产能规划来看,花旗预计东山精密2026—2028年800G光模块出货量分别为560万只、2000万只和2100万只,1.6T光模块出货量分别为20万只、500万只和2300万只。可以看到,花旗预计1.6T光模块将在2027年开始明显放量,2028年进一步成为重要增长来源。
这里还有一个值得关注的细节。公司管理层表示,第三季度光模块收入环比增长超过50%,光模块业务贡献了公司第三季度净利润的70%以上,盈利能力也较上一季度有所改善。花旗认为,光模块业务的净利润率可能高于此前预期,2026年第三季度甚至可能达到29%以上。这说明东山精密的增长逻辑已经不只是光模块出货量增加,还包括业务结构改善和盈利能力提升。
DSP成为最大瓶颈,2027年第二季度后供应有望改善
虽然1.6T光模块需求不错,但产业链目前仍然面临供应约束。花旗特别提到了三个关键环节:DSP、激光器和PCB。其中,DSP是目前东山精密面临的最大约束。
DSP是数字信号处理芯片,在高速光模块中承担重要的信号处理任务。随着光模块速率不断提升,对DSP的性能和供应能力也提出了更高要求。根据管理层介绍,2026年第四季度至2027年第一季度,DSP交付可能受到限制。不过,供应商预计2027年第二季度之后会有明显的产能释放。管理层认为,即使上半年部分交付出现延迟,也有机会在2027年下半年进行弥补。
另外,花旗还提到一个产业链变化:目前整个市场中,PCB短缺正在变得比激光器短缺更加严重。这意味着,随着AI服务器和高速光模块需求持续增长,PCB也正在成为产业链的重要瓶颈。对于东山精密来说,公司同时布局光模块、光芯片和PCB,内部供应体系能够在一定程度上帮助其应对材料短缺,也有助于争取更多光模块订单。
CPO和NPO还需要时间,真正放量可能要等到2028年
除了传统可插拔光模块,花旗还重点讨论了CPO和NPO。这两个方向被市场视为下一代高速光互联的重要技术路线。简单理解,传统光模块通常采用独立封装方式,而CPO是将光引擎与交换芯片等更紧密地集成在一起,以缩短电信号传输距离,降低功耗。NPO则处于传统可插拔光模块和CPO之间,是一种不同程度的近封装方案。
东山精密目前已经开始布局相关技术。CPO方面,公司已有450mW产品通过内部可靠性测试,后段封装工作正在推进,计划于2026年第四季度向客户送样测试。花旗预计,CPO行业真正有意义的规模化量产可能从2028年开始。NPO方面,管理层预计2027年不会出现有意义的市场需求,2028年可能出现有限量产。
这意味着,CPO和NPO目前更多还是技术储备和客户验证阶段,短期业绩贡献可能有限。但从中长期来看,如果下一代光互联技术逐步成熟,东山精密现有的光模块和光芯片布局,有望为其提供新的增长机会。
AI-PCB需求旺盛,2028年RPCB收入有望超过FPCB
除了光模块,PCB也是花旗重点关注的业务。东山精密本身就是国内重要的PCB企业,产品包括FPCB和RPCB。其中,FPCB主要是柔性电路板,RPCB则是刚性电路板。随着AI服务器、交换机以及数据中心基础设施持续升级,高端PCB的需求正在快速增长。
花旗在报告中提到,公司此前融资建设的一期AI-PCB产能已经投产,而且已经被几家北美主要客户全年预订。更值得关注的是,一些此前没有合作关系的客户,也在积极与公司讨论产能安排。甚至有部分终端客户提出,如果东山精密扩大产能,愿意提供投资支持。这说明当前高端AI-PCB市场的需求比较旺盛,客户对新增产能有较强的需求。
管理层还表示,2028年RPCB收入预计将超过FPCB。这意味着,公司未来的PCB业务结构可能发生变化,高端RPCB有望成为重要增长引擎。此外,传统工业、汽车和医疗领域的PCB产品也出现涨价,部分产品价格涨幅达到40%—50%,进一步改善了相关业务的毛利率。
泰国工厂建设提速,客户验证已经通过
海外产能也是这份报告关注的一个重点。东山精密计划在泰国建设六栋厂房,目标是在2027年全部完工。目前,一栋厂房已经完成,另一栋正在建设中。
值得注意的是,公司泰国光模块产能已经通过领先客户的审核,而且首次尝试就通过了验证。管理层预计,随着光模块产量逐步提升,泰国工厂有望实现盈利。对于东山精密来说,泰国工厂不仅是海外产能布局,也有助于提升对海外客户的服务能力。随着北美客户需求增长,海外生产基地的重要性也在不断提升。
花旗盈利预测:2027年净利润预计达到281亿元
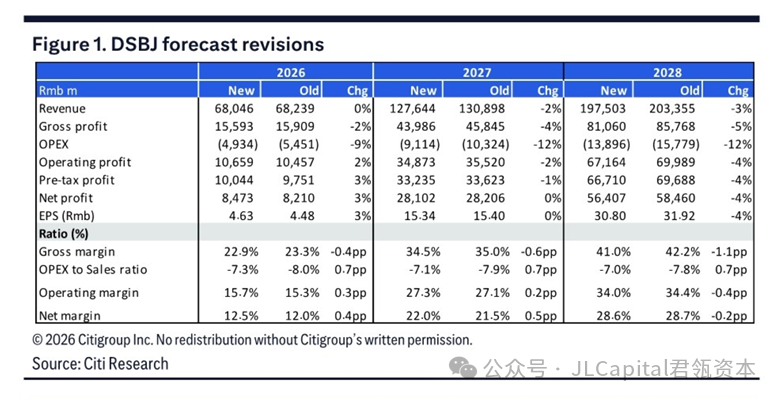
接下来看看花旗最核心的盈利预测。花旗在纳入公司2026年第三季度业绩后,对未来三年的盈利预测进行了小幅调整。
| 指标 | 2026年预测 | 2027年预测 | 2028年预测 |
|---|
| 营业收入 | 680亿元 | 1276亿元 | 1975亿元 |
| 净利润 | 85亿元 | 281亿元 | 564亿元 |
| EPS | 4.63元 | 15.34元 | 30.80元 |
从数据来看,花旗预计东山精密2027年净利润将达到281亿元,同比增长约232%;2028年净利润进一步达到564亿元,同比增长约101%。更值得注意的是,花旗对2027年的净利润预测,与此前基本持平。这说明,尽管市场近期对AI产业链的投资情绪有所降温,但花旗并没有明显改变对东山精密未来两年业绩增长的判断。
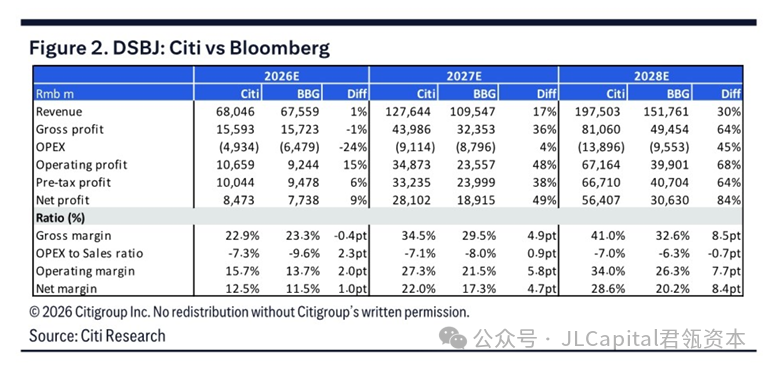
另外,花旗预测2027年净利润为281亿元,而彭博一致预期约为189亿元,高出约49%。到了2028年,花旗预测净利润564亿元,彭博一致预期约为306亿元,高出约84%。可以看出,花旗对东山精密未来盈利能力的判断明显更加乐观。
目标价从275元下调至159元,究竟发生了什么
最后来看这份报告最受关注的部分:估值。花旗继续维持买入评级,但将目标价从275元大幅下调至159元。为什么盈利预测没有明显下调,目标价却下调了这么多,核心原因是估值倍数下降。