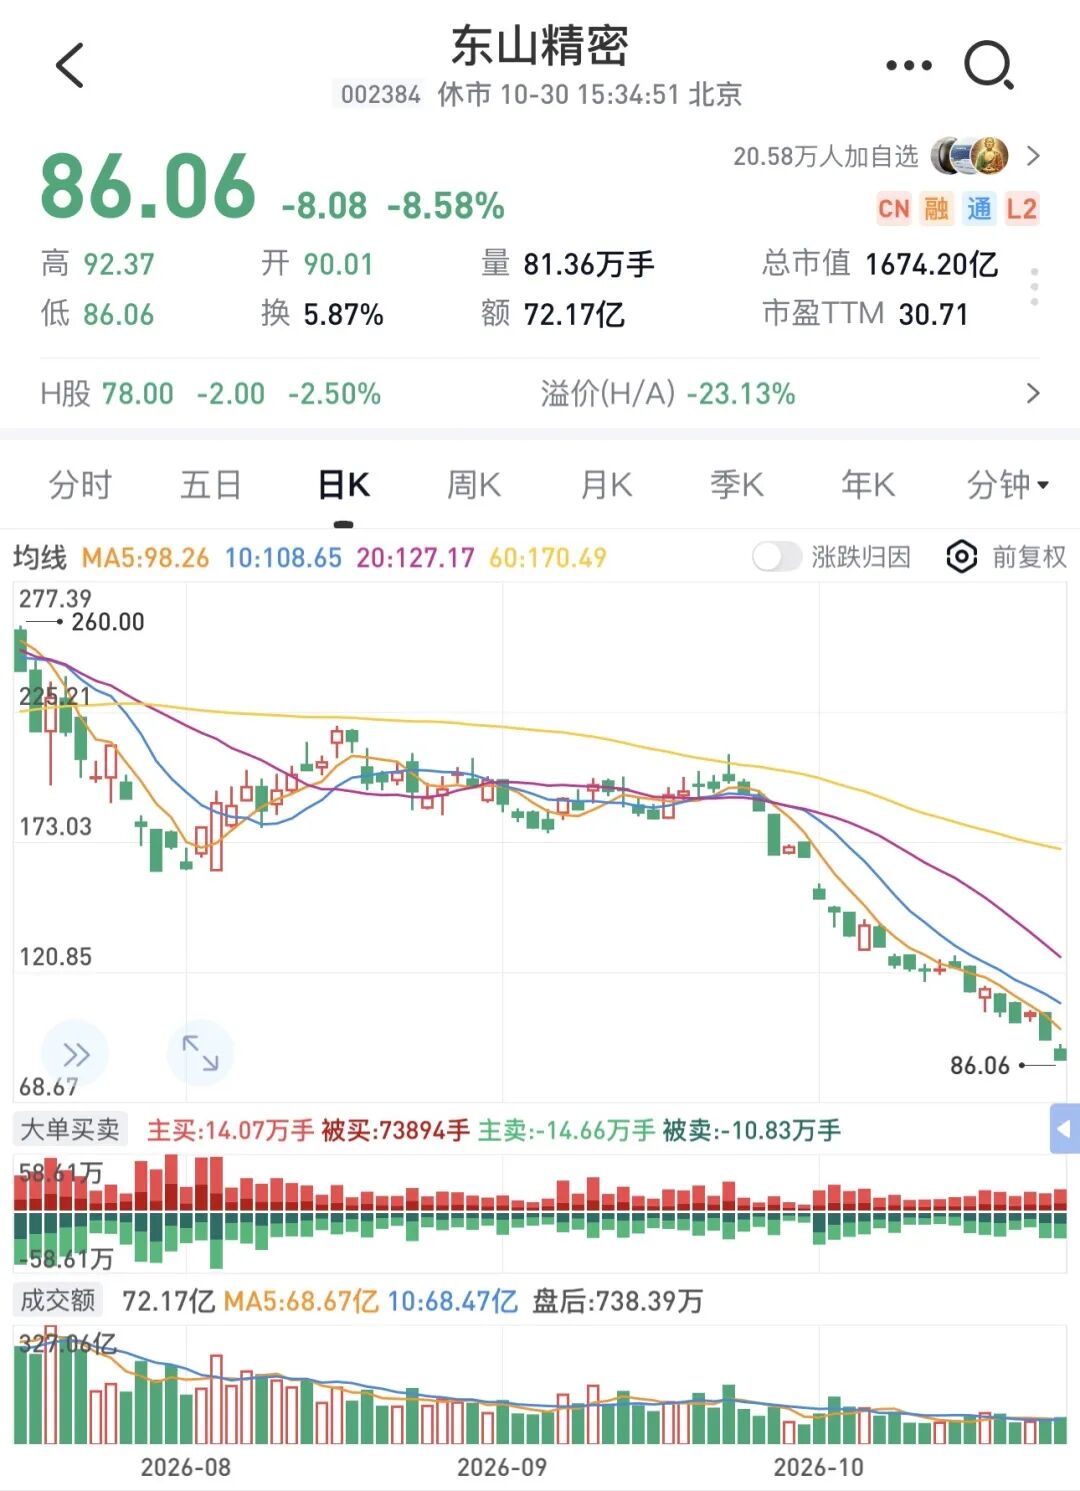
东山精密这一两周,股价和业绩都成了讨论焦点。A股周四跌停,周五再跌8.58%,两个交易日累计下跌近18%。
周五收盘后,公司披露三季报:第三季度归母净利润23.32亿元,同比增长401.18%,环比增长约26%。
就在两天前,东山精密刚刚登陆港交所。阿里巴巴、睿远基金等参与基石投资,但港股上市首日仍然破发,随后继续下跌。
这份三季报公布后,雪球上的讨论也没有停。有人看好光模块业务继续放量,也有人担心,业绩还在增长,股价却可能已经提前反映了未来的预期。
A股两天跌近18%
港股上市破发
10月29日,东山精密A股跌停,收报94.14元。10月30日,股价继续下探,收报86.06元,跌8.58%,收在当天最低价。以10月28日收盘价104.60元计算,整个交易周,累计跌幅达到24.65%;整个10月,累计跌幅达48.59%,市值减少约1489.83亿元。
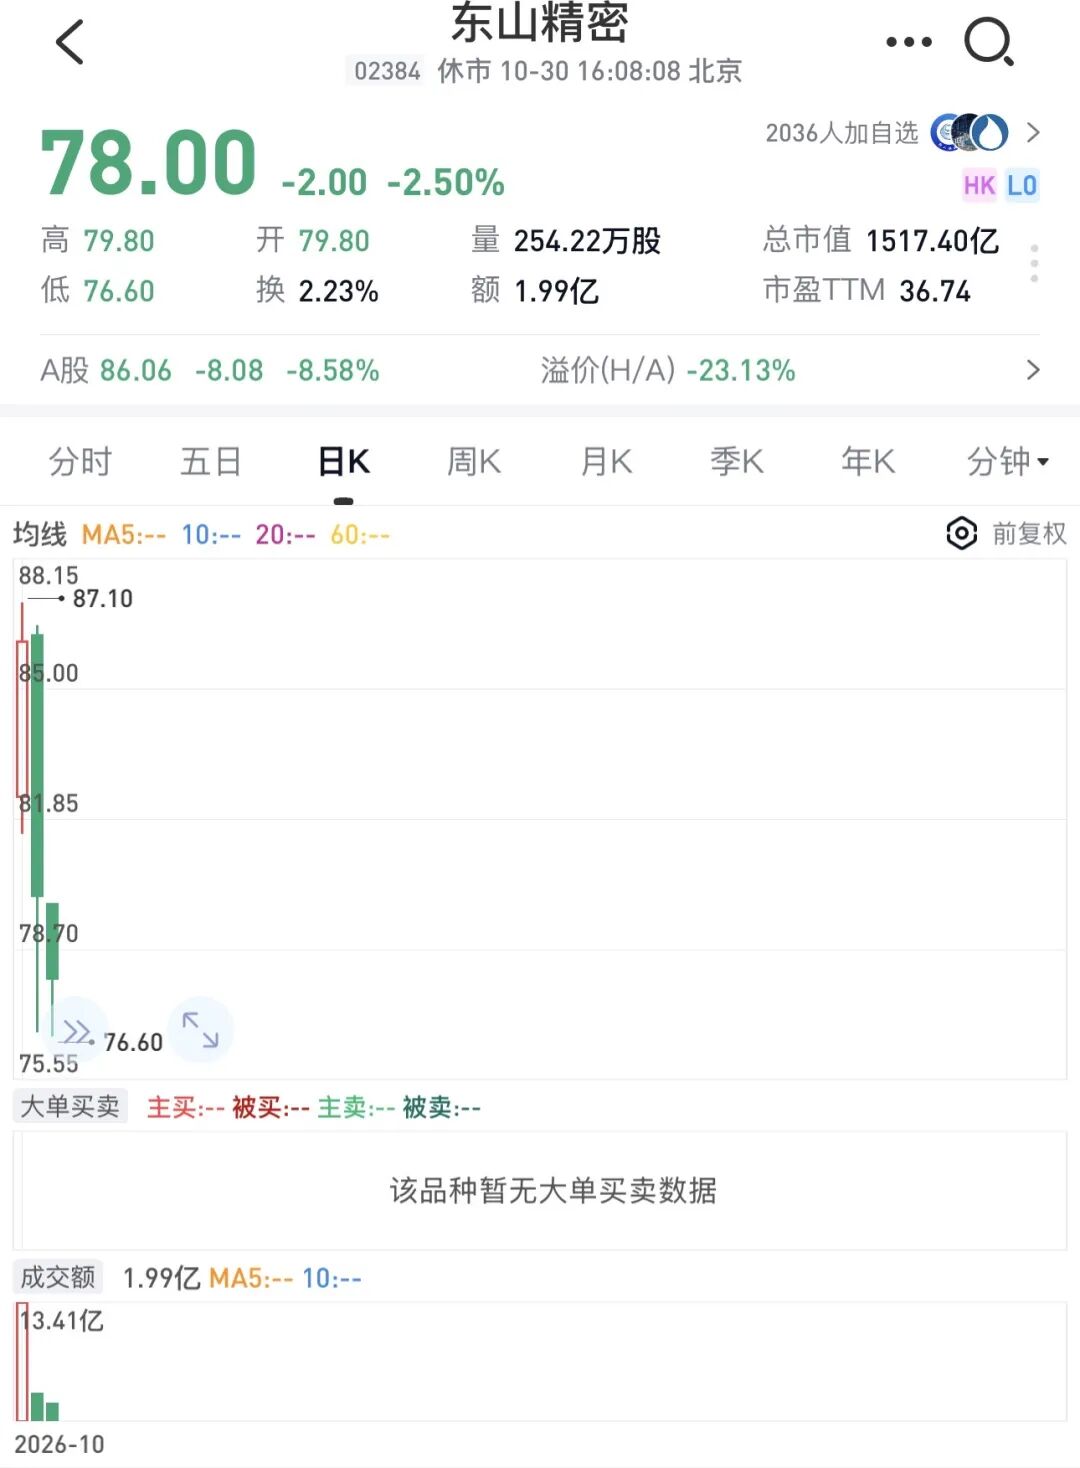
港股也没有走出独立行情。10月28日,东山精密以86.8港元的发行价登陆港交所,首日收报86.15港元,跌0.75%。随后两个交易日分别下跌7.14%、2.50%,周五收报78港元,较发行价低约10.14%。
这次港股IPO,参与机构并不少。公司引入20家基石投资者,包括阿里巴巴、摩根资产管理、睿远基金等,合计认购6.8亿美元。此次发行募资总额约98.76亿港元,净额约97.17亿港元。
但香港公开发售认购不足,认购水平只有初始公开发售股份的0.52倍。部分股份随后转至国际发售,最终香港公开发售占比降至5.19%,国际发售占比为94.81%。
其实,上市前就有投资者表达过谨慎。雪球用户@爱投资的小熊猫 在10月21日的新股分析中认为,按当时招股价上限测算,H股相对A股约35%的折价,对他而言吸引力仍然有限。他同时提到,近期多只A股公司赴港上市后表现偏弱,虽然东山精密基石认购比例较高,但他仍对参与打新持保留态度。
单季赚23亿元
增长从哪里来
最新三季报显示,东山精密前三季度实现营业收入453.79亿元,同比增长67.63%;归母净利润52.89亿元,同比增长332.34%;扣非归母净利润45.79亿元,同比增长327.48%。
单看第三季度,营收175.82亿元,归母净利润23.32亿元,扣非归母净利润20.99亿元。按季度拆开,公司一季度归母净利润11.10亿元,二季度18.47亿元,三季度继续增加至23.32亿元,同比大幅增长401.18%;扣非归母净利润约20.99亿元,同比增幅406.69%。
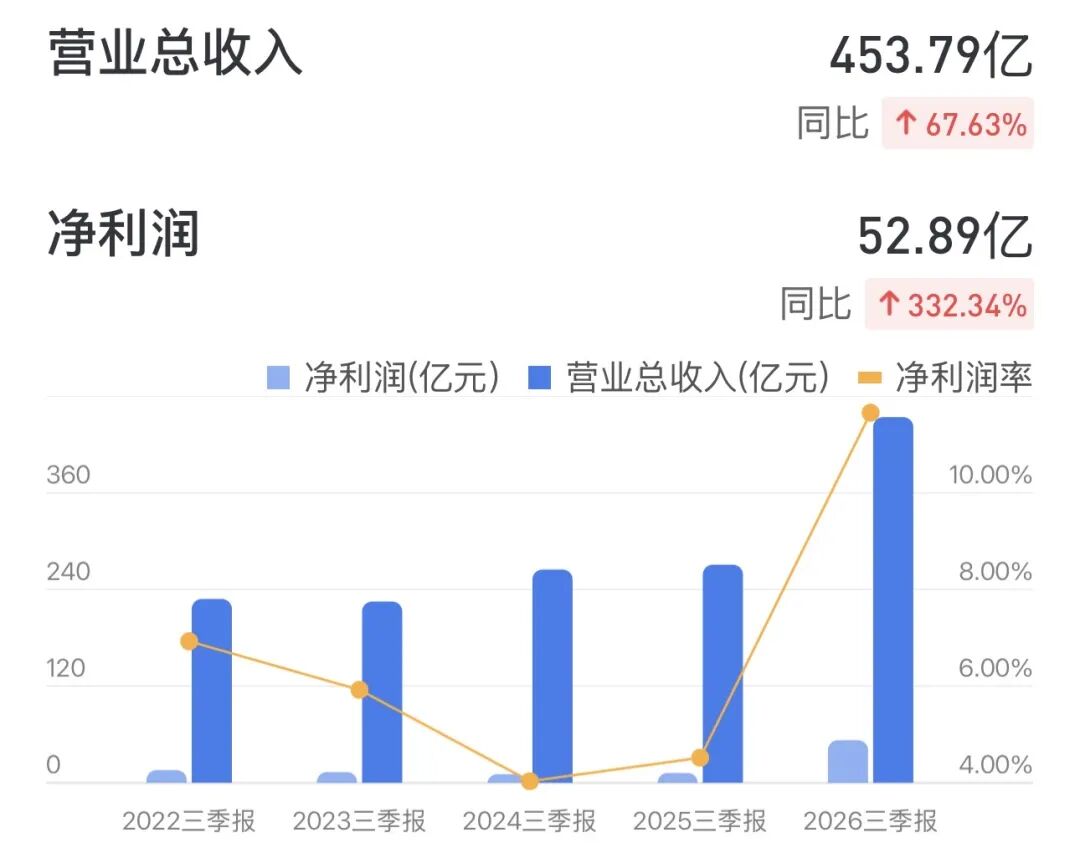
对于增长原因,公司解释,索尔思光电、GMD集团纳入合并报表,增加了收入规模;其中光模块业务快速增长,传统业务也保持增长。
索尔思光电是这轮变化中的关键。东山精密于2025年9月完成索尔思光电97.48%的股权交割,10月开始并表,今年5月又收购剩余股权,实现全资控股。也就是说,今年三季度与去年同期比较时,合并范围已经发生变化,401%的同比增幅包含并购带来的增量。
公司10月8日披露的投资者关系活动记录,也给出了业务进展:800G仍是市场主流,1.6T产品正在逐步起量,光模块上游核心芯片供应偏紧。对于AI PCB,公司称业务景气度高于此前预期,正在推进产能建设,目前光模块和AI PCB业务均已覆盖主流AI云厂商。
至于受到关注的光芯片,公司表示,自研芯片能够改善光模块的成本结构。目前光芯片主要用于自身光模块生产,同时根据市场需求适度对外销售,并未在这次交流中给出下一年外售业务的具体盈利承诺。
行业预测同样受到关注。据上海证券报援引高盛报告,全球光模块市场规模预计从2026年的约677亿美元,增至2027年的约1314亿美元。该报告认为,需求不仅来自AI服务器增加,还来自高速网络升级,以及单颗GPU或ASIC所需光模块数量提升。这是行业预测,并不等同于东山精密已经取得的订单。
雪球热议:
符合预期,还是估值没到底?
雪球用户@要吃两条鱼 在10月30日晚发帖认为,放在自己此前跟踪的盈利预期中,这份三季报整体符合预期,索尔思的表现略好于他的预想。
他的判断并不只看同比增幅。他认为,如果公司仍处于此前更高的市值水平,这样的成绩未必特别突出;但在股价持续回落、市场对经营情况产生担忧之后,这份财报的意义就有所不同。接下来,他更关注四季度1.6T产品放量,以及国内、泰国产能释放情况。
另一位雪球用户@Papillon1989,则把关注点放在出货量和单只光模块利润上。他根据此前管理层交流信息及自己的假设,将三季度800G产品出货增长与扣非利润增加进行对照,认为盈利表现大体合理。
在他的四季度情景测算中,若高速光模块出货继续增加,且部分1.6T产品开始贡献收入,单季扣非利润有望进一步提高。他将不同速率产品折算为800G口径,按约450万只的假设推算,得到四季度扣非利润约37亿元的结果。但这不是公司业绩预告。出货数量、1.6T折算比例、产品利润水平,都是这项测算的重要前提。该用户在讨论下一年利润时,也把产品降价、单只利润下降纳入假设,并没有简单沿用当下的盈利水平。
谨慎的投资者担心的,则是另一件事。在相关讨论下,雪球用户@真的不懂真的不会啊 表示,自己认可业绩和基本面,但担心股价提前反映未来增长,等到业绩真正释放时,市场反而继续兑现。这也是他在持有过程中最纠结的地方。
在另一篇讨论估值的帖子下,雪球用户@爱吃旺仔大馒头 提醒,牛市和熊市给出的估值可能不同。用户@一艘小船在航行 则表示,自己原本准备根据三季报是否低于预期作决定,但看到业绩之后,仍对是否继续持有感到犹豫。
17亿美元扩产
现金流也要看
公司对后续增长的投入,还在增加。
今年6月,东山精密提出投资12亿美元扩建光芯片及光模块产能。8月,公司又将项目投资额提高至17亿美元,实施地点包括常州、盐城和泰国。公司在公告中解释,索尔思现有产能难以满足下游需求,扩建旨在承接客户中长期采购。
扩产已经反映在财务报表中。前三季度,公司购建固定资产、无形资产和其他长期资产支付现金88.18亿元;同期经营活动现金净流入35.15亿元,同比增长19.32%。上海证券报在财报报道中指出,经营现金流增速明显低于利润增速。
截至9月末,公司负债总额492.27亿元,其中短期借款116.10亿元、长期借款109.07亿元。前三季度财务费用8.24亿元,公司解释,收购和扩产增加融资需求,利息支出上升,同时汇率变化带来了更多汇兑损失。这里的总负债包含应付账款等项目,并不全部是借款。
港股融资发生在三季度结束之后。按披露用途,此次募集资金约64.5%用于产线升级及扩产,20%用于产业链并购,5.5%用于偿还债务,其余补充营运资金。因此,9月底的财务状况尚未体现这笔IPO融资。
为避免错过【懂私慕】的精彩内容,请将我们的公众号「设为星标」,及时获取更新内容!如果你喜欢我们,请多多点击的「在看」
声明:本文来源:雪球。内容仅供参考,不构成投资建议。部分文章推送时未能与原作者取得联系。若涉及版权问题,敬请原作者联系我们。
请给我点个“赞”吧~