一边,是 2026 年上半年归母净利润 29.57 亿元,同比增长 290.09%。
另一边,是截至 10 月 23 日,部分券商统计的孖展认购只有 0.39 倍。
简单一句话:利润翻近四倍,融资打新却没人愿意上杠杆。公司交的是业绩答卷,投资者算的是买入价格——两张卷子,从来不是一回事。
先看这组对比
券商孖展认购 0.39 倍(富途、老虎等统计口径),同期微亿智造超过 31 倍。
基石投资者 20 名,合计认购约 6.8 亿美元,按上限价约占基础全球发售的一半。
资金并没有离场,只是不愿意把钱借来,塞进东山精密这只大盘新股里。
01
0.39 倍不等于发行失败
但冷是真的冷
东山精密此次基础全球发售约 1.14 亿股 H 股,最高发售价 93.80 港元,按上限计算,募资总额约 106.73 亿港元。香港公开发售初始占比 10%,对应约 10.67 亿港元。
所谓 0.39 倍,是富途、老虎等券商统计范围内的融资申购热度。截至招股结束,这些券商为东山精密借出约 4.18 亿港元孖展。它不包括全部现金申购,更不是最终配发结果。
所以,直接说“港股没人要”“公开发售彻底失败”,很痛快,但不够严谨。最终发售价、公开认购倍数和国际配售情况,都要等正式公告。
但冷,确实是冷
No.1
同期微亿智造的孖展认购超过 31 倍,说明资金并没有彻底离场。人家只是不愿意把钱借来,塞进东山精密这只大盘新股里。
更分裂的是另一组数据:20 名基石投资者合计认购约 6.8 亿美元,按最高发售价计算,约占基础全球发售股份的一半。
基石资金愿意拿,短线散户不想借。长期资金看产业、看折价、看配置;打新资金看上市第一天能不能涨。双方不是观点相反,而是根本不在做同一笔交易。
02
散户不是变聪明了
是被破发教育了
放在上半年,一家 PCB 龙头、光模块新贵、半年利润接近 30 亿元的公司赴港上市,恐怕早就被包装成“闭眼打”的香饽饽。
现在为什么不灵了?
因为港股打新的赚钱效应已经明显降温。中信证券研究显示,2026 年三季度港股新股首日收益中位数降到 0,季度破发率达到 45.2%。截至 10 月 22 日,年内 118 只港股新股中,已有 79 只跌破发行价。
首日收益中位数 2026 年三季度降至 0。
季度破发率45.2%,接近一半的新股上市即破发。
年内破发数量 118 只新股中,79 只跌破发行价。
股价不动,现金申购者可能白忙一场;融资申购者却还要支付利息和手续费。
过去打新,投资者关心的是“能不能中签”;现在首先问的是“中签以后卖给谁”。这两个问题看着只差一句话,背后却是完全不同的市场。前者是供不应求,后者是担心接盘。
当打新从近似套利变成真金白银的定价判断,孖展倍数降下来,不是情绪失控,而是风控归位。
03
业绩不差
但没到可以免检的程度
如果只看利润表,东山精密当然漂亮。
半年赚近 30 亿
No.1
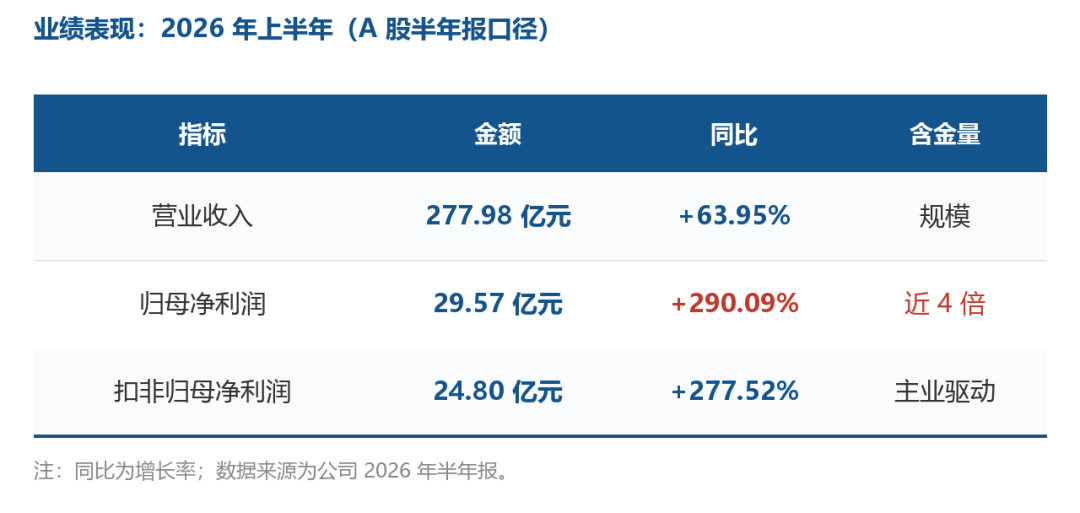
2026 年上半年,公司营业收入 277.98 亿元,同比增长 63.95%;归母净利润 29.57 亿元,同比增长 290.09%;扣非归母净利润 24.80 亿元,同比增长 277.52%。
光模块是最亮眼的部分。2025 年 9 月,东山精密通过收购索尔思光电切入光模块业务。2026 年上半年,该业务已经贡献 19.2%的收入,毛利率达到 39.2%,显著高于集团其他成熟业务。
这意味着东山精密不再只是传统消费电子和 PCB 制造商,而是搭上了 AI 数据中心、光通信和高速互连的快车。
问题在于,这既是内生增长,也是并购并表;既有行业景气,也有业务结构突然变化。2025 年下半年才进入报表的资产,在 2026 年上半年迅速成为利润增长的重要来源,投资者自然会多问一句:这种斜率能维持多久?
故事越完整,越需要验证
No.2
光模块收入占比不到两成,却明显拉高了整体盈利能力。市场接下来盯着的,不会只是收入还能不能涨,而是 39%左右的毛利率能不能守住,新客户和新产品能不能接续,新增产能会不会把价格打下来。
东山精密不是缺故事。恰恰相反,PCB、光模块、AI、全球客户、并购整合,热门元素几乎齐了。故事越完整,越需要利润逐季验证。否则,投资者买的就不是成长,而是成长最热闹的那一瞬间。
04
利润表很轻盈
现金流量表却有点沉
东山精密真正值得较真的,不是有没有利润,而是利润、现金流和扩张速度之间的关系。
赚 30 亿,花 55 亿
No.1
按 A 股半年报口径,2026 年上半年,公司经营活动现金流净额 23.84 亿元,同比下降 4.65%;同期投资活动现金流净流出 54.83 亿元,主要用于光模块、光芯片和 AI PCB 扩产。
经营现金流 净额 23.84 亿元,同比下降 4.65%——利润在涨,现金没跟上。
投资现金流 净流出 54.83 亿元,全部投向光模块、光芯片和 AI PCB 扩产。
财务费用 上半年 5.46 亿元,同比增加 1747.19%。
这不是说公司赚不到钱,更不是说现金流马上出问题。经营现金流仍有二十多亿元,本身并不差。
但扩张机器一旦开起来,吞噬现金的速度,比利润表上的增长更直接。设备要买,厂房要建,产能要爬坡,客户要认证,库存和应收也可能跟着放大。所有环节都发生在利润兑现之前。
负债同样在上升。截至 2026 年 6 月底,公司负债总额约 446 亿元,资产负债率 64.51%。
所以,港股上市不能简单理解成“龙头公司再拿一块国际化招牌”。它更像是扩张链条上的一次资金补给。
05
百亿募资
主要还是用来继续踩油门
招股书列出的募资用途很直白:
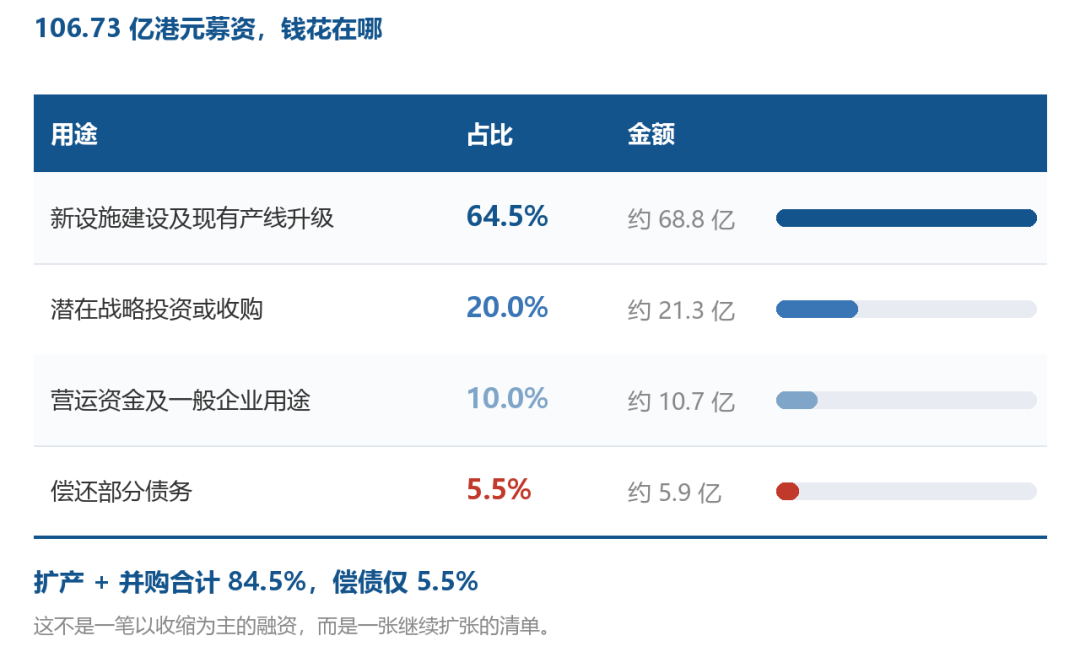
有人把这次赴港上市概括成“募资还债”,并不准确。
真正用于偿债的比例只有 5.5%,产能建设和潜在并购合计超过八成。这不是一笔以收缩为主的融资,而是一张继续扩张的清单。
扩张当然可能带来更大的利润,但也意味着更高的执行要求。
新产能什么时候投产,什么时候爬坡,什么时候达到合理良率,什么时候被客户订单填满,每一步都影响资本回报率。制造业最残酷的地方就在于,设备进厂的第一天就开始折旧,订单却未必同一天到账。
公司需要的是产能,投资者需要的是回报。两者相关,却绝不自动等价。招股书负责描述空间,投资者必须计算收回成本需要多少年。
06
H 股折价
不天然等于安全垫
此次发行还有一个绕不开的背景:东山精密 A 股正在明显调整。
中国经营报援引 Wind 数据称,截至 10 月 21 日,公司 A 股 10 月以来下跌 26.42%。H 股最高发售价相对当时 A 股价格存在明显折价,也因此引发了关于估值锚下移的讨论。
很多人喜欢把“A+H 折价”直接理解成便宜。逻辑听起来很简单:同一家公司,H 股比 A 股便宜三成,难道不是安全垫?
不一定。
如果 A 股这个价格锚本身还在往下移动,H 股的静态折价就可能是假安全。今天看着便宜三成,明天 A 股继续下跌,折价就可能只是两个下跌价格之间的距离。
更不用说,两地市场的流动性、投资者结构、做空机制和估值体系并不相同。H 股不是 A 股的复制品,折价也不存在必然收敛的承诺。
打新资金对此最敏感。它们要的不是三年后的产业空间,而是上市后几天内有没有接盘者。A 股持续调整,光模块板块波动加大,港股新股破发增多,三件事叠在一起,0.39 倍就没那么难理解了。
07
市场不是在否定公司
而是在拒绝免检
东山精密此次招股,最值得记住的不是“半年赚 30 亿却没人要”这种爽文式对比。
它真正揭开的是资本市场的定价顺序:先看利润,再看利润从哪来;看完增长,再看增长需要花多少钱;看完折价,还要问这个价格锚是否可靠。
好公司值得尊重,但不值得免检。
东山精密的产业能力并不因 0.39 倍孖展而消失。PCB 基本盘、索尔思光电的盈利能力、AI 相关需求,都是真实存在的看点。但债务、资本开支、并购整合和现金流,也不会因为明星基石入场就自动消失。
接下来比认购倍数更重要的,是三件事:
1、最终发行价格。有没有给出足够折让,决定了打新资金的赔率。
2、光模块的成色。高毛利和订单能否持续,而不是一次性的并表红利。
3、现金流能不能跟上。利润、扩产、回款三者之间的时间差,决定这笔募资的成败。
至于打新遇冷,不必硬洗成“散户不识货”,也不必夸大成“公司没人要”。
它只是给所有热门公司提了个醒:
你能赚钱,和投资者为什么要按这个价格买你,是两回事。
资本市场终于开始把这两件事分开算账了。
资料截至 2026 年 10 月 25 日。最终发售价及配发结果以公司正式公告为准。本文仅为公开信息分析,不构成投资建议。