来源 :科技芳踪2026-08-24
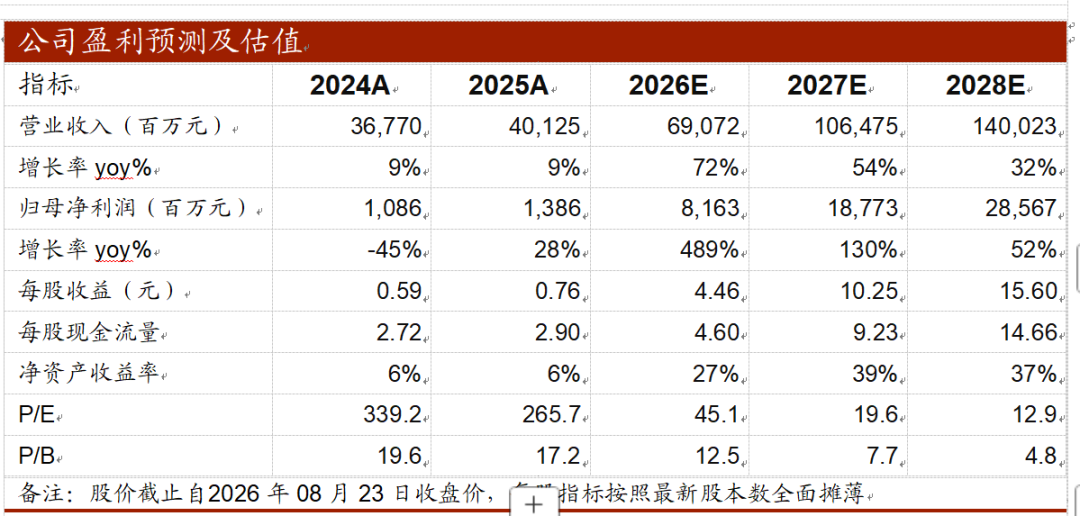
考虑到公司光模块及AIPCB在AI带动下增速极快,我们预计公司2026/2027/2028年归母净利润分别为81.63/187.73/285.67亿元(此前预计2026/2027/2028年归母净利润分别为75.38/148.35/237.18亿元),按照2026/8/23日收盘价, PE为45.1/19.6/12.9倍,维持“买入”评级。
(转载请注明出处:微信公众号“科技芳踪”)
报告摘要
事件概述:
公司发布2026年中报,26H1实现营收277.98亿元,yoy+63.95%,归母净利润29.57亿元,yoy+290.09%,扣非归母净利润24.8亿元,yoy+277.52%,毛利率20.15%,yoy+6.56pct,净利率10.74%,yoy+6.27pct;
公司26Q2实现营收146.6亿元,yoy+75.51%,qoq+11.59%,归母净利润18.47亿元,yoy+511.3%,qoq+66.41%,扣非归母净利润14.2亿元,yoy+446.16%,qoq+34.08%,毛利率20.89%,yoy+7.85pct,qoq+1.56pct,净利率12.69%,yoy+9.07pct,qoq+4.13pct。
传统业务保持稳定,光模块业务实现较大增长。
26Q2公司在传统业务保持稳定的基础上,光模块业务整合效应初步显现,新增产能的爬坡及新客户的导入符合预期,收入与盈利实现较大增长。同时公司前期布局的数据中心相关产业投资逐步形成收益,有效增厚当期整体利润。索尔思并表后已成为公司新利润增长极,公司“光模块+AIPCB”双轮增长优势显著。
把握AI算力产业机遇,光模块+AIPCB业务开启新成长。
1)AI 服务器与数据中心领域,公司为全球AI计算基础设施领先企业客户批量供应高性能PCB,应用场景与产品覆盖面持续拓宽。随着客户当代产品陆续进入量产交付阶段,相关产品订单快速增长。结合客户交付计划,预计上述订单将使公司现有的AI产品工厂满产,对公司未来数个季度的经营业绩形成明确的增量贡献。同时,公司已顺利通过客户下一代产品的量产认证,并紧密配合未来产品的先期开发,满足其高标准要求,抢占先发身位,为后续迭代升级中的供应份额打下坚实基础,经营业绩的积极影响具有较好的延续性。2)高速光模块领域,随着公司新增 mSAP 产线安装调试完成,大批量产能落地,公司已批量交付 800G、1.6T 光模块 PCB,2026 年二季度,800G 及以上速率光模块收入环比增长近1500%;3)珠海金湾基地是公司聚焦AI+打造新增长曲线、提升高端产品占比的关键支撑,能够以高端制程工艺能力配合 AI 算力领域客户的产品需求。公司高阶 HDI 工厂建设顺利,紧锣密鼓推动按计划进度投产,全部达产后预计形成 80 万㎡高阶 HDI 年产能。mSAP 已成为800G及1.6T光模块PCB的主流技术路线,且正向3.2T、NPO、XPO 等下一代场景加速延伸,目前公司已在珠海金湾基地建成3条mSAP产线,并积极推动新产能的建设,8月建成第4条mSAP 产线,年内将建成5条mSAP产线的产能。同时泰国生产基地是公司国际化布局的重要一子,面向海外客户的 AI 服务器及数据中心、汽车电子、工业控制等领域,建成后将具备 40 层以上超高多层板、高多层板及HDI 等产品的量产能力。
投资建议:考虑到公司光模块及AIPCB在AI带动下增速极快,我们预计公司2026/2027/2028年归母净利润分别为81.63/187.73/285.67亿元(此前预计2026/2027/2028年归母净利润分别为75.38/148.35/237.18亿元),按照2026/8/23日收盘价, PE为45.1/19.6/12.9倍,维持“买入”评级。。
风险提示:新建产能不及预期,下游需求不及预期、市场开拓不及预期、外围环境波动风险。
盈利预测与财务指标