来源 :朝阳永续2026-09-28
北方华创(002371.SZ)
北方华创第三季度业绩预期怎么样?
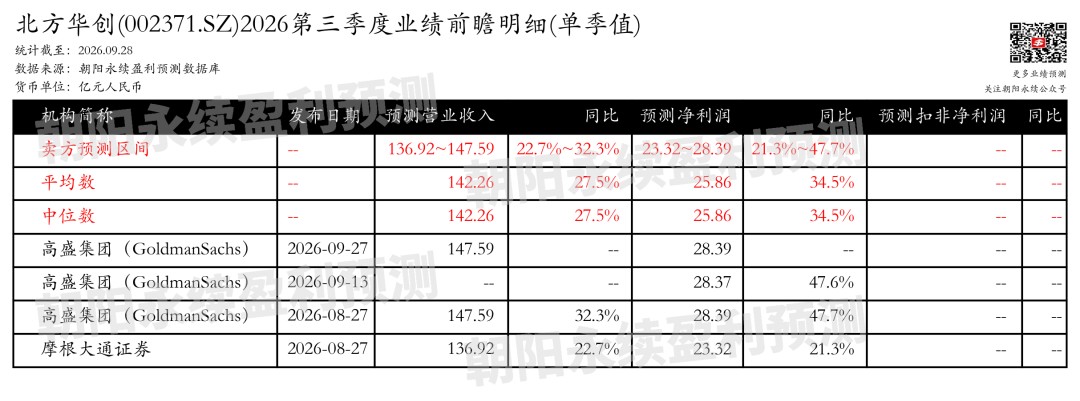
截至2026年09月28日,根据朝阳永续季度业绩前瞻数据:
预测营业收入136.92~147.59亿元,同比增长22.7%~32.3%
预测净利润23.32~28.39亿元,同比增长21.3%~47.7%
关注后续财报数据披露后能否超预期,朝阳永续A股季度业绩前瞻数据将为投资者提供业绩鉴定。
北方华创最新卖方观点
高盛集团认为:北方华创受益于中国半导体资本开支扩张及设备本土化趋势,预计2026年第三季度和第四季度营收将环比增长50%和8%,带动下半年营收环比增长52.3%。中国半导体资本开支在2026至2030年预计保持稳健增长,其中晶圆制造设备支出在2026至2028年分别增长13%、20%和15%。存储芯片扩产、先进逻辑客户需求提升,以及公司在刻蚀、沉积、清洗和热处理等环节的产品覆盖扩大,是推动公司持续增长的主要动力。公司对2026年下半年及2027年的订单增长保持积极预期。分业务来说:
1)刻蚀设备:新一代高端ICP刻蚀机已完成客户验证,进入生产导入阶段。
2)沉积设备:管式ALD设备已实现向国内存储客户批量交付。
3)先进封装设备:混合键合设备获得批量订单,高端TSV电镀设备进入规模化供应阶段。
高盛集团认为:北方华创管理层在近日交流中表示,受益于国内存储和先进逻辑客户资本开支增长以及本土设备渗透率提升,公司订单增长势头强劲,并预计2027年订单可持续增长。虽然上游零部件供应短期有压力,但公司正通过国内外合作逐步缓解。公司预计综合毛利率未来维持在约40%水平,2H季节性更好,收入和订单有望环比增长。
#业绩前瞻 #季度业绩前瞻
数据来源与声明
本文相关盈利预测数据来自朝阳永续盈利预测数据库。本文由AI生成,仅供信息参考,不构成任何投资建议。
更多公司盈利预测、业绩前瞻,欢迎使用AI小二
网页端:ai.go-goal.com
App端:点击左下角 “阅读原文”