随着地产红利退潮,国内电梯行业的分化与萧条,正通过上市民企的财报被真实地揭开。
康力电梯2026年三季报显示,其归母净利润同比大幅下降63.42%。这组冰冷的数据背后,不仅是一家企业的盈亏,更是整个民营电梯阵营生存现状的缩影。
这释放了一个危险信号:电梯行业的“淘汰赛”已正式开启。当潮水退去,面临生存危机的民企不得不面对一个现实问题:剥离时代红利后,我们到底该怎么活下去?
一、核心财务数据
从上半年到第三季度,康力电梯的业绩呈现逐季加速恶化的态势。
上半年营收几乎原地踏步,利润却直接腰斩;到了Q3情况急转直下,营收同比跌超一成,归母、扣非净利润双双暴跌八成以上,单季盈利已被压缩至很薄的水平。
1.上半年(1–6月累计):
①总营收:18.42亿元,同比下降0.87%
②归母净利润:9594.98万元,同比下降46.65%
③扣非净利润:8175.28万元,同比下降46.78%
2.前三季度(1–9月累计):
①总营收:28.81亿元,同比下降6.13%
②归母净利润:1.17亿元,同比下降63.42%
③扣非净利润:9634.45万元,同比下降66.49%
3.第三季度单季数据:
①单季营收:10.39亿元,同比下降14.19%
②单季归母净利润:2146.51万元,同比大幅下滑84.79%
③单季扣非净利润:1459.17万元,同比大幅下滑89.10%
简单来说,营收下滑速度加快,而利润崩塌的速度远快于收入收缩。
二、利润暴跌主因:大额资产减值计提
公司同步发布减值公告,1–9月合计计提信用及资产减值约6730万元,直接吞噬了六千多万的利润总额,这是利润大幅缩水的核心原因。
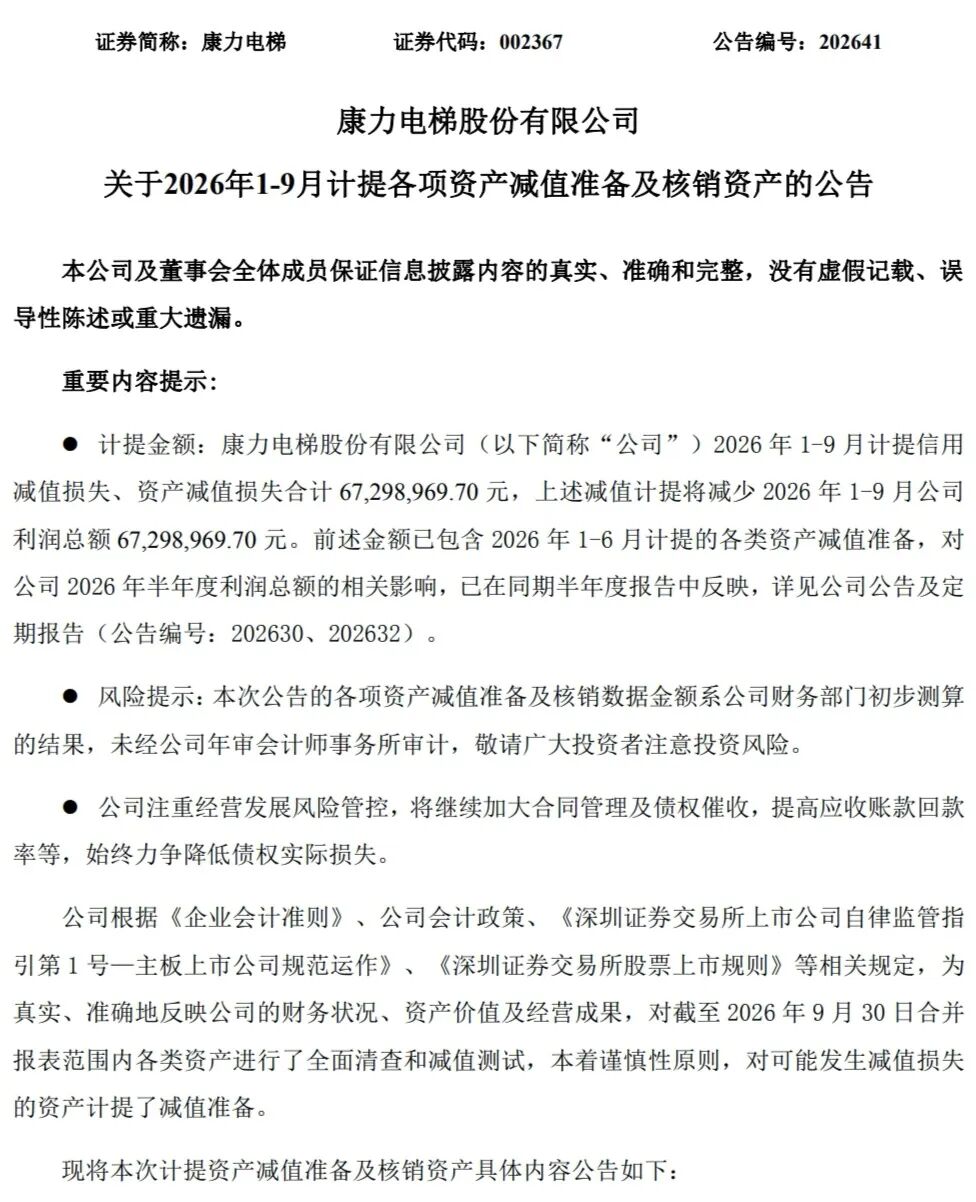
其根源在于地产客户回款风险及应收款坏账压力,这也是本土电梯整机厂共同的痛点。新梯业务高度依赖地产项目,房企资金紧张导致应收账款回收困难,企业不得不计提坏账,直接侵蚀了利润。
三、当前三大风险点
1.应收账款风险
若后续地产客户回款持续恶化,公司可能需进一步计提减值,从而继续挤压利润。
2.价格战持续
同行间新梯报价竞争激烈,整机毛利率难以修复。
3.转型节奏
存量维保业务培育周期长,属于慢生意,短期内难以扭转业绩颓势。
尽管利润暴跌,但公司资产负债整体尚算稳健:总资产71.5亿元,负债35.28亿元,未出现流动性危机。这表明企业仍处于安全区间,主要压力来自盈利端。
四、行业现状:民营电梯企业正迎来残酷淘汰赛
这份财报折射出的困境,并非康力一家独有。
1.新梯增量市场持续萎缩
地产下行直接冲击新梯订单,整机价格内卷严重,低价抢单进一步压缩了毛利。康力作为国内头部民营电梯品牌,主战场集中在国内地产和公建项目,因此受到的冲击比外资品牌更为直接。
2.存量维保与旧梯改造尚未完全扛起营收大旗
尽管行业共识是从卖新梯转向存量后市场,但从这份财报来看,维保和更新改造业务暂时还不足以对冲新梯板块的下滑。后市场业务增长偏慢,短期内很难弥补新梯订单减少带来的缺口。
3.民营电梯企业面临的两难困境
外资大厂可以通过全球业务平衡国内亏损,而本土上市电梯企业深耕国内市场,国外布局不足,既要应对价格战,又要承担房企坏账风险,压力更为集中。
五、对国内民企的四点发展启示
1.主动筛选客户,守住现金流底线
过去靠地产项目就能做大销量的时代已经结束。民企的首要目标不再是盲目冲量,而是筛选优质客户。
对于高风险房企项目要主动放弃,建立客户信用分级,严格把控合同付款节点,限制赊销规模。
利润只是账面数字,现金流安全才是活下去的根本。低价抢地产订单,本质是用未来的坏账风险换取短期营收,得不偿失。
2.跳出普通住宅红海,发力高附加值细分赛道
虽然商品房电梯内卷严重,但市场仍存在机会。
轨道交通、工业厂房、自建房家用电梯、大载重货梯、适老化电梯及旧梯更新等细分场景,其溢价能力和回款质量明显优于住宅项目。
民企不必在住宅项目上与外资或同行死磕价格,应找准擅长赛道打造标杆通过价值营销修复毛利率。
3.后市场转型不能停留在口号,需落地搭建完整服务能力
维保和旧改被公认为第二增长曲线,但很多民企仅停留在口头重视。
外资品牌的售后收入占比普遍较高,国内民企差距明显。后市场建设不仅涉及维保人员招聘,还需要完善网点布局、物联网平台、备件供应链及全品牌改造方案。
虽然这是一门慢生意,但其现金流稳定、抗周期性强,越早布局收益越显著。
4.组织管理需适配存量时代,告别粗放扩张模式
随着行业从增量转入存量,过去粗放扩张的管理方式已难以为继。
一方面,通过模块化产品和供应链精益优化来稳住毛利;另一方面,调整内部考核权重,向维保和旧改业务倾斜。
同时,企业需匹配新赛道所需的人才,避免团队能力滞后于战略转型。
写在最后
这份三季报是当前国内民营电梯整机厂的缩影:新梯增量市场熄火,地产应收坏账爆发,而存量后市场尚未接棒,导致利润承压程度远大于营收下滑。
电梯行业早已告别依赖地产红利“躺赢”的阶段。未来几年的竞争,比拼的不再是谁拿到更多订单,而是谁扛得住坏账、抓得住细分机会,真正把后市场业务落地。
康力这份财报更像一次预警:还抱着旧思路低价冲住宅新梯、忽视应收风险的企业,将持续承压;只有主动收缩高风险业务、深耕存量服务的玩家,才有机会熬过行业寒冬。