来源 :随遇而欢的小宇宙2026-09-08
国资入主刚满14个月,神剑股份等来的不是重组利好,而是副总的立案通知书。
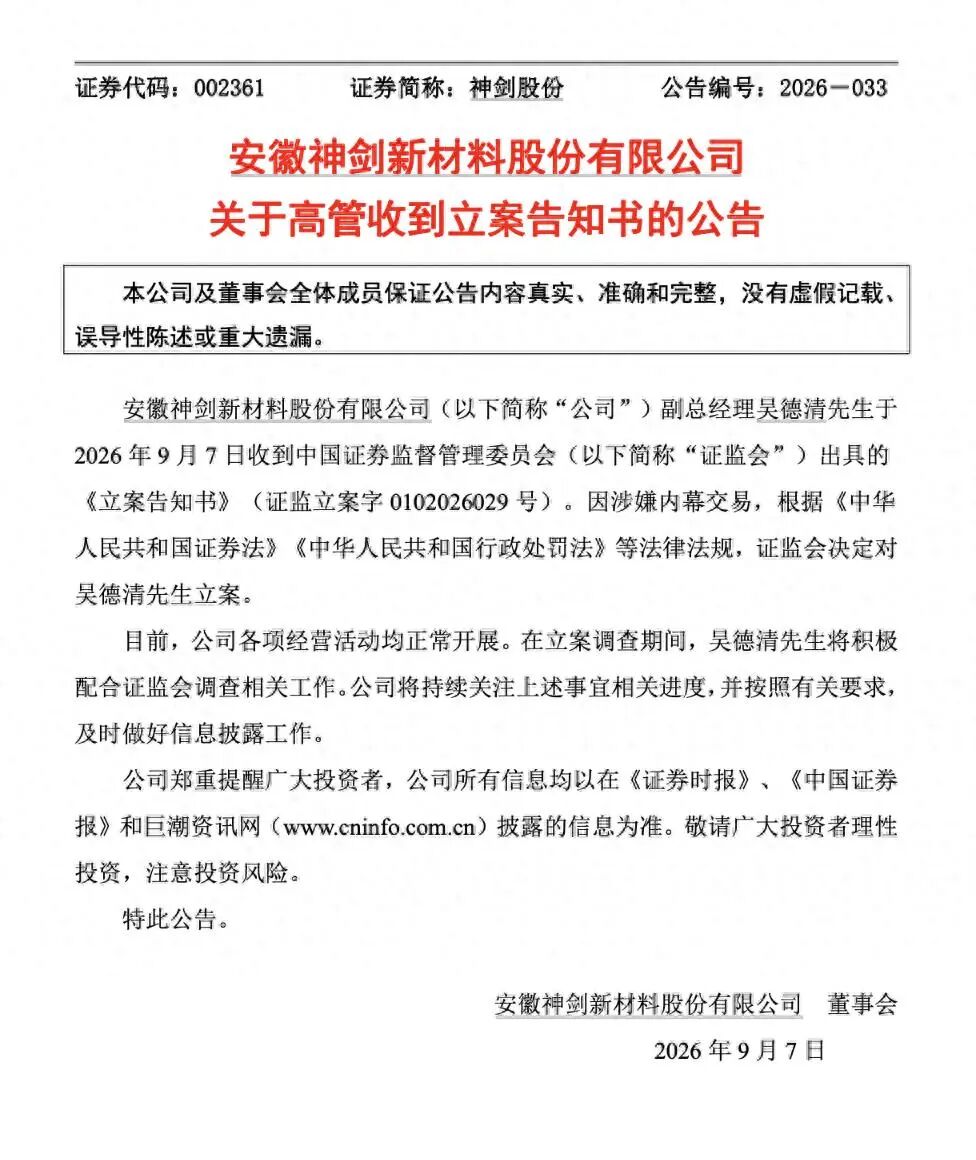
9月7日,公司公告副总经理吴德清因涉嫌内幕交易被证监会立案调查。时间点耐人寻味——就在前一天,神剑股份刚交出2026年上半年财报,营收微增0.25%,但归母净利润直接转亏至-3120万元。业绩暴雷次日,高管落马。
这绝不是孤立的个人行为。芜湖市国资委2025年7月通过“协议转让+表决权委托”入主,至今不过14个月。换了新老板,旧团队里就有人伸手,这不就是典型的“带病交接”?新老交替的敏感期,最容易出内鬼。
看看业绩就知道动机在哪。2026年上半年聚酯树脂主业量增价跌,房地产竣工端需求崩塌,行业内卷到利润率归零。公司基本面无望,资本运作就成了唯一能撑住市值幻想的救命稻草。这个时候,有人想利用未公开的重组消息提前建仓,套一把就跑。
这不是神剑股份第一次爆内幕交易案。2014年,前财务总监吴昌国就因内幕交易被罚,罚款仅8.58万元,隔靴搔痒。当年监管松,罚八万像挠痒痒。可现在是什么环境?2024年起全面注册制下的“零容忍”穿透式监管,证监会盯着每个关键少数。吴德清这事,大概率面临没收违法所得加市场禁入,绝不是罚点钱就能了事。
我翻了翻行业数据,粉末涂料行业近三年一直在过苦日子。神剑股份主营的聚酯树脂,跟房地产竣工端高度绑定。2023年到2025年新开工面积连续负增长,上游涂料需求被透支。2026年所谓的“量增价跌”,说白了就是低价竞争杀红眼——你降价我比你更便宜,谁都没有利润。高管拿的那点工资不够填窟窿,自然有人动歪心思。
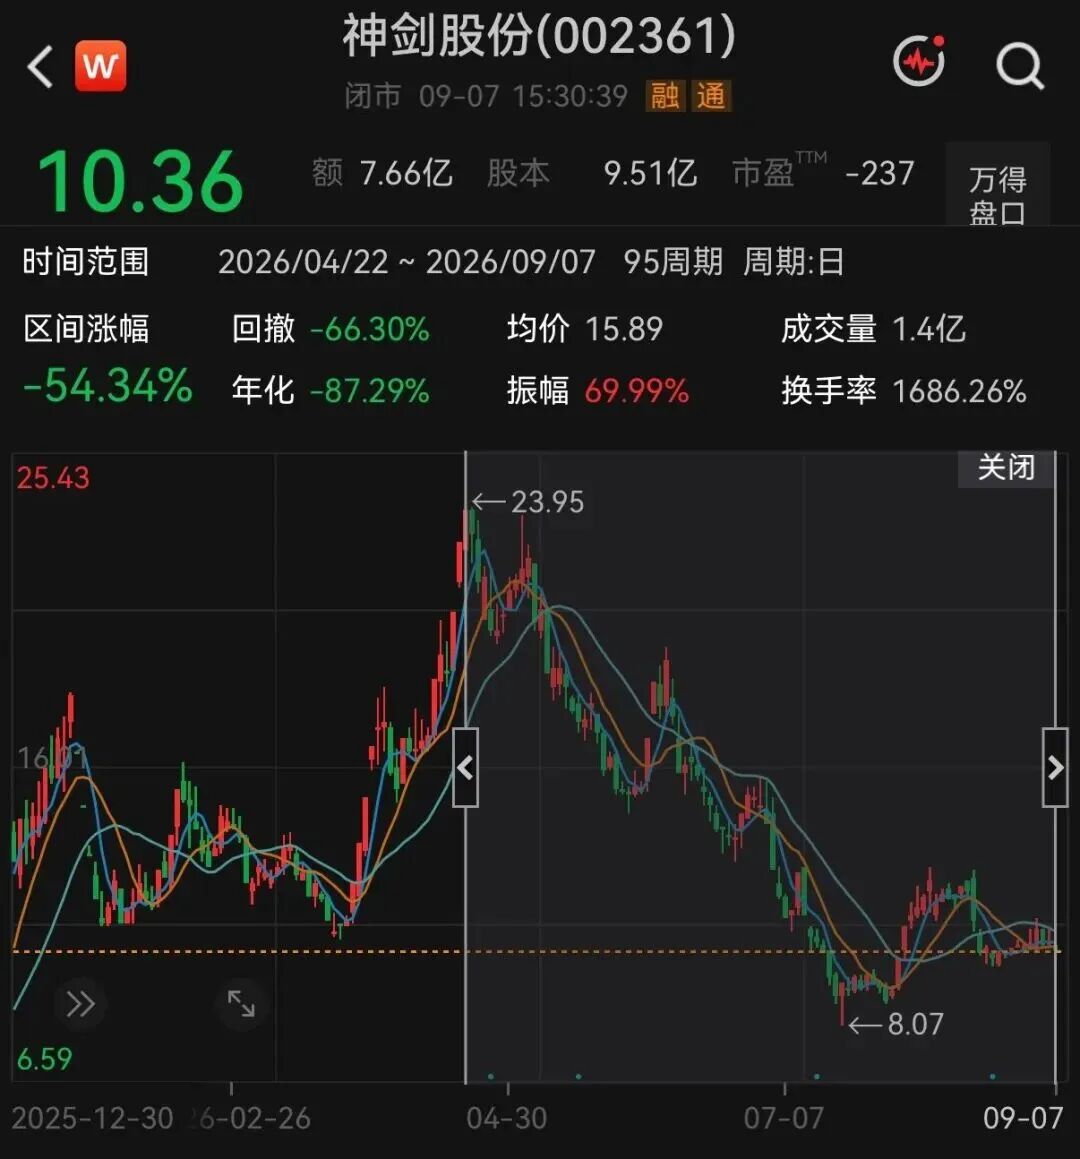
更值得深挖的是,这次内幕交易发生在国资完全掌控之前。芜湖远大创投通过“协议转让+表决权委托”入主,典型的地方国资纾困模式。但这种模式下,国资派驻人员如果对原有业务团队掌控力不够,很容易出现“内部人控制”反弹。吴德清作为老员工,手里攥着未公开的重大合同信息,他会在何时买入?买入时是否正好有重大资产重组在推进?这些问题没人给确定答案。
但有一件事已经很清楚了——小市值国企的“二次革命”才刚刚开始。神剑股份2025年底才完成实控人变更,盘子小、股价低,属于典型的国资捡壳。这次出事恰恰说明,国资进场不是换块招牌就完事,而是要彻彻底底清洗一遍。短期内,公司的并购重组预期会受到监管问询压制,管理层得花大量精力整顿,这会拖累股价表现。
把2014年的罚酒三杯和今天的一查到底放在一起看,A股真的变了。过去那种“罚8万就当交学费”的日子彻底结束。现在任何触碰红线的行为,都会被顶格追究。对于神剑股份来说,这次查办未必是坏事。毒瘤挖出来才能长新肉,清掉了内幕交易的脓疮,国资入主的红利才能真正释放。只是投资者得再熬一阵子——整顿期的阵痛,谁也躲不过。