来源 :读创2026-08-24
兴民智通上半年营收微增扣非净利却大幅转亏。管理费用因股权激励翻倍飙涨,叠加金融资产浮亏近2亿元、经营现金流由正转负,主业盈利遭多重压力挤压。
8月23日,兴民智通(002355)披露2026年半年报,公司实现营业收入4.97亿元,同比增长8.39%;归母净利润却亏损2.14亿元,较上年同期1.98亿元的亏损增亏7.95%。
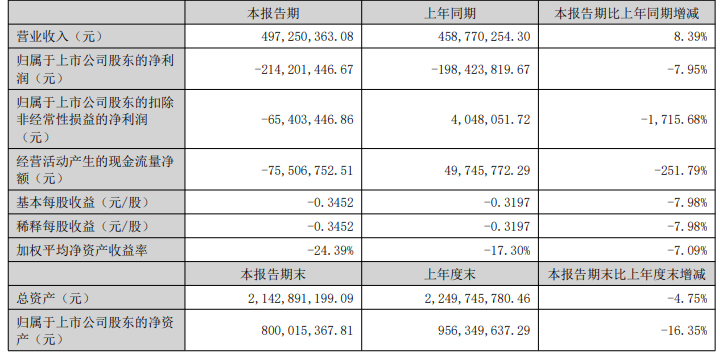
更令人瞩目的是扣非净利润的“断崖式”跳水,由上年同期的盈利404.81万元骤转为亏损6540.34万元,同比降幅高达1715.68%,主营业务盈利能力大幅萎缩。
资料显示,兴民智通(集团)股份有限公司的主营业务是钢制车轮业务以及车联网运营服务。公司的主要产品是乘用车仿铝车轮、乘用车车轮、新能源汽车车轮、商用车无内胎轻量化车轮等。
金融资产浮亏成“头号杀手”
股权激励致管理费用翻倍
半年报显示,公司本期公允价值变动收益为负2.02亿元,占利润总额的69.85%,成为吞噬利润的“首要元凶”。其中,其他非流动金融资产中的广联科技控股有限公司公允价值变动损失达2.12亿元。
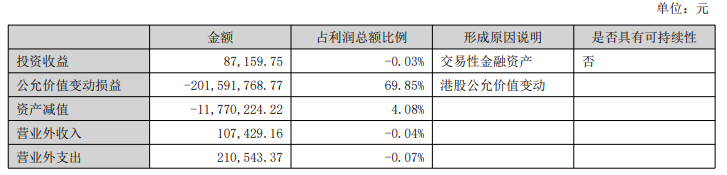
记者注意到,公司期末其他非流动金融资产账面价值为5.80亿元,较期初的7.82亿元缩水2.02亿元。这笔参股港股的投资大幅减值,还使公司递延所得税负债减少5040万元,资产缩水剧烈。
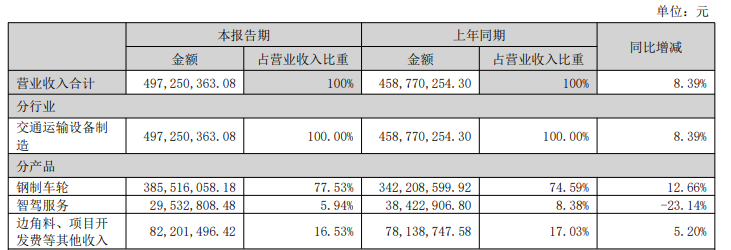
与此同时,公司智驾服务收入出现明显滑坡,上半年实现收入2953.28万元,同比下降23.14%,占营业收入比重由上年同期的8.38%降至5.94%,智能网联转型业务尚未成业绩支撑。
费用端方面,公司管理费用高达1.08亿元,同比大增224.82%。公司解释,这主要系股权激励费用所致。本期管理费用中的股权激励费用高达5804.17万元,成为费用飙升的核心推手。
报告期内,公司销售费用亦同比增长61.12%至1213.86万元,财务费用同比增长38.25%至1224.37万元,三项费用合计超过1.3亿元。
经营现金流由正转负
担保诉讼与存货减值风险交织
值得一提的是,公司经营活动产生的现金流量净额由上年同期的净流入4974.58万元转为净流出7550.68万元,同比骤降251.79%。经营性现金流紧绷,公司造血能力明显弱化。
截至报告期末,公司担保余额占净资产的比例高达29.77%,其中对外担保余额8700万元,对子公司担保余额1.79亿元。高额担保如同悬顶之剑,一旦担保对象违约,公司将面临连带偿付压力。
此外,公司预计负债达3270万元,系未决诉讼所致。半年报披露,公司应诉案件合计涉案金额7860.28万元,目前尚在审理中,潜在赔付风险不容忽视,法律风险持续发酵。
存货方面,公司期末存货账面价值3.58亿元,存货跌价准备余额1.11亿元,本期计提存货跌价准备1398.69万元,资产减值损失达1177.02万元。存货高企与跌价风险并存,进一步侵蚀利润空间。
同时,公司其他应收款中一笔3270万元的个人往来款项已全额计提坏账准备,占其他应收款期末余额的59.42%,资金回收风险已然暴露。少数股东权益为负4826.74万元,子公司亏损拖累明显。
二级市场上,截至8月24日收盘,兴民智通下跌2.29%报4.70元/股,总市值约31.42亿元,今年以来公司股价累计下跌逾两成。