科华数据,坐拥算力中心(数据中心)和大储两大超强赛道,本可乘势起飞,一鸣惊人。
但事实上,科华数据并没有乘势而起,两大业务中储能业务增长不明确,而算力中心相关业务却陷入“毛利率”下滑的困顿中。
其实,科华数据本有机会,为什么这么保守了呢?其PCS多年位居中国国内出货榜第一。研发费用未随营收同步增长,导致产品矩阵可能单一,在海外市场建设相对保守,导致海外拓展相对较慢。
着实有点可惜。
40多倍的市场估值,正是市场看中其成长性,但科华数据似乎并未兑现这一预期——在行业高景气期,公司营收增速仍低于行业平均。
不过,值得指出的是今年看到了希望:海外业务大增135%,去年恢复增长,今年大增。不过量价齐升倒是没出现,海外业务毛利率竟然下滑了5.7%,不过还是居于高位的36%,远高于国内业务的19%。
但国内业务似乎在萎缩,而且毛利率还在下滑,收入同比下滑了10%。
坐拥两大赛道却
陷入增长的瓶颈?
2026年上半年科华数据扣非净利润2.4亿,同比增长8%,营业收入38.8亿,同比增长4%。
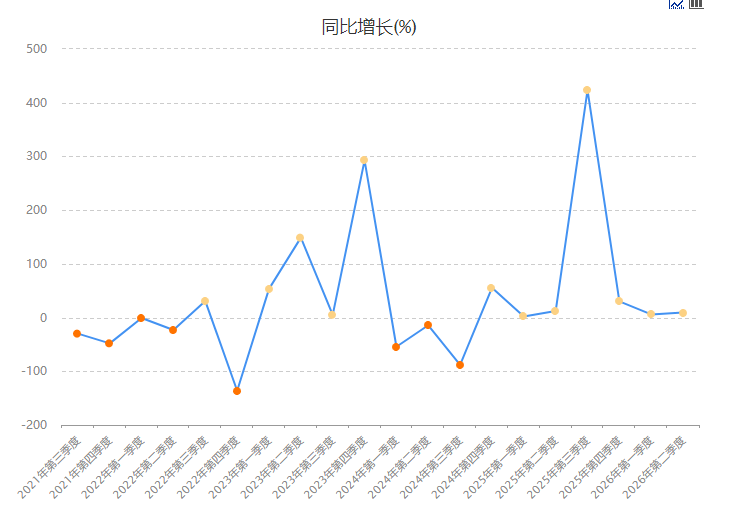
科华数据单季度扣非净利润同比增长数据
从营收同比数据来看,可见一斑。
科华数据近年营收处于超低速增长,似乎与储能及AI算力中心两大赛道严重背离。
科华数据旗下子公司科华数能从事储能及光储逆变器业务,是国内储能PCS出货龙头企业,排第一。
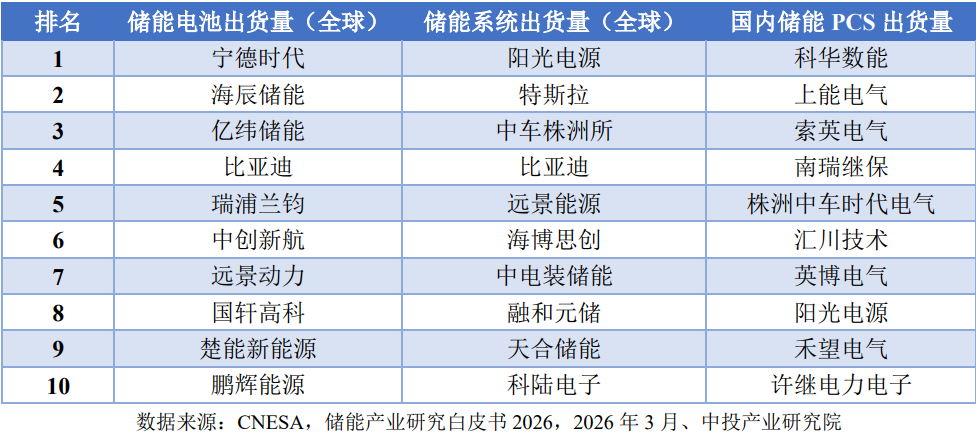
储能这几年发展的增速有目共睹,火爆得不行。
但科华数能的储能业务相对平淡,除了在2022-2023年快速增长以外,这两年整体处于弱增速之中,尤其是去年下半年以来。今年陆续完成海外若干百MW级别项目并网交付,带来了营收增长和毛利率增长。
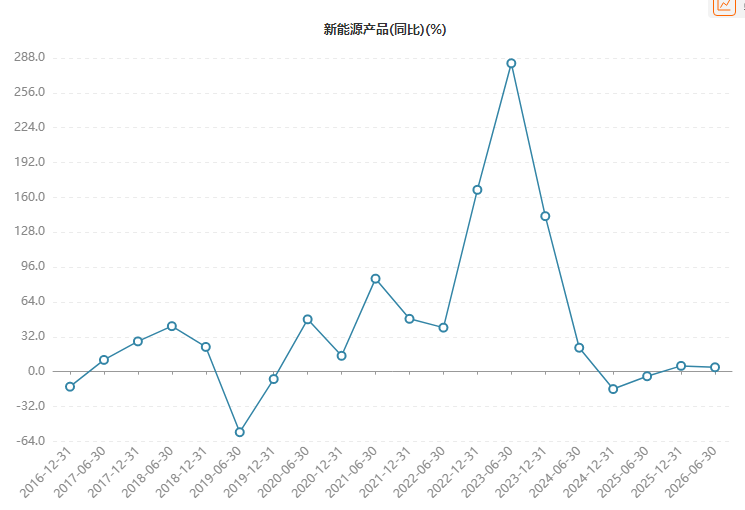
其储能业务上半年毛利率上行,实现净利润1.57亿。
细看其分拆业务数据不难发现,数据中心业务毛利率大幅下滑了6.28%,似乎显示竞争激烈,虽然业务仍在增长13.81%。光储业务整体大盘仅仅增长4%,增长乏力。智慧电能业务出现了明显的下滑。
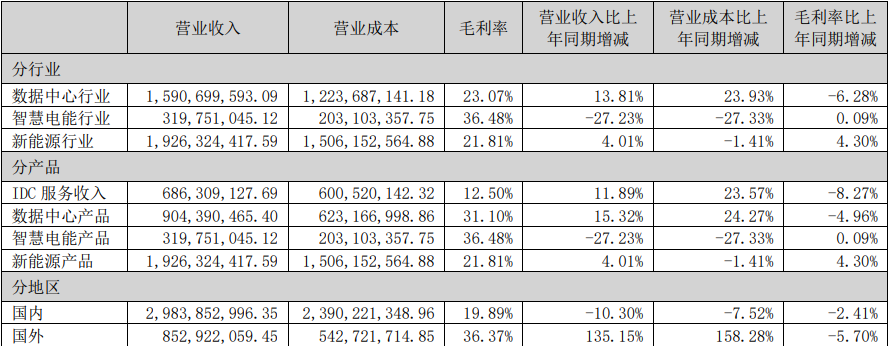
IDC服务的毛利率下滑最为明显,毛利率降低至惊人的12.5%,如此之低的毛利率,或许不再贡献利润。
好在数据中心产品毛利率坚挺在30%以上,同比也下滑了5%。
其实光储笔记更关心的还是收入方面的变化,如果不是海外大增,这国内业务恐怕会很惨淡,整体跌破了20%的毛利率。
看看后期海外能不能继续对冲国内的压力。
研发为何不砸钱?
研发占比这两年持续走低,研发总费用在2025年和2026年上半年均呈现下行趋势,去年研发费用总和4.8亿。
而以光伏逆变器为主的上能电气研发费用就达到了3.27亿,如此看来坐拥算力中心(强研发)和大储赛道的科华研发投入着实不算高。
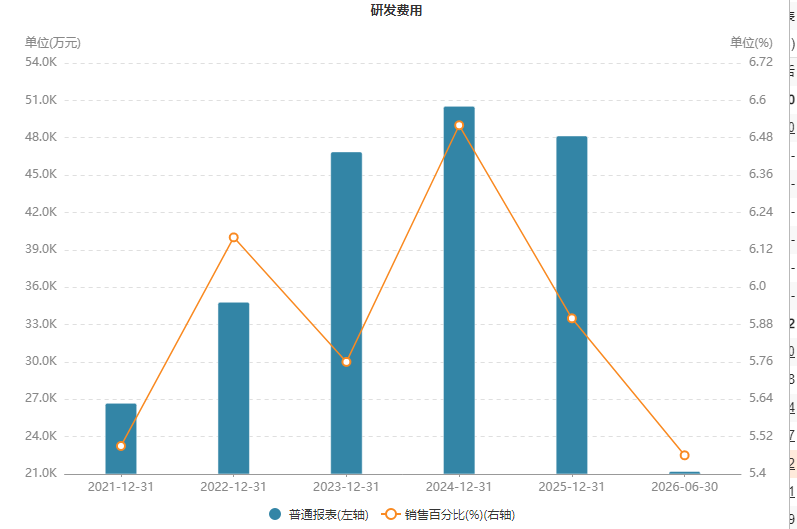
这也可能导致包括储能在内的产品,特别单一聚焦某一个环节。
从上述数据来看,科华数据整体还是一家“保守”或者说“稳健”的企业。
券商下调盈利展望
透露了什么?
从表面的财报数据便能看出,各项业务的竞争可能都在加剧,而公司却没有抓住这样的机会获得更大的发展。
特别是数据中心行业的毛利率显著下滑,确实是一个不好的信号,而公司储能业务又相对保守。
近期东吴证券就明确指出:国内传统需求承压。
东吴证券将科华数据未来三年每年盈利预测均下调约2亿元。
这每年被下调的两亿,究竟是稳健的表现,还是过于保守的结果?