9月16日,普利特(002324.SZ)在互动平台集中回复了市场关注的17项问题,内容涉及LCP材料验证、钠离子电池订单、原材料成本传导以及海外产能布局等。
这些问题集中指向公司当前的两条新业务线:以LCP为代表的高性能材料,以及以钠离子电池为代表的新能源电池。下面,带大家深入分析。
收入增长,利润承压
先回顾下2026年上半年报的数据,普利特实现营业收入56亿元,同比增长37%;归母净利润8368万元,同比下降59%;扣非净利润约6365万元,同比下降68%。
分业务来看,改性材料业务上半年实现收入30.76亿元,同比增长1.19%,毛利率为13.69%,同比下降3.73个百分点。新能源电池业务实现收入25.51亿元,同比增长142.98%,其中磷酸铁锂业务收入同比增长243.13%,新能源板块实现扭亏为盈,但毛利率仍处于较低水平。
改性材料业务则受到原材料价格上涨影响。公司表示,国际形势变化导致原油及上游石化产品价格波动,原材料成本上升,而产品价格向下游传导存在滞后。
因此,半年报反映出的经营状态比较清晰:新能源业务带动收入增长,改性材料业务承受成本压力,而LCP和钠电则分别承担着下一阶段的业务预期。
LCP:薄膜已供货,纤维仍在验证
LCP,即液晶聚合物,具有较好的耐热性、尺寸稳定性以及低介电常数、低介电损耗等特点,主要应用价值在于减少高频高速信号传输过程中的损耗。
随着5G、毫米波通信、AI服务器和高速连接的发展,电子设备对材料介电性能的要求提高,LCP因此受到关注。不过,LCP材料从研发到进入终端供应链,通常需要经过配方、加工、可靠性和应用适配等多轮验证,产能能力并不等于已经形成大规模销售。
普利特目前的LCP业务可以分为几个不同阶段。
LCP薄膜是进展相对明确的产品。公司半年报披露,LCP薄膜已经向消费电子头部客户新一代手机终端软板天线批量供货,并预计随着客户新品发布和应用推进,后续订单可能受到带动。
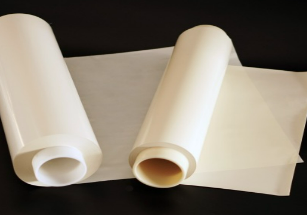
LCP薄膜
LCP薄膜适合用于对柔性、厚度和高频传输性能有要求的电子部件。手机内部空间不断压缩,天线设计也更加复杂,材料需要在弯折性能、介电性能和加工适配之间取得平衡。LCP薄膜具备切入相关领域的技术基础。
LCP纤维则处于客户验证阶段。公司表示,目前正与相关客户开展多轮验证,应用方向包括6G毫米波基站和AI服务器PCB硬板。
LCP纤维被关注的原因,在于其低介电、低损耗特性可能适用于高频高速电子布及相关覆铜板材料。AI服务器对高速互联提出了更高要求,PCB及其基材需要兼顾信号传输性能、耐热性、尺寸稳定性和长期可靠性,LCP纤维因此存在潜在应用空间。
脑机接口是LCP薄膜的另一条探索方向。普利特披露,公司正与海外客户开展脑机接口应用联合开发和验证,2026年上半年客户反馈测试进展正常,但目前尚未形成批量订单。
LCP在低轨卫星、智能家居等领域也已有相关交付,但公司同时表示,LCP相关材料目前在整体营收中的占比较小,短期内不会对公司整体业绩产生明显影响。
普利特LCP业务的现状可以概括为:产业链布局较完整,薄膜已经实现批量供货,纤维仍在验证,脑机接口处于联合开发阶段,整体收入贡献暂时有限。
钠电:出现批量出货,产能仍在释放
相比LCP,钠离子电池的商业化进度更偏向于产品交付和产能建设。
普利特9月16日回复称,钠离子电池业务已经与客户进行批量出货,目前在手订单充足。但公司没有进一步披露订单金额、具体数量、客户名称和交付周期,因此现阶段更适合将其理解为业务已经进入批量交付阶段,不能直接等同于大规模放量或盈利能力已经形成。
2022年收购海四达电源后,公司切入锂离子电池、钠离子电池、半固态/固态电池,产品用于储能、电动工具、通信备电、低速车等,海四达公开资料显示,公司钠电产品覆盖方形和圆柱两类。
通信备电、工商业储能、户用储能、低温地区储能、低速车辆、电动工具、二轮车和启停电源等,可能成为钠电优先切入的市场。
四川内江6GWh钠电基地,是海四达扩大钠电产能的重要项目。根据公司披露,该基地一期设备安装调试按计划推进,目前正在准备联线试产,项目预计10月下旬投产。该项目总投资20亿元,聚焦大圆柱、超大方形钠电池电芯智能化产线建设,产品瞄准燃油和新能源汽车启停、大工业储能两大高潜力领域,致力于打造技术领先、绿色低碳、智能高效的现代化钠电研发及制造基地。
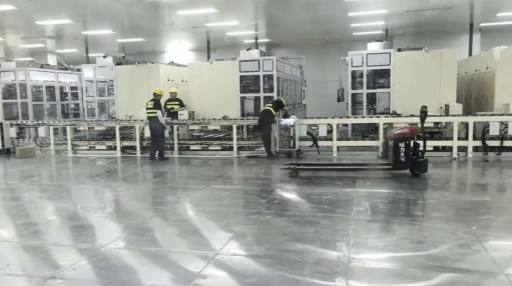
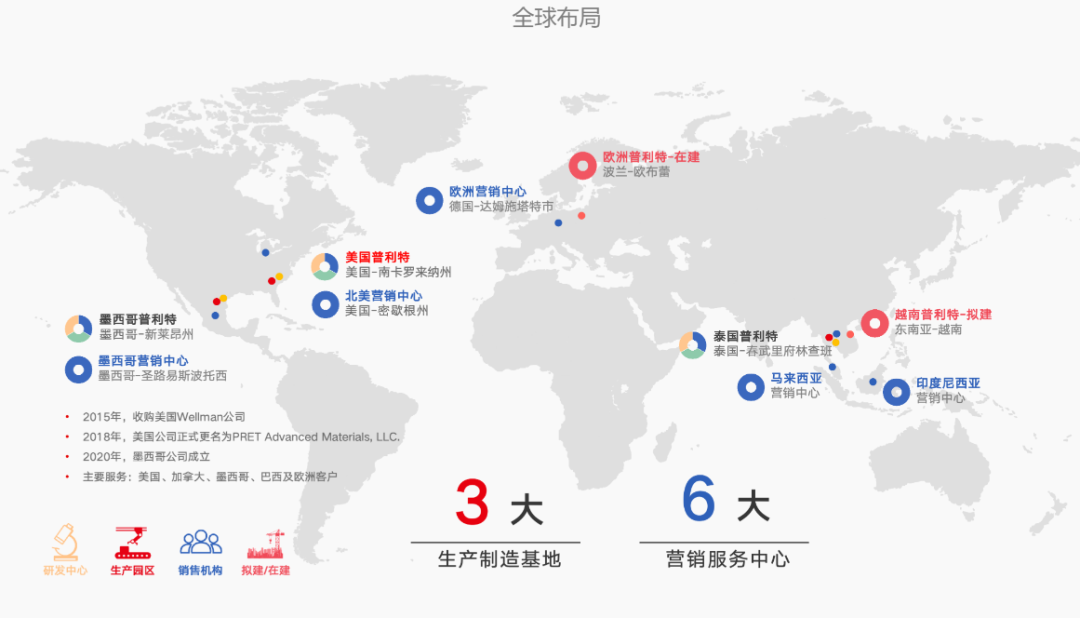
除内江钠电基地外,海四达马来西亚2.5GWh小圆柱三元基地已于2026年3月底投产,目前处于爬坡阶段。公司国内外电池总产能接近20GWh,整体产能利用率处于较高水平。
结语
普利特正在从传统改性材料企业,逐步形成“新材料+新能源”的业务结构。
从半年报来看,新能源业务已经成为普利特收入增长的重要来源,但公司整体利润仍受到原材料成本、产品结构和业务爬坡等因素影响。
LCP和钠电能否成为新的利润增长点,还需要后续订单、产能和财务数据进一步验证。