![]()
![]()
单个季度亏损 7.71 亿元,洋河股份的三季度财报,让整个白酒圈倒吸一口凉气。
截至今年第三季度末,洋河股份实现营业收入 118.22 亿元、归属于上市公司股东的净利润为 18.31 亿元;单看今年第三季度的数据,洋河的营业收入为 12.81 亿,而归母净利润则直接变成了负数。
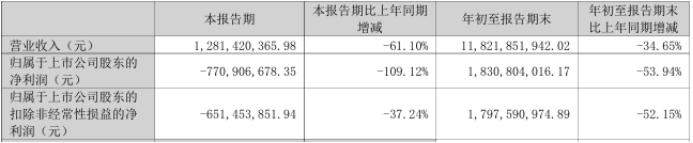
洋河股份 Q3 主要财报数据,来源:官方财报
人们的第一反应就是:作为行业内的"白酒老三",洋河还能撑得住吗?
但是这正是财报之中最耐人寻味的地方。
从表面来看,洋河的利润表现确实不尽人意;但是当你扒开数据往深了看,会发现这其实是一场"主动砸盘"。
顾宇接任后的洋河股份,正在以短期内巨额亏损为代价,试图把之前存在的渠道水分和泡沫数据一次性清理出去。
做低利润表,做厚基本盘
把目光从利润表上移开,洋河股份的基本盘正接受一次极限考验,几个硬核数据能够透露出底牌。
毛利率逆势抬升。今年第三季度,洋河股份的毛利率 55.48%,相比去年同期提高了 1.97 个百分点。在单季度收入下跌六成的背景下,公司的毛利率竟然还在上升,听起来有点反常识。
如果洋河为了解决库存问题而大幅度降价甩货,那么毛利率一定不会好看。但是洋河的毛利率不降反升,恰恰因为中高端产品的价格没有崩,产品认可度还在。
现金和资产负债表依然健康。到第三季度末为止,公司货币资金和交易性金融资产一共是 185.03 亿人民币,公司的资产负债率为 16.35%,已经降到比较低的一个水平了。
在白酒行业中,出现单季度的亏损并不可怕,更让人担心的是债务堆积。
而洋河手中握有将大量流动资金,在短时间内也没有较大的还债压力,所以才有资格在行业的低谷时期硬扛亏损,并且开始主动整理自己的渠道生态。
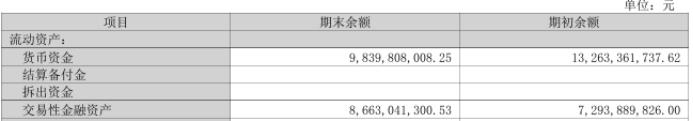
库存正在真实去化。洋河股份三季报期末的存货账面余额,相比于去年年末减少了大约 3.78 亿。
洋河的管理层在年中的股东大会公开了一条信息,即当时公司所有品类的渠道库存周期已经下降到了 1.8 至 2.2 个月。从行业经验来说,这已经处于是一个相对稳健的库存深度。
更重要的是,在第三季度末的时候,洋河的合同负债已经达到了 49.0 亿,比上一个季度增加了 5.9 亿。
合同负债的环比回升,表明渠道端的信心仍然有底——即使短期内的动销情况不佳,经销商也不会没有选择离开。
费用投放更克制、更精准。前三个季度公司的销售费用比去年同期减少了 29.61%,这并不是由于公司节省了开支,
而是因为公司在投放策略上发生了变化:以前把大部分的资金投入到渠道返利中去,而现在则转而关注真实终端动销、宴席场景以及消费者的培养。
少压货、少撒钱、多盯真实开瓶率,在短时间之内必然会给企业的利润造成一定的影响,但是这实际上就是在修复整个销售渠道的生态环境。
重塑渠道生态:从"逼着买"到"真实喝"
报表能主动承压,背后是一场关于渠道、组织和考核上的系统性升级。
利润表只是结果,战略方向的改变才是重点。
控量保价,修复渠道利润。洋河并没有卷入行业内的价格战中去,主要产品线的批发价都比较平稳,经销商的信心也开始逐渐恢复过来。
在白酒行业中,批发价格就相当于品牌的一个"温度计"。能够保持批发价格稳定的话,则说明市场上对于洋河定价体系还是有信心的;批发价格崩溃之后,产品的社会交价值就会大大降低。
考核从"回款率"转向"开瓶率"。目前洋河股份已经取消了对经销商的硬性回款考核,而是更加注重真实的动销数据,并且建立起了库存熔断机制,如果经销商的库存超过一定限度的话,公司就会自动停止发货。
以前白酒行业的发展模式就是生产厂家把货物压给经销商,然后由经销商再压给终端门店,至于这些终端门店是否能把产品销售出去,与生产厂家并没有太多关系。
洋河目前更注重实际,渠道方面重心由原来的"厂家推动产品销售"转为现在的"消费者带动消费"。这本质上是增长逻辑的切换,它结束了短期冲量的路径依赖,把增长的持续性摆在首位。
战区化改革提升效率。原来的 26 个营销中心,转为为现在的了 14 个战区,这并不是简单的换个门面而已——在同一个指挥中枢之下,各个子品牌的内部消耗会相对更少,对于市场的反应更加迅速、营销投入更加集中。
但是改革没有成本,新制度的磨合必然需要一段时间,这恰恰就是竞品进攻的最佳机会。
现金流波动更多来自策略选择。今年前三个季度,洋河经营性现金流的流入净额为 1.2 亿元,同比下降了 88.0%;单看三季度的经营性现金流量,则是-2.2 亿元的净流出,同比下降了 162.6%。
经营性现金流由正转负,在正常的状况下就是一种比较危险的信号,但是放到洋河当下的语境中去理解,则是一种主动释放压力的必然结果。
控制放货的速度使得回款变慢,经销商也就把回款率作为主要目标了,因此现金流自然就不好看了。这种短时间内的经营阵痛,换来的是渠道端的休养生息,这本账其实是不亏的。
顾宇的长期主义:一次主动深蹲,换来底盘健康
这份财报最值钱的地方,是管理者的取舍。
去年七月份,47 岁的顾宇接任洋河股份董事长,成为 A 股百亿级酒企之中最年轻的掌舵人。
他上任后没有选择粉饰报表,而是在默默承压,把工作重心放在稳价盘、去库存、提动销和强组织上。
坚持稳价优先,而非以价换量。在大多数同行都在用低价来换取销量的时候,洋河却选择了坚守住自己的核心产品的价位区间,并没有因为降价而透支了品牌的市场价值。
海之蓝、梦之蓝等主力产品就是洋河的生命线,如果它们的价格被击穿,那么洋河十几年来所建立起来的品牌心智就有可能受到根本性的损害。
推动组织瘦身增效。洋河营销体系由原来的多层次、多品牌的分散作战转变为现在的战区集中调配。这样的改变会有阵痛,但是可以使得组织结构更加扁平、轻量化。
组织结构调整向来都不是一件让人感到愉快的事情,在这其中涉及到的人力、金钱以及权的重新分配。
不过越是在在行业的下行周期,越是需要这样"动刀子"——砍掉多余的层次,把资源重新集中起来,才能在存量竞争中跑得比别人更快。
重视渠道健康度。在过去的几年里,洋河公司已经清理了上千个乱定价、跨区域窜货行为的不合规代理商。
顾宇上任后继续优化经销商的质量,到今年六月底的时候,洋河股份的经销商数量为 7833 家,比 2025 年六月份减少了 776 家。
洋河这样做是为了让合作伙伴再次赚钱,白酒的渠道生态系统非常脆弱,抛货、窜货、压价等各种不正当的竞争行为,最终都会反过来伤害到品牌自身的认知度。
把增长锚点放在消费者端。宴会场景、餐饮终端、开瓶扫码等等一系列的行为,都使得洋河更加接近真实的消费者。
第七代海之蓝春节期间单日开瓶连续多天突破万瓶,省内海之蓝销售同比增长,经销商进货意愿提升……这几个信号一起表明了一个问题,如果洋河能把更多的资源放在消费者身上,真实动销可以被重新激活。
报表承压,修复动能正在积累
面向未来,洋河的修复不会是 V 型反转,而是一个逐步优化的过程。
渠道库存继续向健康区间靠拢。库存出清的程度越大,之后的补货潜力就越大。
目前洋河的库存水平在白酒行业中已经属于比较健康的范围了,如果后续整个白酒行业的市场需求开始回升,轻装上阵的洋河自然会最先享受到先发优势。
中高端产品价格持续稳定。目前梦之蓝 M6+等主力产品的批发价仍然比较平稳,第七代海之蓝也已经完成了换代并且已经开始在省外市场上大规模投放上市。
高端产品线保证了品牌势能,而中端产品则可以保障终端覆盖能力,同时保持这两条线的稳定运行,洋河股份的业绩修复基础就更加牢固。
动销修复从局部走向更广区域。省内核心市场的企稳信号已经显现出来,在今年第三季度的时候,海之蓝在省内的销售额也开始出现回升的趋势。
省外市场的推广也正在有步骤地进行新产品的上柜、场景化营销的宣传等等,这一部分的业务距离完全恢复还有一定的时日,但是方向是正确的。
产品矩阵和年轻化打开新增量。第七代海之蓝、高线光瓶酒等等这些面对新时代的产品,在短期内不一定马上扩大收入,但是它们所担负的任务是"年轻人的第一瓶洋河"。这件事的价值不在下一个季度,而在下一个周期。
结语
对于这份财报,资本市场肯定有人看空,但这恰恰是白酒行业最残酷,也最公平的地方。
顺风顺水的时候,大家都在拼谁压的货多、谁的增速快;可一旦逆风局来了,拼的就是谁的底子干净、谁的底盘更稳。
顾宇给洋河开的这剂药很猛:用刺眼的亏损,去换经销商的呼吸权;用短期的退,去搏长期的进。
往后退一步,是为了跳得更高。洋河股份的下半场,或许才刚刚开始。