洋河股份,江苏宿迁走出来的苏酒龙头,白酒行业里唯一同时拥有洋河、双沟两大中国名酒的企业。8月底,公司交出了2026年上半年的成绩单。
先说结论:这份中报不好看,营收、利润双降,而且降幅都不小。但在这轮白酒深度调整期里,洋河的报表中也有不少值得细看的细节。我们就一起来翻一翻。一、业绩概览
2026年上半年,营业收入105.40亿元,同比下降28.76%(见下图):
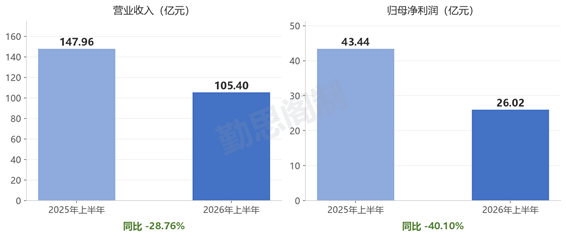
归母净利润26.02亿元,同比下降40.10%;扣非归母净利润24.49亿元,同比下降42.12%。
归母净利和扣非归母净利之间差了1.53个亿,主要是非经常性损益里的金融资产公允价值变动及处置收益(税前1.96亿元)。换句话说,扣非之后跌得更多(-42.12%),主业承压比表观利润更实。
另外值得注意的是,利润降幅(-40.10%)明显大于营收降幅(-28.76%),规模缩下来之后,费用和税金的刚性把利润往下再压了一截。
基本每股收益1.7271元,加权平均净资产收益率5.41%,比上年同期下降3.13个百分点;经营活动现金流净额3.35亿元,同比下降45.65%。
放在行业里看:根据半年报援引的国家统计局数据,2026年1-6月全国规模以上企业白酒(折65度,商品量)产量167.9万千升,同比下降4.7%。洋河-28.76%的营收降幅明显跑输行业产量降幅,说明问题不只在行业缩量,公司自身还处于“整顿秩序、稳定价盘”的主动调整通道里。二、产品结构
洋河按出厂价给产品划档:≥100元/500ml为中高档酒,代表是梦之蓝(手工班、M9、M6+、水晶梦)、苏酒、天之蓝、珍宝坊、海之蓝;以下为普通酒,代表是洋河大曲、双沟大曲。
2026年上半年,中高档酒营收90.78亿元,同比下降28.36%;普通酒营收12.47亿元,同比下降32.24%(见下图):
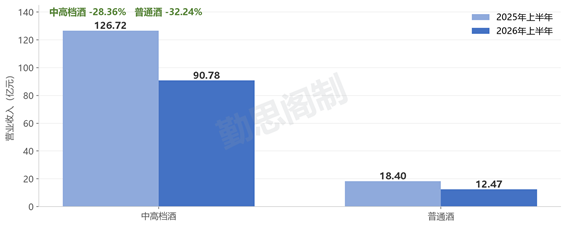
中高档酒占酒类营收的比重约为88%,是绝对基本盘,它的降幅基本决定了整体营收的降幅。普通酒跌得更狠,但体量只有12个亿出头,掀不起大浪。
毛利率上也能看出同样的格局:中高档酒毛利率79.43%,同比只降了0.84个百分点,基本盘的产品结构没有散;普通酒毛利率36.86%,同比大降9.31个百分点,低档产品的量价压力明显更大。三、分区域看
2026年上半年,按主营业务(酒类)口径:
省内营收43.91亿元,同比下降38.34%;省外营收59.34亿元,同比下降19.72%(见下图):
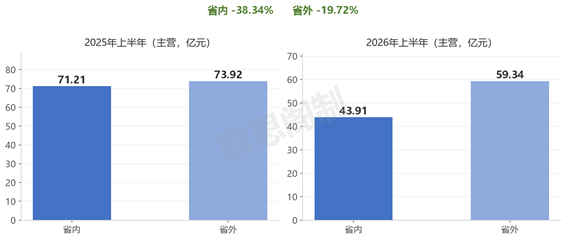
省内大本营跌得比省外狠得多,这在洋河历年的报表里是很少见的。江苏是洋河的大本营,也是竞争对手今世缘的主场,两强相争又叠加深调整,省内受伤最重。
一个有意思的细节:按含其他业务的营业收入构成口径,省外营收占比从上年同期的50.93%被动抬升到了57.47%。占比上升不是因为省外卖得好,而是省内跌得更多,分母瘦出来的占比。四、分渠道看
批发经销渠道营收101.18亿元,同比下降29.21%;线上直销(天猫、京东等平台)营收2.07亿元,同比下降6.01%(见下图):
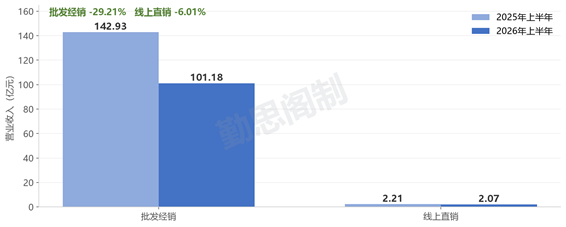
线上直销体量只有2个亿出头,占总营收约2%,但降幅明显小于批发渠道,毛利率75.48%还略高于批发经销的74.27%。算是个小亮点,可惜盘子太小,撑不起大局。
客户结构上,前五名经销客户合计销售7.38亿元,占销售总额的7.00%,而且期末应收账款为0,客户高度分散,不存在大客户依赖,这也是洋河渠道的一贯特点。五、经销商队伍在收缩
报告期末,经销商总数7,833家,报告期内净减少538家(见下图):
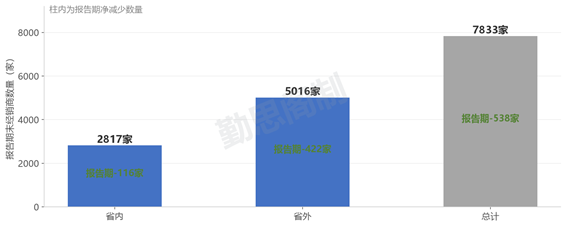
其中省内2,817家,减少116家;省外5,016家,减少422家。
省外净减422家是重点。对照管理层在报告里的表述,以“解决问题、出清风险”为主要任务,以“整顿秩序、稳定价盘、恢复信心”为阶段性目标。这轮经销商出清大概率是主动为之:挤掉渠道泡沫,理顺价格体系。代价是短期的营收,换来的是渠道的健康度。六、盈利质量与费用
2026年上半年,白酒整体毛利率74.37%,同比下降1.61个百分点(见下图):
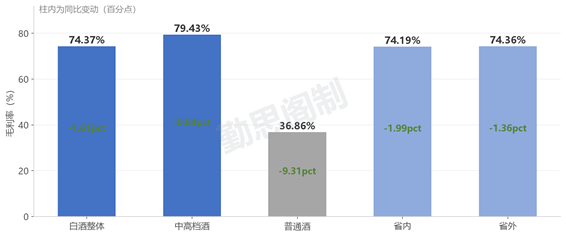
营收砍了近三成,毛利率却只降了1.6个百分点。这说明洋河没有搞“以价换量”式的崩盘促销,价格体系基本守住了,属于“量缩”而不是“价崩”。
费用端,则是全面收缩:
销售费用16.59亿元,同比下降22.77%。其中广告促销费10.10亿元,同比大降30.36%,占销售费用的60.86%(见下图):
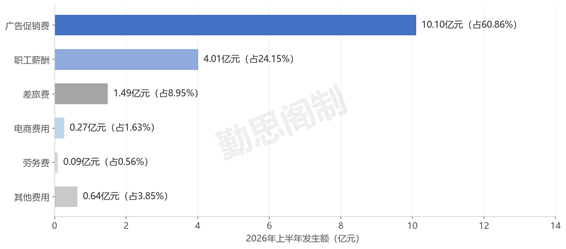
公司的解释很直白:市场销售下降,减少了广告促销费投入。收缩投放、节约子弹,跟经销商出清是同一个逻辑,过冬。
管理费用9.05亿元,逆势同比增长4.59%,是主要费用项里唯一正增长的,大概率和多品牌营销架构整合、人员安置等一次性因素有关。
财务费用为-0.60亿元(净收益),但利息收入从上年同期的1.56亿元降到0.64亿元,少了0.91亿元,存款少了、利率降了,此消彼长,也拖累了利润。
税金及附加18.41亿元,同比减少5.75亿元,降幅约23.8%,主要随营收规模同向下降。七、产量、销量与库存
2026年上半年(见下图):
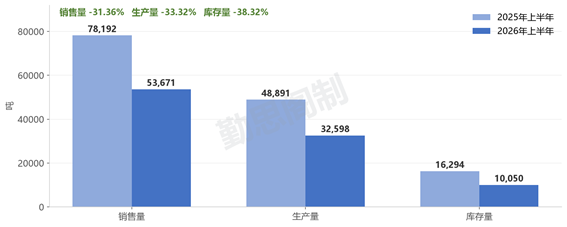
白酒销售量53,670.57吨,同比下降31.36%;生产量32,598.47吨,同比下降33.32%;库存量10,050.46吨,同比下降38.32%。
产销量同步收缩,去库存的态度很坚决。期末成品酒库存(含红酒)10,484.62吨,而半成品酒(含基础酒)库存高达767,636.99吨,洋河这些年攒下的老酒家底还在。这是它“稳品质、熬周期”的底气,也是未来产品升级的弹药。
产能利用率同样处在低位:洋河股份(含洋河、泗阳分公司)成品酒设计产能222,545吨,上半年实际产能25,814吨;双沟酒业设计产能97,040吨,实际6,406吨。收缩期的产能闲置,也是主动为之。八、现金流与资产负债
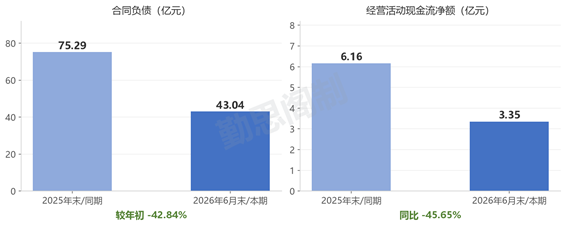
经营活动现金流净额3.35亿元,同比下降45.65%;销售商品收到的现金87.38亿元,对比105.40亿元的营收,收现比约83%,与上年同期基本持平,“先款后货”的结算模式没有松动(见下图):
报表干净是洋河的一贯风格:应收账款只有812.83万元,占总资产的0.01%。白酒公司里,这种几乎不收白条的报表并不多见。
真正需要留意的是合同负债:期末余额43.04亿元,较年初的75.29亿元减少了32.25亿元,降幅42.84%。公司解释是上年末预收经销商货款本期发货确认收入。但换个角度看,期末“蓄水池”的水位明显下降了,意味着经销商打款积极性不足,下半年营收的压力仍然不小。
账上弹药依然充足:货币资金111.65亿元,交易性金融资产75.72亿元,其他非流动金融资产35.43亿元,类现金资产合计超过220亿元。另外信托理财中还有6,512.85万元逾期未收回(中信信托·恒大贵阳新世界项目),2021年即已披露,金额不大。
存货198.57亿元,占总资产35.47%,大头就是上面说的半成品老酒。短期借款期末新增1,001万元,长期借款1.41亿元,有息负债体量可以忽略。九、分红与股东
报告期内,公司完成了2025年度权益分派,现金分红总额22.14亿元(含税);本次半年报则计划不派现、不送股、不转增。上半年筹资活动现金流净额-21.74亿元,基本就是这笔分红付出去的。
股东层面,报告期末普通股股东总数157,018户。前十大股东里:洋河集团(34.18%)、蓝色同盟(17.59%)、上海海烟物流(9.67%)均未变动;招商中证白酒指数基金增持533万股至4.29%,鹏华中证酒ETF增持202万股至1.20%;香港中央结算(北向资金)减持207万股至1.14%。公募白酒指数基金在加仓,北向在减仓,内外资的分歧还在。
第一期核心骨干持股计划持有637.91万股(占总股本0.42%),覆盖4,738名骨干,存续期已展期至2027年9月10日,浮亏之下,选择和公司一起等。
管理层方面,总裁钟雨1月22日到龄退休离任,戴建兵董事2月25日因工作调动离任,公司负责人(法定代表人)为顾宇。十、风险与公司应对
报告里列了三条风险:宏观经济波动、市场竞争加剧、消费需求变化,条条都是当下白酒行业最真实的痛点。
公司的打法是:第七代海之蓝推进全国化布局,天之蓝主攻省外重点市场,梦系列金M9完成产品升级;品牌端连续第七年拿下央视春晚独家报时合作,第七代海之蓝成为苏超联赛官方战略合作伙伴,还参与了“东北超、湘超”等赛事;内部则推进AI营销助手、整合多品牌营销架构、压缩非核心产品。
一句话总结这份中报:营收在出清,价格在坚守,渠道在瘦身,家底还很厚。好不好看见仁见智,但报表里至少没有慌乱的痕迹。
好了,本文就写到这里,感谢朋友们的耐心阅读。