来源 :久其企业云2026-09-29
随着国资监管持续深化,财务监督正在向基层主体、具体交易和资金使用环节延伸。国务院国资委明确提出加强重点领域穿透监管、健全监管闭环,对企业识别业务实质、追踪风险和落实整改提出了更高要求。
违规拆借是其中值得关注的场景。部分资金借出可能隐藏在预付款、保证金、往来款等业务名义之下,涉及多层主体和复杂交易安排,仅凭合同、发票或账面余额,难以完整判断。
案例警示
例如,某央企下属企业为支持参股企业经营周转,未经规定审批,擅自向其拆借资金,并以“临时周转款”挂账。借款到期后,参股企业因经营困难无法偿还,下属企业仍多次展期,甚至继续追加借款,导致短期拆借演变为长期资金占用。
这不仅挤占自身生产经营资金、增加融资成本,还可能因缺乏有效担保和追偿措施形成坏账,造成国有资产损失。若集团仅关注报表余额,未能关联审批权限、借款期限及实际回款情况,就难以及时发现异常,错失风险处置时机。
如何看清资金去向,核实交易实质?久其软件围绕审批、履约和资金流转构建监督模型,将分散的业务数据转化为可追溯、可核查的风险线索。
01
贯通业务与资金,还原完整交易链路
违规拆借模型建设,首先要建立同一笔交易在不同系统中的关联关系。
久其以主体、合同、账户为关联基础,衔接审批授权、采购付款、交付验收、发票入账和结算回款,支持从财务异常追溯到具体业务,再沿资金路径核查交易对手、中转主体和实际用款主体。
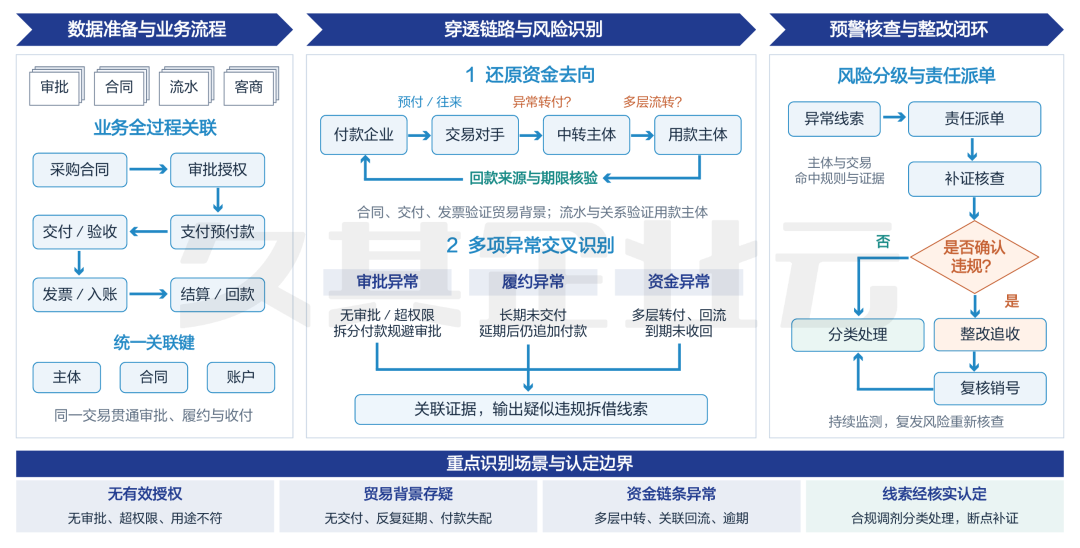
▲图1:违规拆借风险穿透式监管模型框架
在此基础上,模型重点关注三类异常:
审批与支付是否一致
核对付款金额、对象和用途,识别无有效审批、超权限支付,以及疑似拆分付款规避审批的情形。
付款与履约是否匹配
关联合同、交付和验收记录,关注长期未交货、合同反复延期、履约不足却持续追加付款等信号。
资金流向与业务约定是否相符
在依法取得数据的前提下,追查短期转付、多层中转、异常回流及到期未收回等情况,核实资金用途和回款安排。
例如,一笔长期未交付的预付款,若同时伴随合同多次延期、资金流向关联主体,就应进入重点核查范围。多项异常交叉验证,能够帮助监督人员缩小排查范围,明确核查方向。
02
穿透结果可视,让风险核查有据可循
模型发现异常后,还需要让业务人员看得懂、查得清。
围绕实际监督流程,久其将资金穿透关系、业务核验结果和风险线索集中呈现。监督人员可从预警事项进入具体交易,查看资金经过哪些主体、哪些环节存在异常,以及还需补充哪些材料,并据此发起核查。
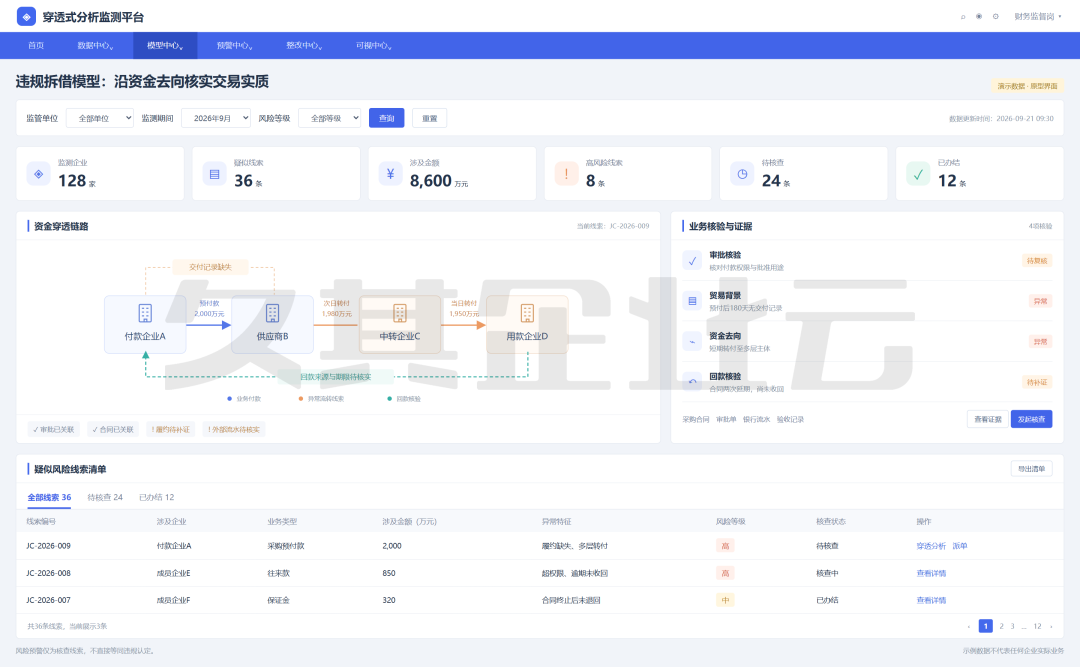
▲图2:违规拆借模型系统原型,界面数据为模拟演示
每条线索关联合同、审批、流水等证据,保留命中规则和核查记录。对外部流水缺失、履约材料不足等情况,明确补证要求,帮助财务、业务和合规人员协同判断。
风险预警不直接等同违规认定。正常资金调剂、合规借款及具有合理商业背景的预付款,应结合适用制度和证据分类处理。
03
衔接核查与整改,做实监督闭环
针对核实后的问题,平台可按职责派发整改任务,明确责任人、整改措施和完成期限,持续跟踪资金追收及整改进展,经授权人员复核后销号。
线上模型预警与线下检查发现的问题,也可统一纳入监督台账,减少重复报送和分散跟踪。对反复发生的异常,将核查结果反馈至模型规则和业务审批环节,推动风险防控前移。
依托集团财务管控、数据治理和风险监测领域的积累,久其软件将持续结合央企业务特点与管理要求,深化违规拆借等重点场景建设,让穿透监管落实到具体交易,让财务监督贯穿业务运行全过程。