撰文| 书萃
9月29日,友阿股份公告控股股东友阿控股所持2710万股将被司法拍卖。这是友阿控股首次遭遇所持上市公司股份被司法拍卖,债委会“不拍卖”决议的约束力正在经受考验。
控股股东之外,友阿股份自身有息负债达45.79亿元,货币资金仅1.02亿元,流动比率低至0.49。而账面持有的长沙银行5.69%股权,市值约20亿元且尚未质押,每年贡献数千万元分红——这张“沉睡”的底牌,会否成为化解债务的关键?
作为长沙银行曾经的重要股东(2021年6月末合计持股8.51%),新华联因债务问题在约20个月内被动减持至约1.20%。友阿股份会否走上同一条路,取决于重组审核进展与债务风险的角力。
01
控股股东:缓冲带正在收窄
友阿控股的债务压力并非新闻。截至2026年2月公告披露日,其质押的上市公司股份累计达3.57亿股,占其所持股份数的79.9980%。剩余未质押的约8926万股中,还有2710万股处于司法再冻结状态。真正可供追加担保的股权约6216万股,若以最新收盘价计算,对应市值约3.26亿元。而友阿控股已披露的逾期债务即达3.65亿元,其中0.9亿元已涉诉。
从履约保障比例看,整体数据尚在安全区间。截至2026年4月30日,友阿控股质押股份对应未偿还本金约16.86亿元,质押股份市值约22.04亿元,履约保障比例为130.68%。但结构性差异值得关注:工商银行对应的履约保障比例仅为102.91%,已接近警戒线;广发银行对应的履约保障比例为327.01%,安全垫充足。若股价进一步下行,个别质权人可能率先触发平仓或追加担保要求。
2026年1月债委会第十一次会议通过了“化债脱困期续延至2028年4月”“各成员单位不抽贷、不断贷、不诉讼、不冻结拍卖质押股权”等议案,并明确不对友阿控股暂未质押的约4600万股设置质押权利负担。这一数字与前述测算的6216万股存在口径差异——债委会统计时点早于长沙银行解除4328万股质押。2026年2月10日,友阿控股质押给长沙银行的4328万股解除质押,质押率从89.69%降至79.99%。
但9月的司法再冻结和即将进行的司法拍卖,正在考验这一默契的实际约束力。债委会的“不拍卖”决议是群体自律,个别债权人的司法行动是单方博弈。当个别债权人判断“再不动手可能拿不到钱”时,群体共识往往难以约束个体行为。长沙市国资产业控股集团已累计提供1.18亿元借款,胡子敬将所持友阿控股1150万股质押给长沙国控集团,为不超过2.2亿元借款提供担保。纾困力量仍在注入,但这些措施的效力取决于一个前提——时间。
02
上市公司:45.79亿有息负债与1亿货币资金
控股股东的债务压力引人关注,友阿股份自身的财务状况同样值得审视。
2026年上半年,公司实现营业收入4.04亿元,同比下降21.81%;归母净利润7082万元,同比增长32.43%。净利润增长主要依靠降本增效——毛利率提升至72.4%,同比提升6.61个百分点。收入端的收缩趋势尚未逆转。
更值得警惕的是债务结构。截至2026年6月30日,公司有息负债为45.79亿元,有息资产负债率达30.68%;货币资金仅1.02亿元,较上年末的1.77亿元减少42.18%;流动比率仅为0.49,短期偿债能力偏弱;财务费用与近3年经营性现金流均值之比高达105.32%,经营现金流几乎全部用于偿付利息。
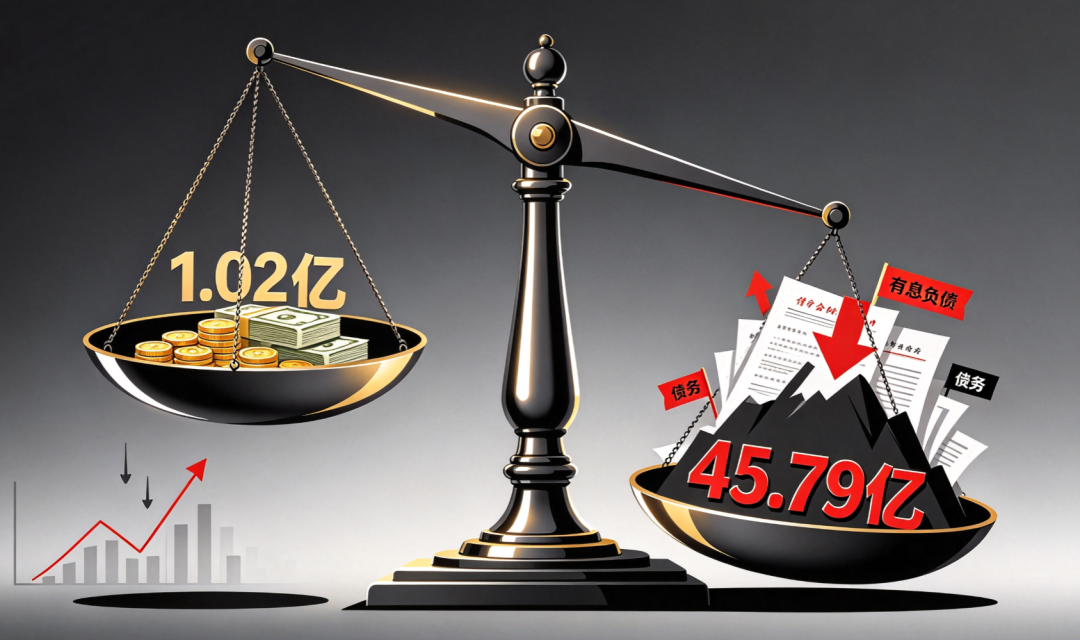
45.79亿元有息负债对应的是约68亿元总市值,占比超过67%。据2025年年报,公司全年营收9.88亿元,归母净利润亏损3.34亿元,其中含3.24亿元资产减值计提。在营收持续下滑、主业造血能力有限的背景下,每年数亿元的利息支出正在持续侵蚀现金流。
公司自身也意识到这一问题。重组报告书中明确表示,“本次募集配套资金有利于优化上市公司资产负债结构,降低财务风险,缓解上市公司短期偿债压力”。这一表述从侧面印证了公司对当前债务结构的担忧。
03
资产底牌:长沙银行股权与新华联的参照
在债务压力之下,友阿股份手中的资产底牌还有几张?
最核心的是长沙银行股权。友阿股份持有长沙银行2.29亿股,持股比例5.69%。截至2026年6月30日,市值约19.91亿元,目前尚未设定质押。这笔股权每年带来稳定的现金分红——据公司公告,2026年7月收到长沙银行现金股利5259万元。
除长沙银行外,公司还持有佛山隆深机器人9.00%和12.63%的股权。公司还持有较多物业资产,包括总部办公大楼、友谊商店、友谊商城、天津友阿奥莱、常德友阿国际广场、邵阳友阿国际广场、郴州友阿国际广场等,必要时可出售部分资产筹资。
需要区分的是,控股股东层面的资产与上市公司层面的资产并非同一回事。友阿控股已向中国银行、长沙银行等债权人抵押了长沙市合计6.67万平方米、汨罗市合计1.41万平方米的房产,并质押了辣妹子食品15.2497%的股权、湖南岳阳友阿国际商业广场61%的股权。控股股东的资产腾挪空间已被大幅压缩,上市公司层面的资产才是可供战略调度的底牌。
新华联的案例提供了重要参照。2021年6月末,新华联控股旗下两家公司合计持有长沙银行3.42亿股,占8.51%,为重要股东。2021年8月,新华联建设持有的1.26亿股被司法拍卖,华菱钢铁以9.21亿元拍得;新华联石油持有的525.3万股被物产中大金属集团以4152万元拍得。2023年2月,新华联建设持有的1.39亿股再次被司法拍卖,历经32轮竞价,长沙市投资控股有限公司以约10.06亿元竞得,溢价16.3%。经过多轮拍卖,新华联建设持股降至0.03%,与一致行动人新华联石油合计约1.20%。核心减持阶段从2021年6月至2023年2月,约20个月。
新华联的路径揭示了一个规律:当股东层面债务压力持续累积、常规融资渠道收窄时,所持有的优质银行股权往往成为债权人最先锁定的目标。被动司法处置与主动出售的核心区别在于——前者由债权人主导,上市公司丧失定价权和节奏控制权;后者由公司主导,可以通过择时出售获取更有利的估值。从新华联的拍卖价格看,长沙银行股权并不缺乏买家。对于友阿股份持有的5.69%股权,接盘方的潜在选择并不少。
04
出售可能性:触发条件与现实约束
友阿股份出售长沙银行股权的可能性,可从规则、态度、触发条件和现实约束四个维度评估。
规则层面不存在实质性障碍。友阿股份作为持股5%以上股东,通过集中竞价交易减持需在首次卖出的15个交易日前预先披露减持计划,通过其他方式减持需在减持前3个交易日公告。连续90日内集中竞价减持不得超过长沙银行总股本的1%。
此前长沙银行股东湖南三力信息技术有限公司即通过集中竞价方式减持了1202.58万股,路径畅通。但时间约束不可忽视:若要通过二级市场集中竞价减持全部5.69%股份,至少需要约18个月。在债务压力紧迫的背景下,协议转让或大宗交易是更现实的路径。
公司态度方面,2026年5月公司在互动平台明确回应:“公司暂无通过减持长沙银行股份来获取转型资本支持的计划。”2026年9月2日业绩说明会上,面对投资者出售长沙银行股权的建议,公司回复“您的建议已收悉,感谢您的关注”。公司在互动平台上的回复未超出“建议收悉”的范围,反映出在重组审核未明朗之前,公司对资产处置策略保持审慎。公司也曾表示,若后续需要对交易方案或资金来源安排进行调整,将“统筹评估包括调整配套募集资金安排、使用自有资金等多种方式的可行性”。
触发条件值得密切关注。若财务资料9月30日到期后第三次中止审核,或公司未能获得第二轮问询回复及上会安排,公司可能被迫考虑调整交易方案,出售长沙银行股权将成为最直接的资金来源。
若司法拍卖流拍、后续出现更多债权人发起诉讼或冻结、债委会约束力进一步松动,控股股东层面的风险可能向上市公司传导,迫使公司提前盘活资产。若长沙银行股价进入历史中高位区域,不排除公司择机部分减持以锁定收益。
现实约束同样不可忽视。这笔股权每年为友阿股份贡献稳定分红,在零售主业持续承压、半导体业务尚未贡献收入的过渡期,失去这笔分红收入将进一步加大利润端压力。长沙银行5.69%的持股赋予友阿股份在该行董事会中的影响力,这一战略价值难以用市值衡量。协议转让或大宗交易虽然更现实,但通常需要更长的谈判周期和更复杂的交易结构设计。
结语
友阿股份面临的核心问题,是在控股股东信用持续受损、重组审核不断拉长、主业造血能力有限的三重压力下,能否在“守住底牌”与“化解风险”之间找到平衡。
短期观察点在于10月26日司法拍卖是否成功、财务资料到期后是否第三次中止审核,以及控股股东是否出现新的司法冻结或质押预警。中期需关注是否收到第二轮问询函或上会通知,控股股东质押率是否继续攀升,公司对长沙银行股权的表态是否发生变化。长期核心变量在于重组能否在控股股东债务风险进一步恶化前落地。
新华联从长沙银行重要股东到核心减持阶段完成用了约20个月。友阿股份会走上同样的道路吗?答案取决于重组审核能否在财务资料再次到期前取得突破性进展,以及控股股东层面的债务风险是否会进一步向上市公司传导。