来源 :Ofweek维科网2026-11-11
11月11日,水晶光电收于24.35元,跌1.54%,总市值338.6亿元,动态市盈率约24.32倍。
相较于2026年5月28日年内最高收盘价,股价回撤逾四成。面对这一估值低位,公司已于2026年11月6日抛出1亿至2亿元回购方案,价格上限28元/股,回购股份用于出售。
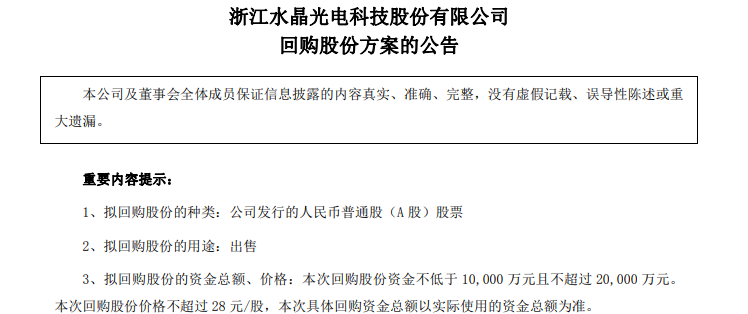
股价深度调整与回购信号叠加,市场真正需要拆解的是2026年三季报中那一条耐人寻味的增速差。
2026年前三季度,水晶光电营收61.63亿元,同比增长20.30%;含少数股东损益的净利润11.78亿元,增长19.18%;但归母净利润10.44亿元,增速仅6.20%。差额的根源在于少数股东损益从2025年同期的约470万元骤增至2026年前三季度的约1.33亿元。
这一变化并非财务扰动,而是业务结构的主动位移:本期量产的北美大客户新产品,由控股子公司晶驰光电承接开发与量产,且以独家供应方式参与。晶驰光电系公司与日本光驰的合资主体,按会计准则其部分利润归入少数股东权益。
这是水晶光电历史上首个由控股子公司承接并量产的北美大客户项目,意味着公司在客户供应链中的角色正从“制造执行”向“技术共研”迁移。
代价与收益同时显性化。2026年单三季度毛利率升至39.78%,公司称为近十年单季最高水平。国盛证券研报进一步拆解,该北美大客户项目对应的是高技术壁垒的可变光圈镀膜产品,独供地位带来的定价与工艺溢价,直接拉动了毛利率的结构性抬升。
换言之,归母增速的“慢”,换来的是一条更高毛利、更深客户绑定的产品线及一个需要与合资方共享利润的长期技术卡位。
回购方案需要放在这一产业语境下理解。1亿至2亿元的回购规模,对应总股本仅0.26%至0.51%,信号意义大于实质托举。但“用于出售”的用途设定值得注意:它不同于常规注销式回购,更接近一种带有价值判断的库存股安排,表明管理层认为当前24元附近的价格未能充分反映既有光学资产的盈利能力,同时保留了后续灵活处置的空间。
真正决定中期弹性的在AR与AI光学两条新曲线能否接续。AR方面,公司2026年9月与Lumus签署反射光波导制造授权,成为继Quanta Computer和SCHOTT之后全球第三家、境内首家获此授权的企业,GWG全彩大视场角方案的技术卡位已经清晰;
AI光学方面,光存储头部两家客户已取得准量产订单,但较大规模出货预计要到2027年下半年。光互连受验证周期拉长影响,量产节奏较初期规划有所延后,当期对业绩贡献有限。
整体来看,水晶光电的2026年三季报不宜用“归母增速放缓”简单定性,它揭示的是一家光学元件龙头在穿越消费电子周期时,主动以合资架构承接最高难度项目、以短期利润分流换取技术身位跃迁的阶段性代价。
回购方案则在估值低位提供了一个价值锚定的注脚。后续还需关注北美大客户新品出货的持续性、晶驰光电利润归属上市公司的比例变化及光存储从“准量产”到“规模量产”的时间表能否兑现。
利润增速的“落差”是过去式,新曲线爬坡的斜率才是定价的核心。