铸潮判断 DeepSeek把核心训练/推理基础设施迁移到昇腾,说明国产AI芯片竞争正在从“硬件可用”推进到“软件生态与系统效率”。对拓维信息而言,这属于产业层面的正向变量,但财务层面的验证仍要回到订单、验收、收入和现金流。最大不确定性:软件适配改善并不等于服务器订单立即增长;公司智能计算收入仍处于同比下滑状态。
9月30日,DeepSeek做了一件比“适配国产芯片”更值得关注的事。
它把TileLang、DeepGEMM、DeepEP、FlashMLA、TileKernels等训练和推理基础设施进一步搬到华为昇腾平台。DeepSeek官方代码仓库显示,TileKernels已加入华为昇腾后端,同一套Python API可以在运行时选择NVIDIA GPU或华为NPU;DeepGEMM-Ascend则明确支持Ascend 950。
Reuters同时报道,DeepSeek与华为的合作还包括面向昇腾950的128卡超节点方案。换句话说,国产算力竞争正在从过去最容易被看见的“单卡性能”,继续往更难的一层推进:开发者能不能方便地用,模型能不能低成本迁移,几十张、几百张卡能不能真正高效率跑起来。
但把这件事映射到A股,最值得看的反而不是谁的“昇腾概念”最强。拓维信息确实处在鲲鹏、昇腾生态里,但公司2026年上半年智能计算产品收入只有1.90亿元,同比下降33.08%。产业生态向上,公司收入却还没有同步向上——这正是下一阶段最值得跟踪的反差。
资料来源:Reuters(2026-09-30)、DeepSeek GitHub、拓维信息《2026年半年度报告》。
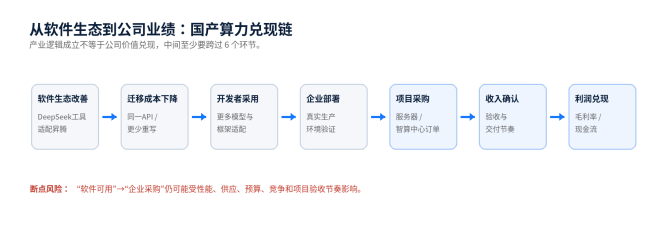
图1|产业逻辑要经过“软件—部署—采购—收入—利润”才能完成公司价值兑现(铸潮整理)
01 这一次,不是简单的“兼容昇腾”
过去谈国产AI芯片,市场最喜欢比较TOPS、算力、制程和单卡性能。但英伟达真正难复制的地方,从来不只是GPU本身,更重要的是CUDA背后多年积累的软件生态:编程语言、算子库、通信库、开发工具,以及大量开发者已经形成的使用习惯。
对于模型公司来说,换一颗芯片远没有换一台电脑那么简单。原来的代码要不要重写?算子有没有?多卡通信效率怎么样?训练框架能不能直接跑?迁移以后性能损失多少?这些问题最终都会变成真实的研发成本和时间成本。
一句话看懂国产AI芯片真正要解决的问题,不只是“芯片能不能跑”,而是“开发者愿不愿意迁、迁过去以后是否值得长期留下”。
DeepSeek这次动作的意义就在这里。TileLang试图把底层硬件细节封装起来,DeepGEMM处理大模型核心的矩阵乘运算,DeepEP面向专家并行通信,FlashMLA和TileKernels覆盖注意力与关键算子。DeepSeek官方仓库明确写明,TileKernels新增华为昇腾支持,沿用NVIDIA路径,运行时自动选择后端。
这当然不能说明CUDA的护城河已经被打破。但它至少意味着:国产算力竞争,正在从“硬件替代”向“软件迁移成本下降”推进。
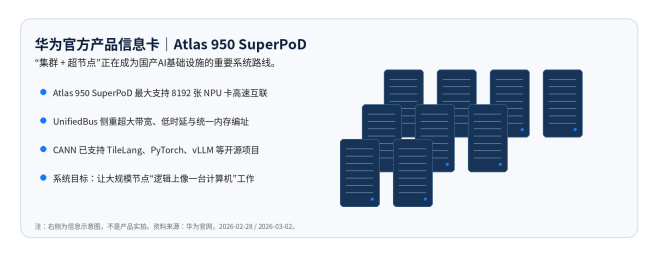
图2|华为官方产品信息摘要(右侧为铸潮信息示意,不是产品实拍)
02 更值得看的,是128张卡怎么变成“一台机器”
这次还有一个容易被忽略的数字:128卡。Reuters报道,DeepSeek与华为的合作包括基于昇腾950的128卡超节点方案,目标是提高计算与通信效率。
为什么重要?因为大模型越来越不是“一张卡”的问题。单卡性能即便接近,如果几十张、几百张卡连接以后通信效率大幅下降,训练和推理效率仍然可能出现巨大差距。
所以AI基础设施的价值重心正在发生变化:单芯片性能→卡间互联→超节点→集群调度→软件栈→模型适配。
华为今年持续强化“集群+超节点”架构。其官方资料显示,Atlas 950 SuperPoD最大支持8192张NPU卡互联;同时,CANN正在加大开源开放力度,并支持TileLang、PyTorch、vLLM等开源项目。这里真正重要的不是参数本身,而是硬件、互联、编译和模型工具开始形成系统级协同。
这才是DeepSeek此次动作放大的产业变量:它在帮助昇腾降低软件生态摩擦。
03 拓维信息为什么会被重新放到桌面上
如果寻找A股映射,拓维信息的逻辑比较清楚,但必须先划一道边界:拓维信息不是DeepSeek此次开源工具链的直接受益者,更准确的定位是昇腾生态扩张后的间接受益公司。
公司官网将“兆瀚”系列定义为依托“鲲鹏+昇腾”的国产智能计算产品。其AI推理服务器基于鲲鹏平台和昇腾处理器,应用于中心侧AI推理、智能制造、智能边缘等场景;2026年半年报也披露,公司围绕鲲鹏、昇腾AI路线,形成以兆瀚系列AI服务器为核心的产品体系。
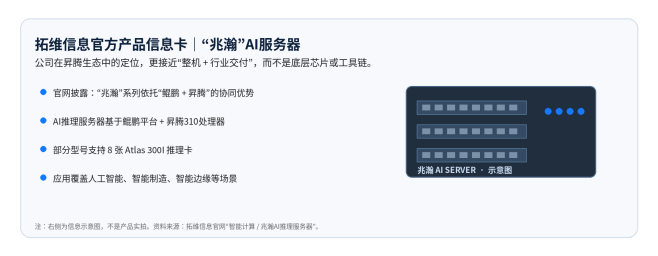
图3|拓维信息“兆瀚”智能计算产品信息摘要(右侧为铸潮信息示意,不是产品实拍)
产业变化如何传导到拓维信息
| 产业变化 | 解决的问题 | 对拓维信息的潜在影响 |
| DeepSeek完善昇腾软件栈 | 降低模型迁移成本 | 昇腾平台使用门槛下降 |
| CANN持续开放 | 扩大开发者生态 | 更多行业应用可能进入适配 |
| 128卡超节点 | 提高集群可用性 | 智算基础设施部署能力增强 |
| 模型、芯片协同优化 | 提高实际运行效率 | 服务器部署意愿可能提升 |
| 下游项目采购与验收 | 从技术走向商业 | 才可能形成收入与利润 |
注意最后一行:前四步都是产业逻辑,第五步才开始进入公司价值。
04 最大反差:昇腾越来越热,拓维智算收入却下降33%
真正值得看的数字来自公司半年报。2026年上半年,拓维信息实现营业收入13.12亿元,同比增长0.39%;归母净利润6922万元,同比下降12.16%;扣非归母净利润为亏损1432万元。
更关键的是,智能计算产品收入只有1.90亿元,同比下降33.08%;但该业务毛利率达到34.28%,同比提升17.34个百分点。经营活动现金流净额为7522万元,同比下降74.37%,公司解释主要受重大项目备货支出增加影响。
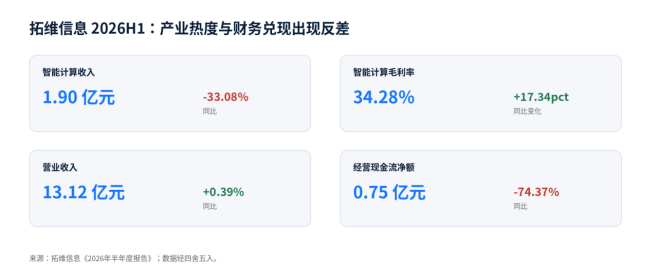
图4|拓维信息2026H1关键财务反差:智能计算收入下滑,但毛利率明显改善
这是一个很有意思的组合:收入明显下降,但毛利率明显改善。
它至少说明,现阶段单纯看“国产算力景气”远远不够。接下来真正要回答的是:智能计算收入下降主要是项目验收节奏,还是实际订单增长不足?毛利率提高来自产品结构优化,还是低毛利硬件收入减少后的结构性抬升?新的昇腾平台和DeepSeek生态,什么时候才能真正传导到订单?
这三个问题,决定了拓维信息未来是从“国产算力概念”继续向业绩兑现推进,还是产业故事继续领先财务数据。
05 市场最容易高估的,是“软件生态改善=服务器马上放量”
DeepSeek这次动作对昇腾生态是明确的正向变化,但这里不能跳步。软件工具更好用,不等于服务器订单马上出现。完整传导仍然需要经历:软件生态改善→模型迁移成本下降→开发者增加→企业愿意部署→智算中心采购→服务器订单→收入确认→利润兑现。
任何一层出现问题,最终兑现都会延后。尤其对拓维信息,目前半年报已经给出一个不能忽视的现实:扣非利润仍然亏损,经营现金流同比大幅下降,公司自身的盈利质量和项目验收仍需继续验证。
铸潮提醒现阶段最不应该做的一件事,就是因为DeepSeek与华为出现新合作,就直接把“昇腾产业空间”折算成“拓维信息未来收入”。最大不确定性:产业景气、公司份额、项目验收和盈利质量之间存在明显时间差。
06 下一阶段,只需要盯住四个指标
| 01|智能计算收入 | 1.90亿元、同比-33.08%是当前基准线。未来首先看收入能否恢复增长。 |
| 02|新增订单与验收 | 重点看兆瀚AI服务器、昇腾相关项目是否出现可披露的订单、交付和验收。 |
| 03|毛利率质量 | 如果收入恢复后,智能计算毛利率仍能维持较高水平,含金量明显高于单纯放量。 |
| 04|生态进入生产环境 | GitHub适配和开发者试用是第一步,企业大规模生产部署才是产业兑现的重要标志。 |
把这四个指标放在一起看,比盯着“昇腾概念”或单日股价更接近公司真实兑现。
07 铸潮判断
DeepSeek此次把核心基础设施迁到昇腾,真正值得关注的不是“又多了一个国产算力利好”,而是国产AI芯片正在补过去最难补的一块:软件生态。
当模型公司开始参与底层编程工具、算子和通信库建设,国产算力的竞争就不再只是“芯片性能能不能追上英伟达”,而逐渐变成:能不能建立一套开发者真正愿意长期使用的计算平台。
对拓维信息而言,这是产业层面的正向变量,却还不是财务层面的确认信号。半年报留下了一条非常清楚的验证线:智能计算收入1.90亿元,同比下降33.08%。
如果未来几个季度出现“昇腾生态继续扩张+订单增加+智能计算收入恢复+毛利率维持”的组合,产业逻辑才真正开始向公司价值传导。反过来,如果生态持续热闹,但智能计算收入迟迟不能恢复,那么市场需要重新评估的就不是昇腾的产业前景,而是拓维信息到底能从这个生态中拿到多少真实商业价值。
可转发判断科技产业最重要的从来不是故事有没有道理,而是故事最终有没有进入订单、收入和利润。DeepSeek已经把路往前修了一段,接下来要看拓维信息有没有车真正开过去。
风险提示本文用于科技产业研究和信息交流,不构成任何投资建议。DeepSeek开源软件栈仍在持续迭代,昇腾生态扩张能否转化为服务器采购、拓维信息订单和财务增长,仍存在时间与规模上的不确定性;同时需关注国产AI芯片性能、软件兼容性、供应能力、行业竞争、项目验收和公司盈利质量等风险。