每天上下班,你大概会和几十台摄像头擦肩而过——小区门口、红绿灯路口、写字楼大堂、商场扶梯旁。你可能从没留意过它们,但它们背后,很可能是同一家公司。
这家公司叫大华股份,总部在杭州,在智慧物联行业干了二十多年。它做的事,说简单点,就是给摄像头装上“大脑”。
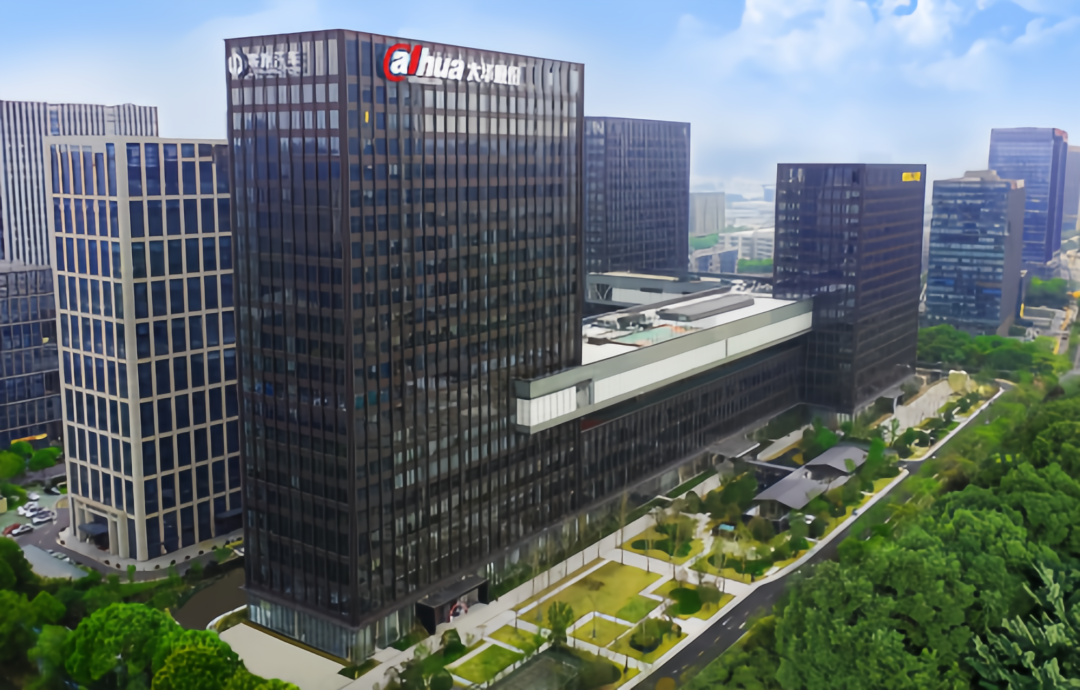
大华股份杭州总部大楼
8月14日,大华披露了2026年半年报,第二天的业绩说明会挤进了上百家机构——名单里有中金、中信证券,也有Point72、摩根士丹利这样的外资。有意思的是,同一份财报,能读出两个完全不同的故事。
第一个故事写在报表表面:归母净利润23.83亿元,同比下滑3.74%。只看这一行,业绩似乎表现不佳。
第二个故事藏在备注里:剔除子公司出售的影响后,营收实际增长18.16%,国内海外同口径都在18%左右,创新业务增速超过30%。管理层在说明会上的原话是——“我们已经逐步告别过去的低谷与徘徊阶段,迈入良性发展通道。”
同一份财报,读法不同,结论相反。这往往就是预期差出现的地方。
|一份需要“洗一遍”的利润表
先把核心事实摆清楚。2026年上半年,大华股份实现营业收入167.04亿元,同比增长10.03%;扣非归母净利润19.44亿元,同比增长8.26%;整体毛利率43.06%,同比提升1.45个百分点。
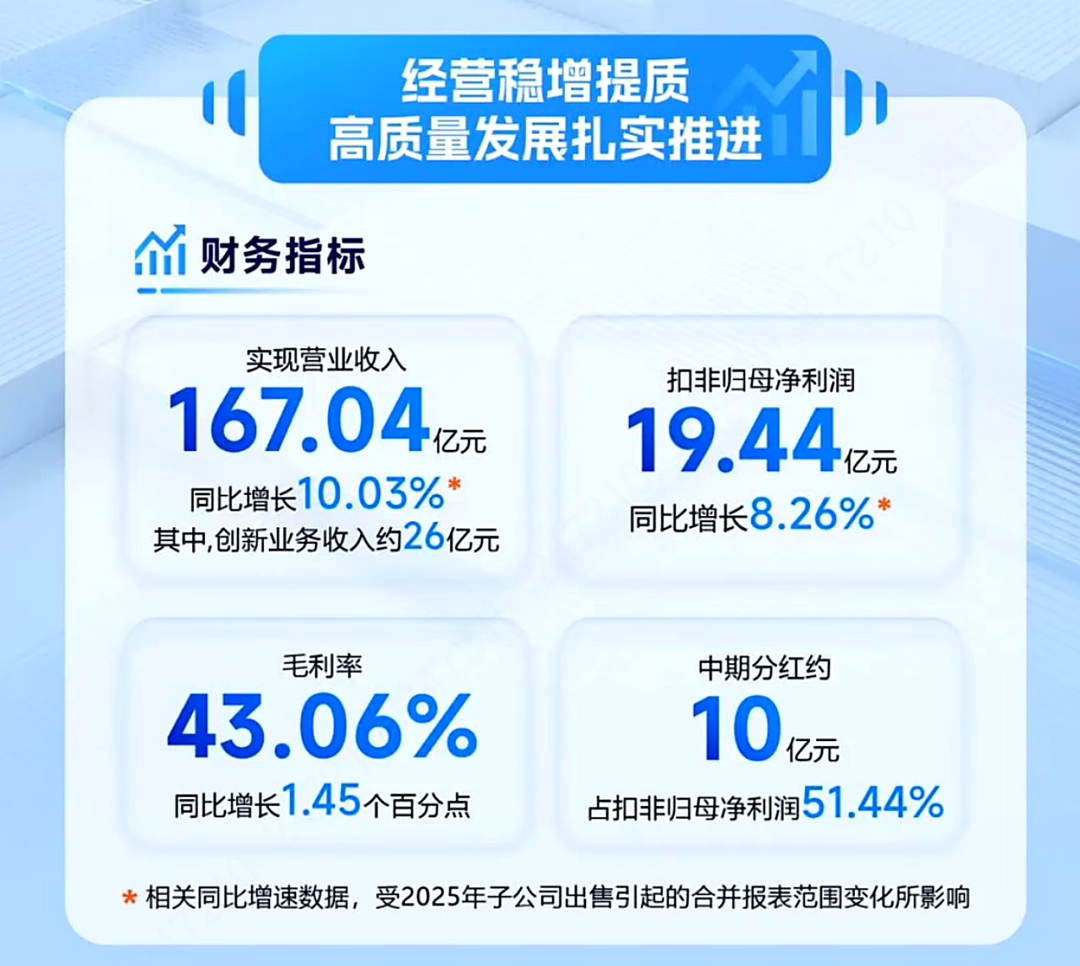
大华股份2026年上半年核心财务指标
那3.74%的净利润下滑是怎么来的?两笔“旧账”。一笔是去年卖掉子公司乐橙,一次性确认了约4.85亿元投资收益,把基数垫高了;另一笔是汇率,今年上半年汇兑收益比去年同期少了6.3亿元。两家公司同样的主业,仅仅因为“去年卖过一套房、今年汇率没帮忙”,利润表就呈现出截然不同的方向。
把这两笔剔出去,才是大华的真实轮廓:营收167.04亿、真实增速18.16%、扣非利润正增长、毛利率在上游芯片涨价的半年里逆势走高。毛利率这个指标尤其值得多看一眼——2025年全年这个数字还是40.62%,半年时间抬升超过2个百分点。管理层在说明会上解释得很直白:涨价只是一方面,更重要的是大模型在内的高毛利业务开始放量,“全域自研产品”占比在提升。换句话说,这不是省出来的毛利率,是卖出来的毛利率。
| 海外市场成为重要利润来源
大华的收入结构是国内国外各一半:境内86.28亿元,增长14.22%;境外80.76亿元,表观增长5.87%。但利润结构完全是另一幅图景——海外毛利率47.43%,国内38.96%,海外以不到一半的收入,贡献了超过一半的利润。
表观那5.87%同样是失真的:剔除乐橙出售的影响,海外人民币口径增长17.99%,美元口径超过20%,实际跑得比国内还快。
支撑海外利润率的,是一张用二十年铺出来的渠道网。大华在海外坚持“一国一策”,分销体系下沉到三级安装商,分销占比超过七成——这不是贸易输出,而是把神经末梢扎进了每个区域市场的毛细血管里。退出美国市场之后,南亚、非洲、墨西哥的高增长补了上来,欧洲维持稳态。今年3月,大华把星汉大模型2.0带上了阿姆斯特丹国际交通展,向全球交通市场输出“AI+交通”方案。
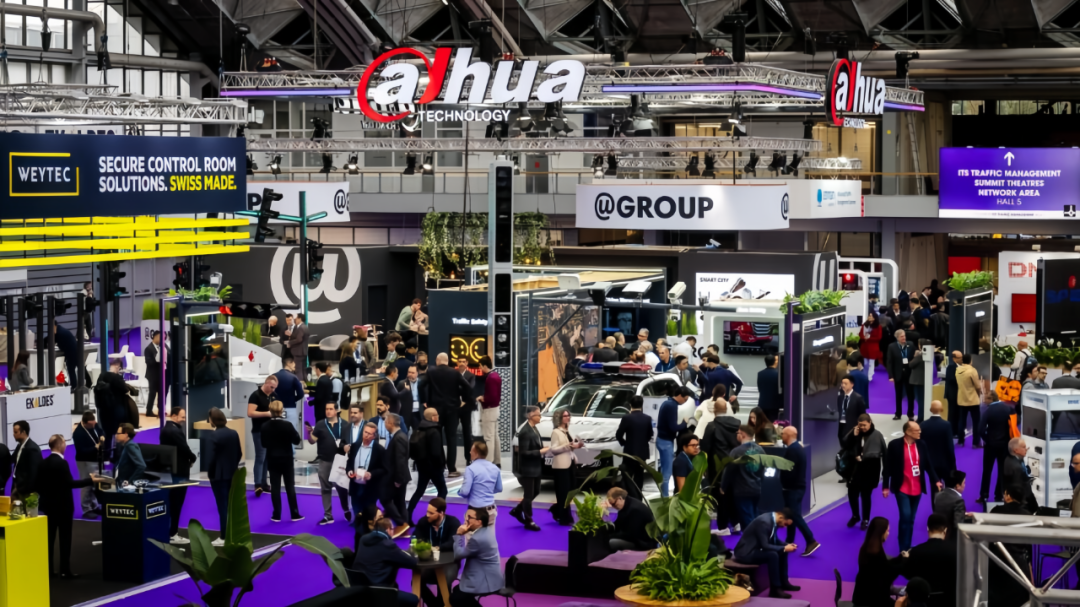
2026年3月,大华股份亮相荷兰国际交通展
这里有一个容易被忽略的商业模式变化:海外正在从“卖设备的分销”转向“分销+大型项目+软件增值服务”。热成像、门禁、显控这些新品类在海外市场几乎是空白地带。渠道是现成的,每多加载一个品类,边际成本低得惊人。这才是47.43%毛利率真正的护城河。
| 65%的毛利率:客户终于开始为算法付费
整份财报里最重要的一行数字,不是167.04亿,而是10.35亿——上半年AI大模型业务收入,同比增长约150%,毛利率高达65%。
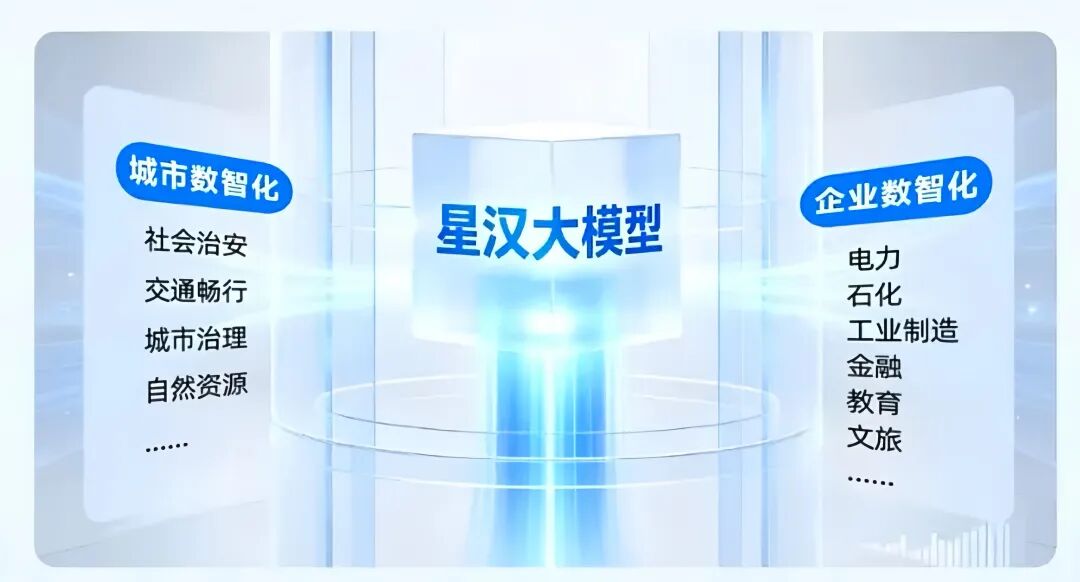
星汉大模型业务布局
65%这个数字要细品。硬件生意做到天上去,毛利率也就是四十几个点;而大模型业务意味着客户不再为铁盒子付费,而是为“算法解决问题的能力”付费。管理层在说明会上特意说明了口径:这65%只覆盖算力硬件加软件算法的组合,连工程实施费用都没算进去——高毛利是真实的,而且是客户用订单投出来的。
落地不是PPT。星汉大模型已经在交通、能源、制造等十余个行业跑通商业化:路口的摄像头自己识别拥堵并辅助调度,工厂里的相机按生产流程自动揪出缺陷和安全隐患,城市的感知系统从“事后回放的录像机”变成“主动发现问题的眼睛”。技术路线上,大华走“云边端协同”——通过模型蒸馏和量化,把大模型轻量化后塞进边缘设备甚至摄像头本体,兼顾毫秒级响应和成本。再往前一步是行业智能体Agent:感知理解、任务拆解、工具调用、受控执行,整套闭环。
公司的认真程度,藏在激励结构里。今年4月的新一期员工持股计划,首次把AI大模型产品收入写入考核,要求2026到2028年复合增速不低于50%。让几千名核心员工的钱包和AI业务绑在一起,这比任何战略口号都实诚。支撑这一切的,是上半年19.99亿元研发投入,占营收近12%;上市以来累计投了379.51亿元,研发人员占公司一半。
技术纵深也不是自封的。7月8日,2025年度国家科学技术奖揭晓,大华参与完成的“复杂场景视觉模型关键技术及其产业化应用”拿下国家科学技术进步奖二等奖——这是它第二次摘得国家科学技术奖。往前数,今年2月拿下包括一等奖在内的4项浙江省科学技术奖,成果曾服务北京冬奥会、杭州亚运会的大气监测保障;4月摘得被誉为“中国人工智能最高奖”的吴文俊人工智能科技进步奖一等奖;6月入选《财富》中国科技50强。连自研充电桩都顺手拿了德国红点设计大奖和法国FDA国际设计金奖。
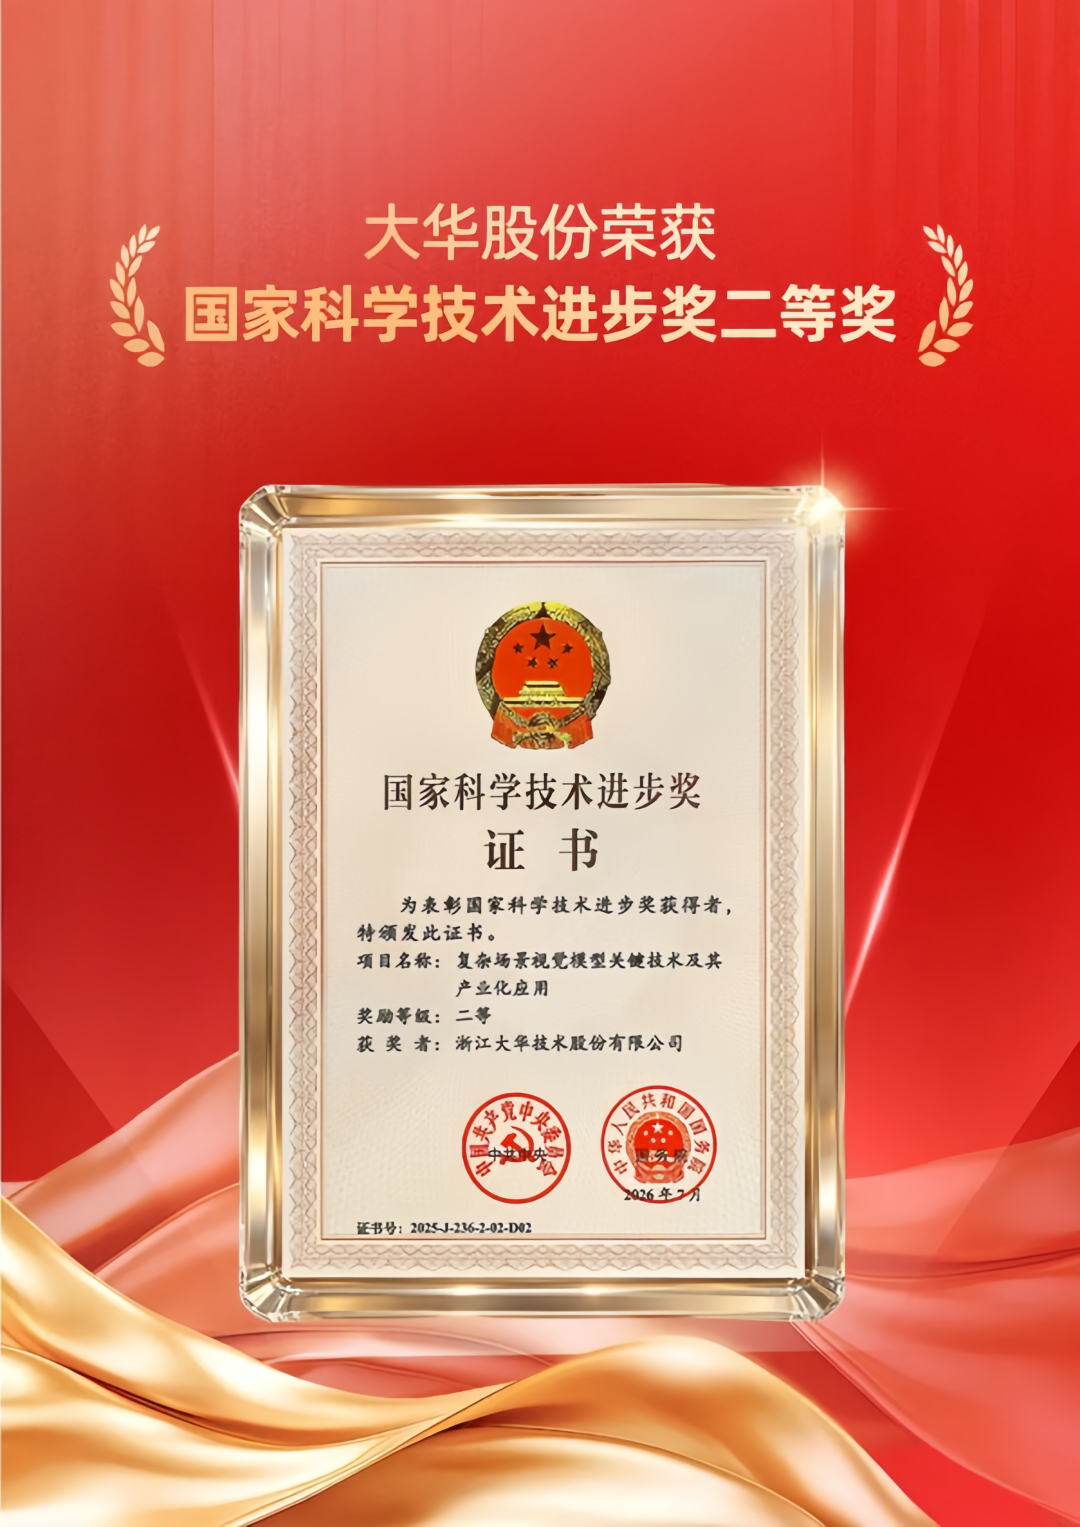
国家科学技术进步奖二等奖证书
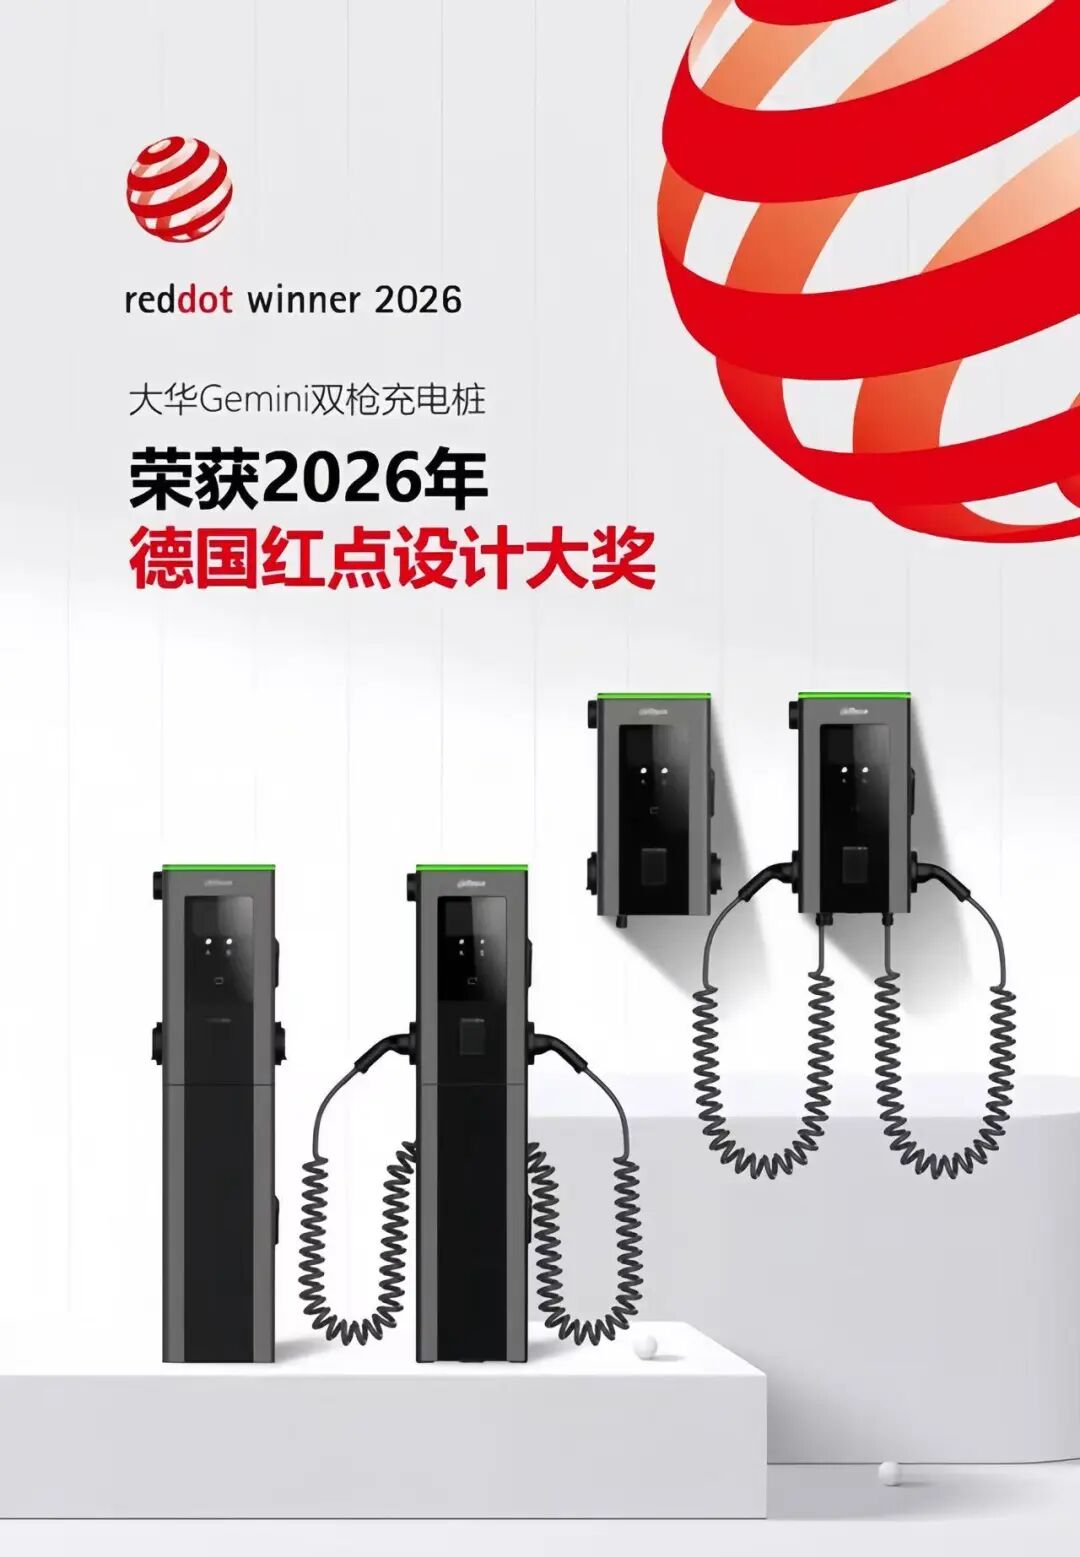
大华Gemini双枪充电桩获2026年德国红点设计大奖
| 现金流转负是进攻,大手笔分红是底气
这份财报里最容易被误读的一行,是经营活动现金流-11.07亿元,去年同期还是正的6.39亿。
看空的人看到失血,看懂的人看到进攻。上半年存储芯片、PCB、被动元器件全线涨价,大华多付了约32.8亿元提前锁量锁价,存货从年初的60.9亿抬到85.68亿。年初供应链最紧张的时候,它三个月落地多家新供应商,仅芯片就完成35款物料替代。在AI带动的缺货周期里,现金储备和备货能力本身就是竞争优势——有货的厂家,才有资格挑客户。
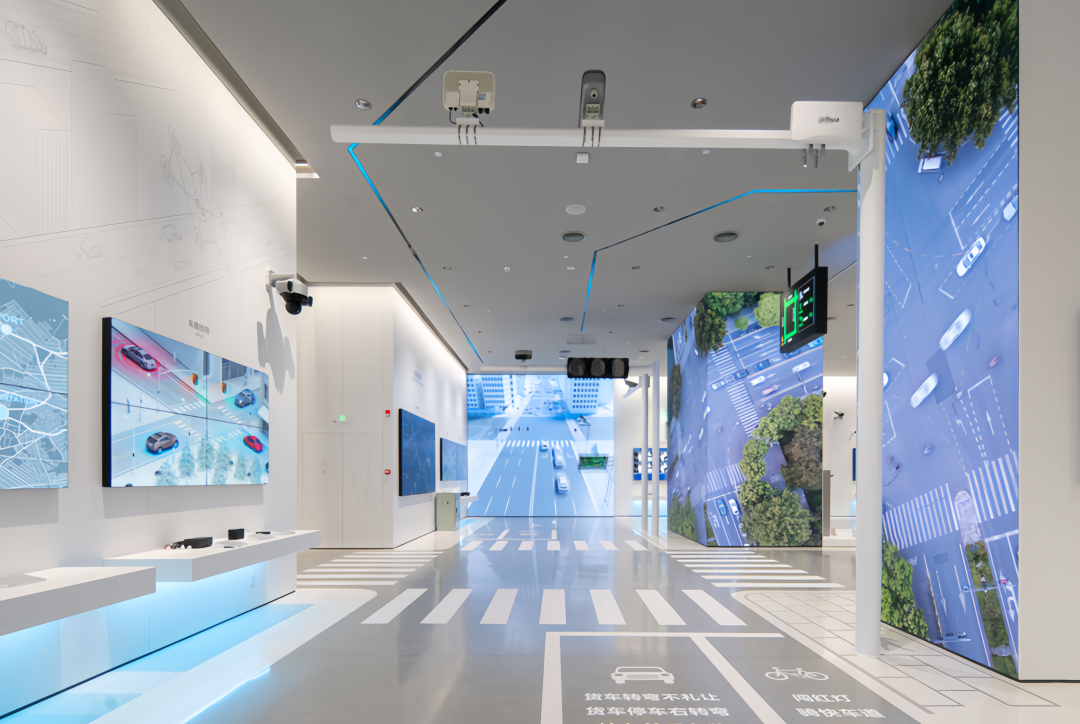
大华智慧交通展厅
而且收入的成色在变好:销售收现与营收的比值达到113.4%,应收账款149.5亿元,收入涨了、欠款反而比年初少了5.2亿。
真正体现底气的是另一边:中期分红约10亿元,每10股派3.06元,占扣非净利润的51.44%;今年4月还拿出约3.1亿元回购股份并注销。算上这次,上市以来累计现金分红将超119亿元,公司承诺经营正常情况下每年分红不低于扣非净利润的50%。一边囤粮,一边分钱——只有对现金流真正有把握的公司,才敢同时做这两件事。
|真正的稀缺,从来不是算法
聊到这里,可以给大华这半年下一个判断了。
市场习惯把它归类为“安防公司”,这个标签已经失效。它真正的身份正在切换为:物理世界的AI基础设施商——硬件是入口,算法是利润,渠道是护城河,三者的咬合才是别人抄不走的东西。
这轮AI热潮里有个反常识的事实:最不稀缺的是算法本身,开源社区每天都在刷新榜单;真正稀缺的是让算法在物理世界落地的能力——你要有海量的终端触点采集真实数据,要有二十年攒下的行业know-how把模型调到可用,要有毛细血管般的渠道把方案铺进区县和海外小镇,还要有制造功底扛住芯片涨价和缺货。今年上半年,上游涨价和AI缺货没有击垮大华的毛利率,反而验证了这套组合的价值:浪潮越大,缺乏根基的玩家掉队越快,头部企业的壁垒越厚。
当然,风险同样在明面上:汇率还在扰动利润,上游涨价没有结束,地方财政的支付能力仍在分化,大模型10.35亿的收入放在167亿的总盘子里占比还小。这还不是一家完成转型的公司,而是一家转型正在兑现的公司。
真正值得持续盯住的,是接下来这件事:大模型的能力还在加速向终端下沉,当每一台摄像头、每一个边缘盒子都能独立完成感知、推理和决策,物理世界的智能化会像当年的电气化一样,从“项目制”变成“基础设施制”。到那一天,入口的定价权归谁?是云端的大模型厂商,还是握着上亿台终端、二十年行业数据和全球渠道的人?
大华股份用这半年的时间给出了一边囤粮、一边分钱、一边把AI收入翻着倍做大的答卷。至于这个答案值多少分,市场的重新定价,可能才刚刚开始。