来源 :包装地带AI2026-09-09
2026年上半年,瓦楞包装龙头合兴包装交出了一份差强人意的成绩单:营业收入同比增长7.26%,归母净利润同比下滑17.61%。
全行业深陷"三明治困境"——成本端刚性上移,客户端持续压价,而夹在中间的包装企业既无定价权,也缺乏转嫁能力。在需求整体偏弱的环境下,品牌方的降本压力通过供应链层层传导,包装作为"辅材"首当其冲。
上半年合兴公司瓦楞包装收入50.29亿元,同比增长10.52%,占营收比重由上年的88.38%升至91.07%。彩盒包装收入同比下降24.26%至1.76亿元,其他类收入同比下降39.74%至1.75亿元。从业务结构来看,合兴包装正在加速向瓦楞包装"收缩聚焦"。
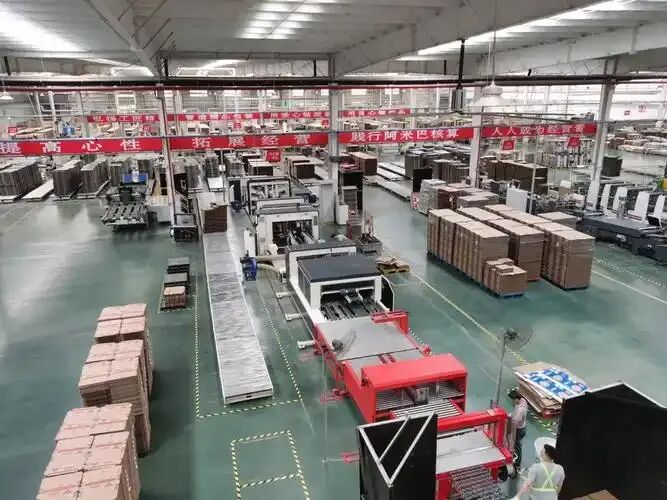
面对瓦楞包装业的内卷式竞争,合兴包装果断调整,主动放弃江西两家二级厂的控制权,并加大了海外扩产的步伐。
两出一进,国内布局调整
2026年上半年,合兴包装在资产端做出了两个方向相反但逻辑一致的动作:收购福建泉州兴信怡包装,同时转让江西两家子公司的股权。
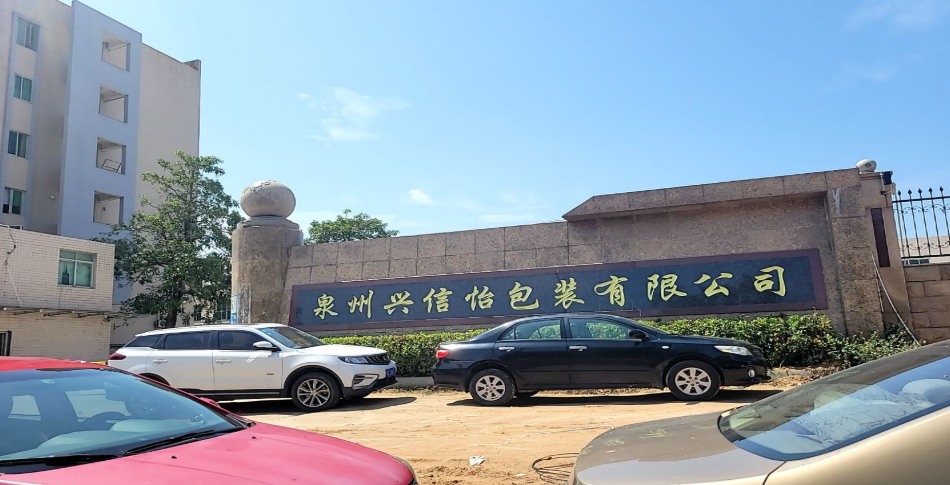
收购端: 泉州兴信怡拥有五层、七层、两层高速瓦楞纸板生产线,扩建后产能可达年产瓦楞纸板11,000万平方米,厂区面积35,000平方米,员工约282人。合兴包装通过子公司福建合信(持股55%)完成控股,其余股权由厦门市欣柏谦进出口(20%)、郑长惠(15%)、周华雄(10%)持有。福建沿海地区外向型经济发达,食品、鞋服、电子出口产业集群密集,这一收购的意图明显指向产能布局与出口包装需求的匹配。
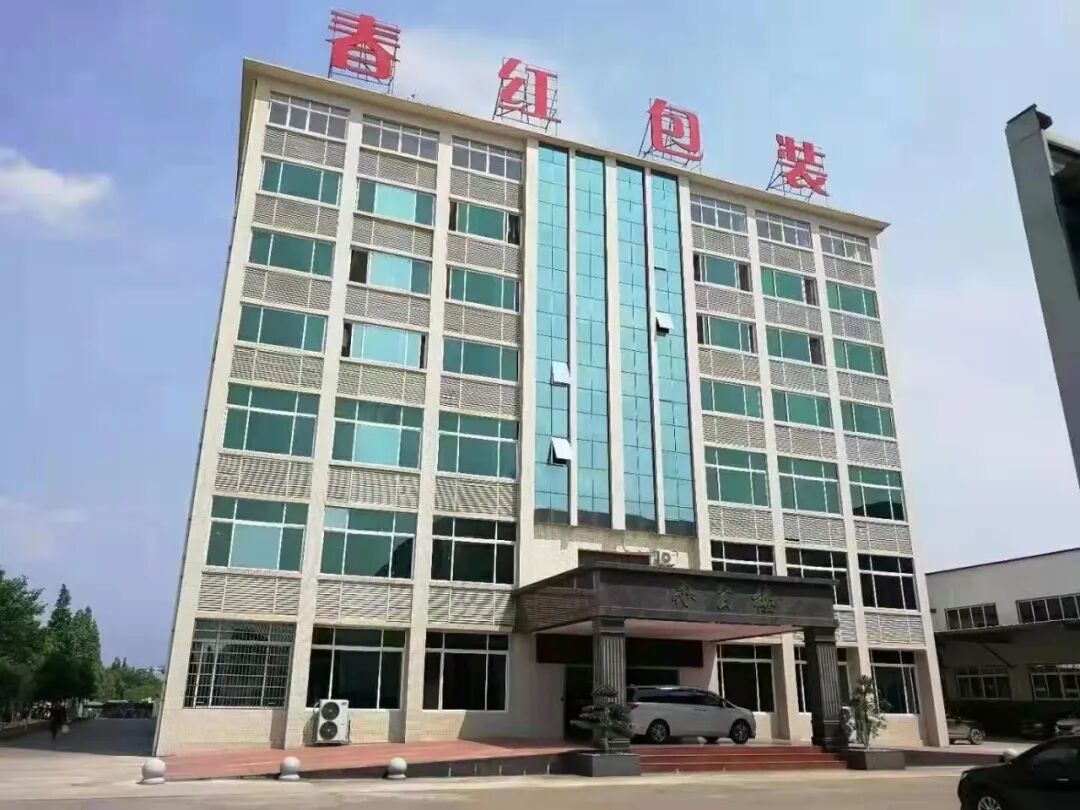
退出端: 合兴包装将其持有的江西鑫佳包装60%股权转让给江西瑃弘包装,原股东陈土生持股40%不变。鑫佳包装成立于2019年,注册资金5000万元,主要生产水果箱、牛奶箱、烟箱等瓦楞纸箱,服务于赣州及周边家具制造、食品加工、电子制造等产业。值得注意的是,2026年初该企业一度传出破产清算的消息,虽然最终以股权转让方式收场,但经营困境已不言自明。
此外,江西鑫春红包装也在同期完成股权结构调整,合兴包装出售60%股份给江西瑃弘包装,另外陈土生持股40%,原董事徐春利于2026年7月退出。
加速放大产能,迎接海外业务爆发
随着产业链外移的风越刮越猛,合兴包装海外业务增长迅猛。2025年全年海外营收仅4.92亿元,同比增长0.40%。2026年上半年海外营收已达3.04亿元,同比大增31.67%,成为重要增长引擎。
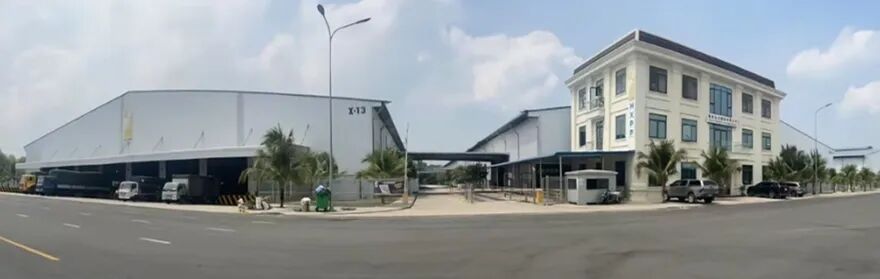
合兴包装已在泰国、越南、马来西亚、印尼布局生产基地,计划向海外输出智能化改造方案,并凭借全球化供应链协同能力获美的家用空调"全球突破合作伙伴奖"。海外业务爆发与中国制造供应链外移高度吻合——跟随大客户出海,本质是防御性扩张。
从半年度3.04亿元的海外收入来看,全年有望突破6亿元,相比2025年的4.92亿元将实现跨越式增长。但这一规模占总营收的比重仍然有限,短期内难以从根本上改变公司的盈利结构。
面对快消需求疲弱、供应链外移、上下游挤压的不利形势,合兴包装果断减少国内产能,加速东南亚布局。