投资要点
投资要点
事件:公司近期发布2026年半年度报告,2026H1公司实现营业收入45.69亿元(-1.92%,同比,下同),实现归母净利润8.43亿元(-29.92%),实现扣非归母净利润7.61亿元(-16.69%)。2026Q2实现营业收入21.99亿元(-1.09%),实现归母净利润4.14亿元(-28.28%),实现扣非归母净利润3.51亿元(-12.46%),利润由于费用推广增加略低于我们预期。
血糖及急救增长亮眼,呼吸板块短期承压:分产品看,2026年上半年,公司血糖管理及POCT解决方案营收7.95亿元(+17.94%),急救解决方案及其他营收2.05亿元(+50.30%)。呼吸治疗解决方案营收14.51亿元(-13.33%),家用健康检测解决方案营收9.69亿元(-4.41%),临床器械及康复解决方案营收11.30亿元(-0.34%)。血糖板块重点新品Anytime 4/5系列持续放量,带动CGM业务营收翻倍以上增长,数字化健康管理生态建设成效凸显;急救板块受益于产品矩阵完善及海内外渠道有效拓展。呼吸板块受制氧机及雾化器业务下滑影响,但家用呼吸机业务增长趋势良好,海外市场取得突破性进展。2026年上半年,销售费用率/管理费用率/研发费用率分别为18.25%/4.95%/6.70%;综合毛利率49.80%,同比下降0.57个百分点。
海外业务高速扩张,全球化布局成效显现:2026H1公司实现外销收入8.24亿元(+35.76%),占营收比重提升至18.03%。欧美区域持续突破,东南亚、南美等优势区域保持稳健增长,属地化策略持续深化。公司CGM Anytime 4/5系列产品获得欧盟MDR IIb类CE认证,促进血糖管理业务在欧盟及其他认可MDR认证国家的业务开展;2026年上半年新设越南、波兰子公司,进一步完善全球渠道网络,强化本土化运营能力。
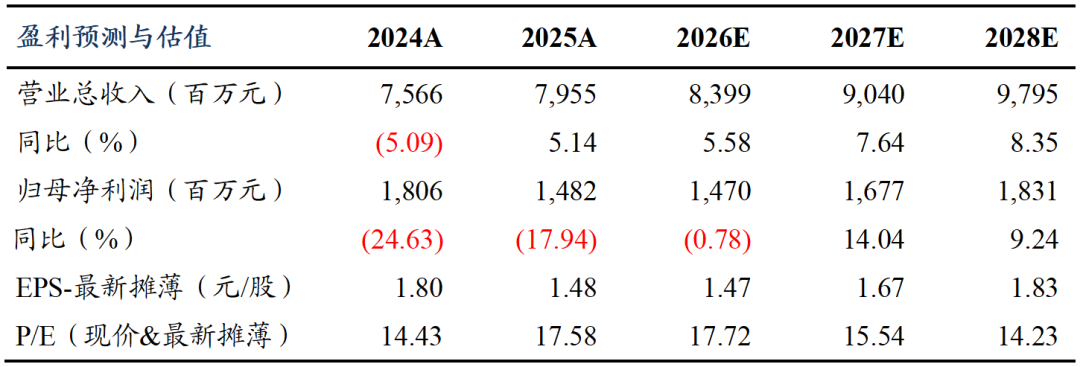
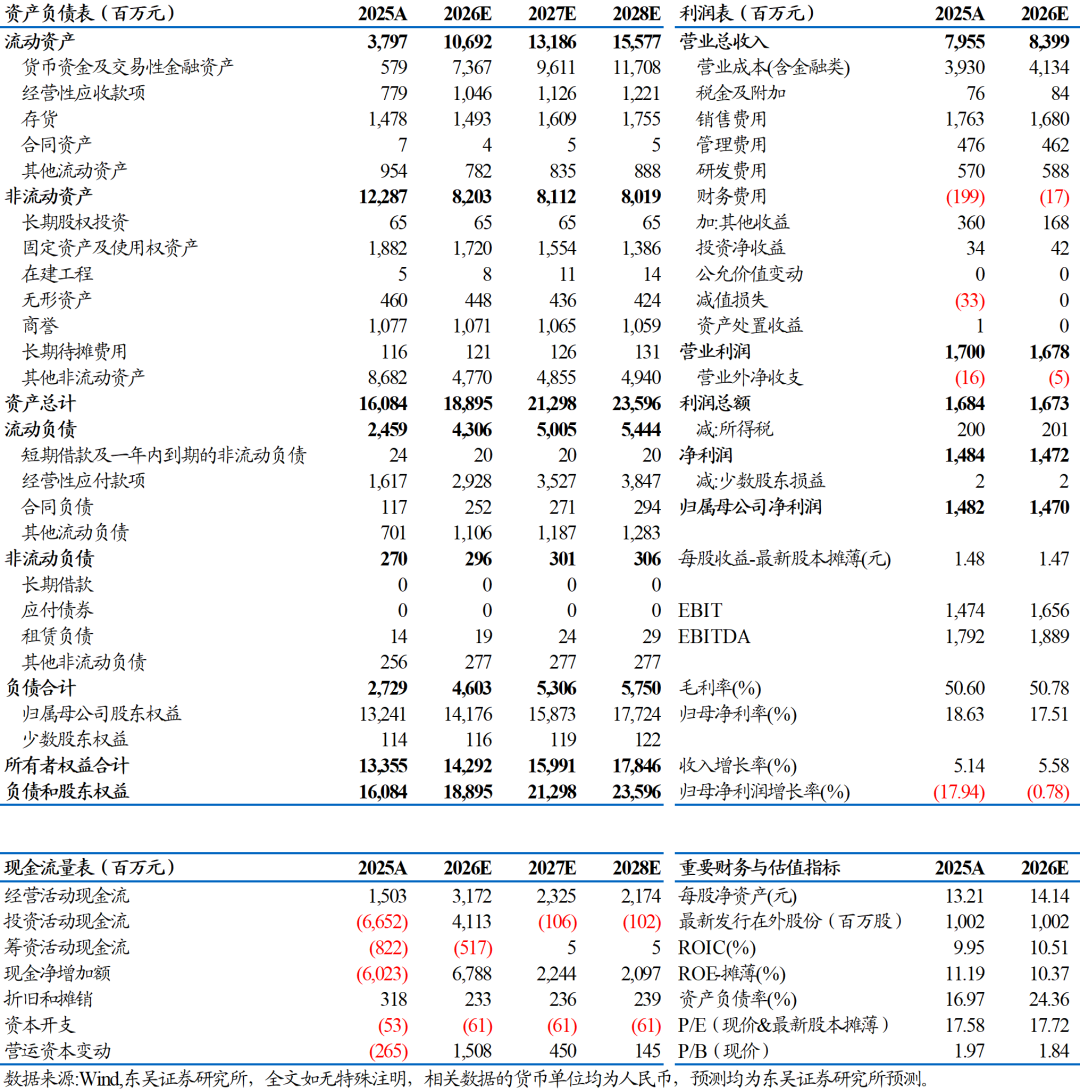
盈利预测与投资评级:考虑到公司新品推广及出海会导致销售费用增加,我们将2026-2027年公司归母净利润预测值由22.05/25.35亿元调整至14.70/16.77亿元,预计2028年为18.31亿元,对应当前市值的PE分别为18/16/14倍,公司海外市场趋势良好,新品持续上市,维持“买入”评级。
风险提示:新品研发进展与市场开拓不及预期;出海商业化不及预期;市场竞争加剧风险等。
免责声明:
东吴证券股份有限公司经中国证券监督管理委员会批准,已具备证券投资咨询业务资格。
本研究报告仅供东吴证券股份有限公司(以下简称“本公司”)的客户使用。本公司不会因接收人收到本报告而视其为客户。在任何情况下,本报告中的信息或所表述的意见并不构成对任何人的投资建议,本公司及作者不对任何人因使用本报告中的内容所导致的任何后果负任何责任。任何形式的分享证券投资收益或者分担证券投资损失的书面或口头承诺均为无效。
在法律许可的情况下,东吴证券及其所属关联机构可能会持有报告中提到的公司所发行的证券并进行交易,还可能为这些公司提供投资银行服务或其他服务。
市场有风险,投资需谨慎。本报告是基于本公司分析师认为可靠且已公开的信息,本公司力求但不保证这些信息的准确性和完整性,也不保证文中观点或陈述不会发生任何变更,在不同时期,本公司可发出与本报告所载资料、意见及推测不一致的报告。
本报告的版权归本公司所有,未经书面许可,任何机构和个人不得以任何形式翻版、复制和发布。经授权刊载、转发本报告或者摘要的,应当注明出处为东吴证券研究所,并注明本报告发布人和发布日期,提示使用本报告的风险,且不得对本报告进行有悖原意的引用、删节和修改。未经授权或未按要求刊载、转发本报告的,应当承担相应的法律责任。本公司将保留向其追究法律责任的权利。
东吴证券投资评级标准:
投资评级基于分析师对报告发布日后6至12个月内行业或公司回报潜力相对基准表现的预期(A 股市场基准为沪深 300 指数,香港市场基准为恒生指数,美国市场基准为标普 500 指数,新三板基准指数为三板成指(针对协议转让标的)或三板做市指数(针对做市转让标的),北交所基准指数为北证50指数),具体如下:
公司投资评级:
买入:预期未来6个月个股涨跌幅相对基准在15%以上;
增持:预期未来6个月个股涨跌幅相对基准介于5%与15%之间;
中性:预期未来 6个月个股涨跌幅相对基准介于-5%与5%之间;
减持:预期未来 6个月个股涨跌幅相对基准介于-15%与-5%之间;
卖出:预期未来 6个月个股涨跌幅相对基准在-15%以下。
行业投资评级:
增持:预期未来6个月内,行业指数相对强于基准5%以上;
中性:预期未来6个月内,行业指数相对基准-5%与5%;
减持:预期未来6个月内,行业指数相对弱于基准5%以上。
我们在此提醒您,不同证券研究机构采用不同的评级术语及评级标准。我们采用的是相对评级体系,表示投资的相对比重建议。投资者买入或者卖出证券的决定应当充分考虑自身特定状况,如具体投资目的、财务状况以及特定需求等,并完整理解和使用本报告内容,不应视本报告为做出投资决策的唯一因素。
分析师承诺:本报告署名分析师具有中国证券业协会授予的证券投资咨询执业资格并注册为证券分析师,报告所采用的数据均来自合法合规渠道,分析逻辑基于分析师的职业理解,通过合理判断得出结论,独立、客观地出具本报告。分析师承诺不曾因,不因,也将不会因本报告中的具体推荐意见或观点而直接或间接获取任何形式的补偿。