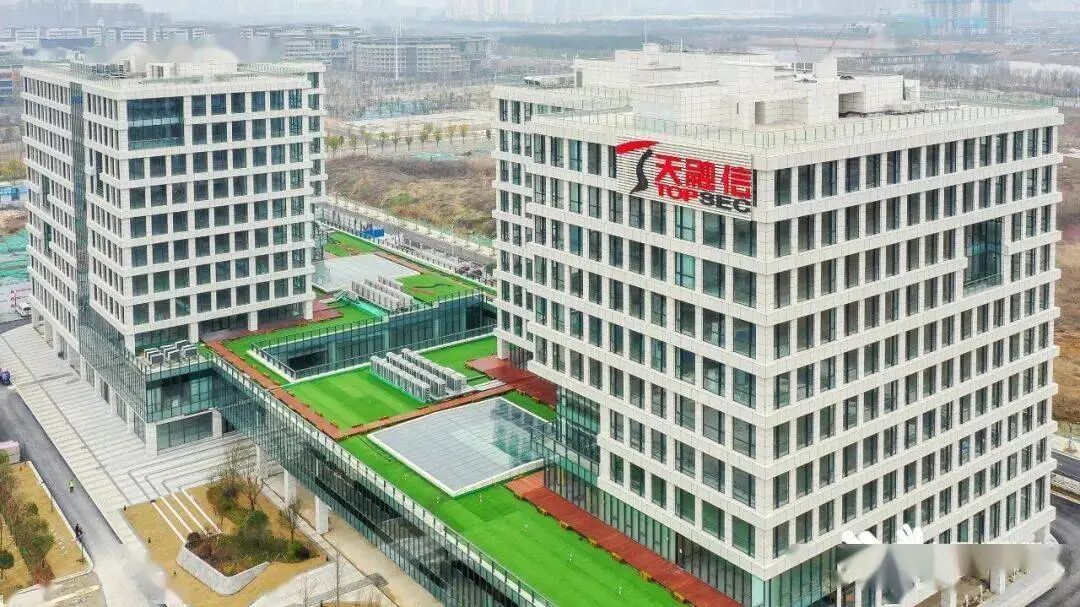
天融信科技集团股份有限公司,天融信(002212),国内老牌网络安全龙头企业,国内防火墙产品的先行者。
公司当前战略定位“安全+智算”双引擎,业务划分为传统网络安全、智算云两大板块,客户以政企、金融、能源、运营商为主,是国内少数具备全品类网络安全产品交付能力的厂商。
网络安全是公司传统基本盘,产品包含防火墙、入侵检测、数据安全、大模型安全网关、AI安全审计等,覆盖网络边界安全到AI应用安全全链条,深度参与信创与国产化替代。
智算云业务是近年重点发力的新赛道,主打融算一体架构,面向私有化大模型训练、推理场景,提供算力调度、安全一体化解决方案,产品包含太行云、安全智能体一体机,客户主要是有AI私有化部署需求的政企单位。
从最新财报看,
2026上半年营收5.45亿元,同比下滑33.99%;
归母净利润亏损2.73亿元,扣非净利润-2.87亿元,亏损同比扩大。
拆分业务,传统网安产品收入4.10亿元,同比下滑42.96%,是拖累整体营收的主因;
智算云业务收入1.31亿元,同比增长27.90%,逆势增长,收入占比持续抬升。
公司整体毛利率维持在59.35%,软件与安全方案属性带来高毛利,但营收大幅萎缩,难以覆盖高额销售、研发、管理费用,三费占营收比例高达84.61%,盈利压力凸显。
现金流层面,上半年经营活动现金流净额-4.68亿元,回款不及预期,资金消耗速度加快,是需要持续跟踪的信号。
业务层面最大看点在于AI安全与智算云的协同效应。
随着大模型落地,大模型数据泄露、提示注入、模型投毒等风险增加,AI安全产品需求逐步释放。
天融信将原有网络安全能力迁移到大模型场景,推出配套安全网关、评估审计工具,和智算云打包销售,安全+算力一体化方案更容易切入政企智算招标项目。
智算云业务保持较高增速,成为公司唯一增长板块,市场预期该业务后续有望持续放量,改善收入结构。
同时公司资产负债率偏低,账面资产底子尚可,具备持续投入研发的基础。
但公司面临的现实挑战同样突出。
第一,传统政企网安项目预算收紧,招标延后,老主业持续萎缩,短期难快速回暖。网络安全行业竞争激烈,国内同行众多,价格竞争挤压项目利润。
第二,智算云业务目前体量偏小,虽然增速高,但短期不足以弥补传统网安业务的收入缺口,项目交付周期长、验收慢,收入确认节奏波动大。
第三,持续亏损叠加经营现金流为负,若下半年订单不及预期,亏损或将延续,拖累净资产。
第四,AI安全赛道尚处在早期阶段,客户付费意愿有待验证,订单落地节奏存在不确定性。
从产业周期来看,网络安全行业具备政策驱动属性,数据安全、网络安全相关法规落地长期利好行业需求,但政企采购具有明显季节性,多数项目集中在下半年确认收入。
天融信的核心博弈点在于下半年订单修复,以及智算云大额项目落地情况。
如果智算云订单持续兑现,叠加传统网安业务降幅收窄,公司有望逐步减亏;
反之,若政企预算持续压缩,业绩压力会进一步放大。
综合来看,
天融信作为老牌网安企业,技术积淀深厚,抓住政企私有化AI算力的机会布局智算云,新业务带来想象空间。
但当下基本面偏弱,营收下滑、持续亏损、现金流承压,属于典型困境反转博弈标的,不确定性较高。
投资者重点跟踪两项核心指标:
下半年整体订单与收入降幅是否收窄,
智算云千万级项目落地数量与交付进度。
题材层面容易随AI安全、算力概念波动,需要区分概念热度与真实业绩兑现。