来源 :公司金融杂志2026-11-09
深圳证监局的一纸警示函,让海南发展(002163)的账本问题和公司治理问题同时摆到了台面上。
近日该公司公告,因财务会计核算不规范、公司治理不规范,公司董事长杨晓强、总经理兼时任董事长马珺、财务总监祁生彪、董事会秘书周军一并收到警示函。
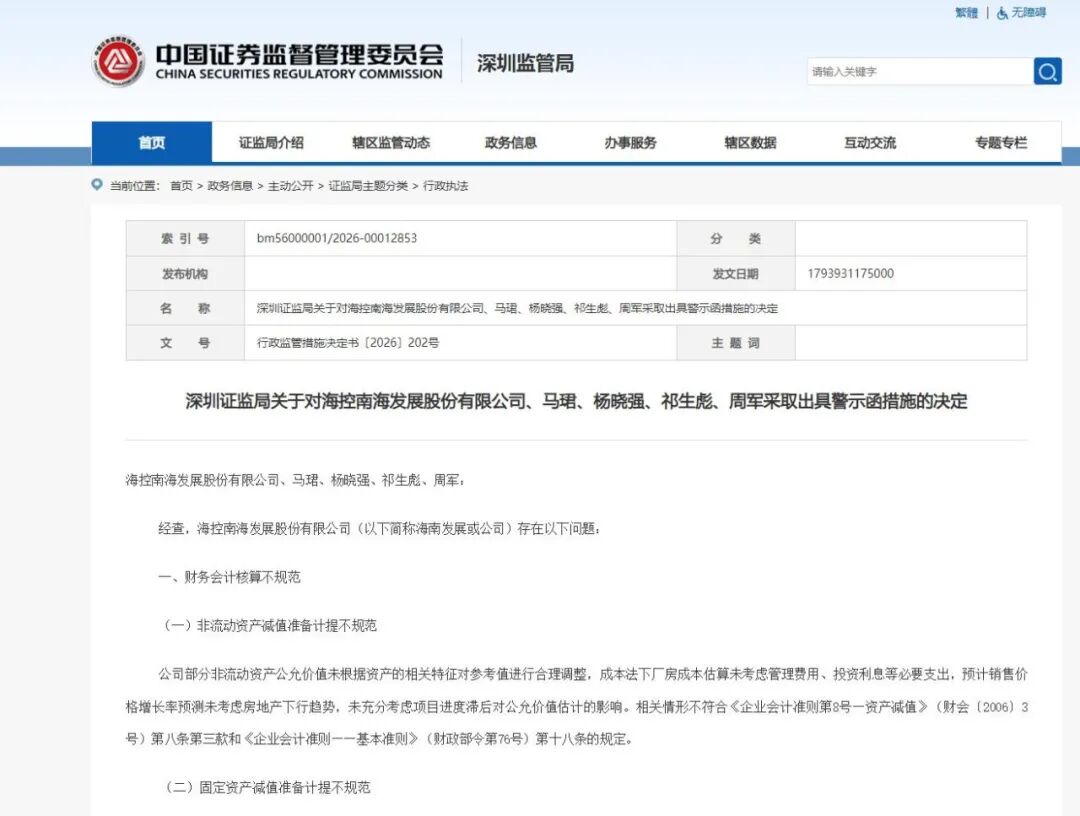
通读这份警示函列出的问题,核心问题在于判断失准,并非算错数。减值计提上,非流动资产及固定资产没有充分考虑房地产下行趋势和产线停产影响;其他应收款及合同资产,也没有把客户信用评级变化这类客观参数放入计提模型。
幕墙工程业务则被指出履约进度核算方法不合理,部分销售收入确认时点不准确。简化来说:该认的损失认晚了,该审慎的地方用了乐观口径,报表就可能在某个窗口期显得比较好看。
“未充分考虑”“不合理”“不准确”“不到位”这几个词在警示函中集中出现,指向的是主观判断问题,并非客观差错,很难靠一份说明应付过去。
海南发展同时经营幕墙工程和生产制造两块业务,地产下行、产线停摆带来的减值压力,本就使计提的及时性面临考验;若把压力往后递延,等于把风险留给下一期报表。
公司治理方面的三个问题更像异常信号:股东会会议记录不规范,内幕信息知情人登记管理不规范,关联方回避表决制度执行不到位。
这些细节看起来不起眼,却正好卡在信息披露和表决公信力的关键环节——记录不全,事后无从追溯;知情人登记管理松散,敏感信息就有外溢空间;该回避的不回避,表决结果的正当性就会受到影响。
公司公告称,本次警示函不会导致前期差错更正及追溯调整,不影响日常生产经营,目前经营管理活动一切正常。这一说法能稳住短期预期,却替代不了整改。
警示函并不属于行政处罚,但它是监管发出的明确警告,反映出内控质量存在问题。
对投资者来说,比“一切正常”更该关注的是:减值是否补足、收入确认口径是否收紧、治理制度是否真正落地。核算是表,治理是里,表里不一迟早会暴露。
一张警示函本身并不可怕,真正需要警惕的是把“不规范”变成日常。