上月底,宁波银行收到了有史以来金额最高的一张罚单!
据宁波金融监管局10月30日披露,宁波银行因监管整改不到位,在绩效考核、会计核算、贷款业务、负债业务等方面存在问题,被罚款900万元。除了罚款金额很高之外,这张罚单还有两个特殊的地方:一是违规事由涉及范围广;二是“整改不到位”被放在第一条。
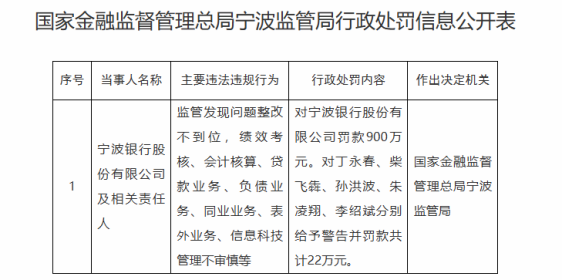
来源:宁波金融监管局
同日,宁波银行对外公布了三季报:资产规模首次站上4万亿元台阶;营收、净利润均实现双位数增长。
在高速发展阶段给出罚单,可见监管的处罚是对其合规治理和整改的一次明确敲打。而在处罚背后,宁波银行的基本面依然扎实。
罚单落地:宁波银行迎来一次“治理体检”
对于一家4万亿体量且还处在扩张当中的头部城商行来说,罚单的意义重大,它代表着监管能及时指出问题,短板能提前暴露。
具体来看这张900万罚单给宁波银行带来了什么样的影响。
一是,监管给出整改指向:多个业务环节有问题。
本次处罚的事由,集中在绩效考核、会计、贷款、负债、同业、表外、信息科技管理等业务环节;而监管此前发现的问题,该行并没有彻底完成整改。
多个业务板块出现的问题看似复杂,覆盖范围广,但其实监管给出的整改方向非常清楚,就是要加强审慎管理,补齐系统性内控缺陷,进而完成整改闭环。
二是,罚单金额对基本面有冲击,但影响不算大。
以前三季度的数据来做比较,宁波银行前三季度的归母净利润为251.49亿元,这900万元的罚款对净利润不可谓没有影响,但相对两百多亿的盈利体量来说,其能带来的冲击较小,且不会构成重大财务影响。
三是,监管穿透处罚,形成了更强的约束力。
本次处罚实行的是“机构+个人”的双罚制:丁永春、柴飞犇、孙洪波等5名相关责任人被警告并处罚共计22万元。
相当于银行有合规问题,监管不只处罚机构,也会责任到人。如此可以倒逼高管及一线员工在工作时,更积极主动地把合规放在业务扩张之前,以降低同类问题重复发生的可能性。
四是,监管处罚有利于提升治理韧性和合规能力。
当前,宁波银行还处于高速发展的阶段,对它来说,业务扩张是在给规模做加法,而出现合规问题,就是在给口碑和信任做减法。
因此,越是这种时候,越需要提高内控能力,给内控管理设置底线。如果这次处罚暴露出的问题,能得到及时且彻底的整改,有望推动其管理更加精细化。
透过监管递来的这份“体检报告”,可以看见宁波银行的合规问题亟待进一步整改。而这900万元换来的是明确的整改方向。
三季报硬数据:宁波银行的基本面仍然很硬
如果把罚单比作一面照见问题的镜子,那三季报亮出来的便是宁波银行的经营底牌。
第一张是韧性十足的盈利增长牌。
财报数据显示,宁波银行前三季度的营业收入为612.12亿元,同比增长11.34%;归母净利润为251.49亿元,同比增长12.05%,均实现双位数增长。
这样的成绩放在17家A股上市城商行中,营收和净利润的总量都仅次于江苏银行排在第二位;增长速度也处于行业第一梯队,头部城商行它当之无愧。
第二张是稳步扩张的规模牌。
截至三季度末,宁波银行的资产总额达到40973.54亿元,与上年底相比,增速为12.92%,成为城商行中第三家进入4万亿级规模的城商行。
从近几年的资产规模表现来看,宁波银行的扩张速度一直都不慢,但也并非盲目的快:其近几年的资产增速都稳定在12%~18%之间,跳涨回落的幅度很小,而且其营收和净利润也都随着规模的扩张在增长。
来源:宁波银行三季报
第三张是不断改善的盈利质量牌。
在息差收窄的大环境下,宁波银行截至三季度末的净息差为1.71%,虽不及前些年的表现,但较上半年提升了0.01个百分点;其利息净收入实现450.39亿元,是总营收的“主力军”;中间业务的增速非常亮眼:手续费及佣金净收入60.83亿元,同比增长25.47%。
这意味着,宁波银行在以利息收入稳住基本盘的同时,还在不断优化收入结构,让盈利质量再上一个台阶。
第四张是行业领先的资产质量牌。
截至三季度末,宁波银行的不良贷款率为0.76%,与年初持平,在头部城商行里仅次于成都银行;拨备覆盖率373.63%,较年初提升0.47个百分点,排在第三位。整体资产质量都处在行业最优水平。
值得一提的是它拥有行业很稀缺的一个标签:其不良贷款率保持了上市19年以来均低于1%的纪录。
四张底牌同时亮出,拼凑出了一份既有规模、又有盈利、还有质量的答卷。换言之,这家城商行交出的成绩单颇具含金量。
庄灵君:年轻掌舵者,正在把“高增长”升级为“高质量”
提到宁波银行,年初担任董事长的庄灵君是个绕不开的人物。
他2006年加入宁波银行,又在20年后成为这家银行的董事长。他从支行、分行走到总行,从业务经理走到风控管理,再到行长、董事长,这一路的成长铸就了一个既懂业务经营,也懂风控管理的掌舵人。
从四个角度来看庄灵君能给宁波银行带来什么。
其一,内部培养确保战略的连续性。
自从加入宁波银行后,庄灵君就一直在该行体系内成长、深耕,他不仅对分行经营和总行管理非常熟悉,还有零售、对公、风控的经验,更重要的是,他了解这家银行这20年来的战略走向。
由他接棒董事长,便不容易出现战略摇摆或者战略不适配公司现阶段发展的情况。
其二,积累的风控经验对整改有帮助。
庄灵君曾担任过总行风险管理部的总经理,属于该行第二道防线的核心负责人。在这份岗位上,他需要注重的不是规模扩张得有多快,而是信用评级、利率风险等等。
这份任职经历带给他的是风险平衡的思维和经验,这与宁波银行“经营银行就是经营风险”的经营理念高度契合,这或许可以在规模扩张和监管处罚后,对整改闭环的完成起到推动作用。
其三,他带领着宁波银行迈入新的阶段。
在他担任行长时,宁波银行的资产规模大概在2.2万亿元左右,期间总资产突破3万亿元大关;卸任行长升任董事长时,资产规模已突破3.63亿元,如今进一步突破了4万亿大关。且在这一阶段,宁波银行的营收、利润、资产质量等指标都表现挺好。
可见,在宁波银行高速发展过程中,庄灵君是一位很关键的领导者。
其四,一把手团队年轻化、专业化。
庄灵君是一位“70”后董事长,他上任时才46岁,是宁波银行上市以来最年轻的“一把手”。不仅如此,宁波银行新一届的管理层整体更加年轻,7副行长中,有四位“70后”,三位“80后”,平均年龄约48岁。
这批年轻高管成长于数字化浪潮,对数字化、财富管理等模式的理解能力强,同时在面对监管新规、市场变化时,他们的响应速度相对来说更快,有利于持续推进业务扩张和转型。
宁波银行的护城河还在加深
罚单已经落地,但宁波银行的基本盘并不会因此被改变,它依旧是头部城商行的一员。拉长时间线,如果能彻底完成整改,其治理水平依然有可能再上一个台阶。
首先是跨区域协同的规模优势。
资产突破4万亿元的三家城商行里,宁波银行、江苏银行、北京银行在长三角、京津冀、珠三角三大经济圈均设有分支机构,但它们的发展侧重点稍有不同:江苏银行的发展重心在江苏本省;北京银行是以京津冀为基本盘向外拓展;而宁波银行则是将三大经济圈均作为重点发力市场,布局更为均衡的银行。
可以说,它的规模扩张是依托着三大区域的优质客户资源和旺盛的金融需求实现的,扩张空间更广阔,跨区域服务能力更具优势。
其次是收入来源更多元,盈利结构趋于均衡。
资产规模的稳步扩张带来了利息净收入的增长,但宁波银行不只有这一条增长线,其中间业务收入的提速,说明该行的财富管理、资产管理等轻资本业务也逐渐发挥着更为重要的牵引力。
再次是长期优良的资产质量带来扩张底气。
低于1%的不良贷款率,意味着存量贷款风险包袱小,宁波银行在信贷投放时就会更加从容;而拨备覆盖率高则代表着它的风险准备金非常充足,即便出现不良反弹,其经营节奏也不至于被坏账打乱。这些都是宁波银行能穿越周期,走到现在的重要支撑。
最后是完善合规体系可以转化为新的竞争力。
在经营底盘足够扎实的基础上,宁波银行如果能将本次处罚作为整改契机,对绩效考核、条线管理和科技风控进行全面优化,补齐治理补短板,那它的长期竞争力就会因为合规能力的提升而变得更强。
底牌在手,宁波银行的长期逻辑依然成立,剩下的就看整改能否把罚单当成跳板,完成合规升级。
结语
客观来看,宁波银行的整改还尚待进一步完成,900万的罚单值得重视,它是一家高速成长的头部城商行在规模扩张后,遇到的一次治理提醒。
但宁波银行在营收、规模、利润增长,以及资产质量方面都有着行业领先的表现,接下来就看,在庄灵君的领导下,宁波银行能不能在继续保持这一优势的同时,从一名“优等生”进化为“治理标杆”。