资产质量继续领跑同业。
作者|?beyond
编辑|?小白
在银行业息差普遍承压、增长动能转换的行业背景下,宁波银行(002142.SZ,公司)以一份营收、净利润双双实现两位数增长的半年报,再次印证了其稳健底色与增长韧性。
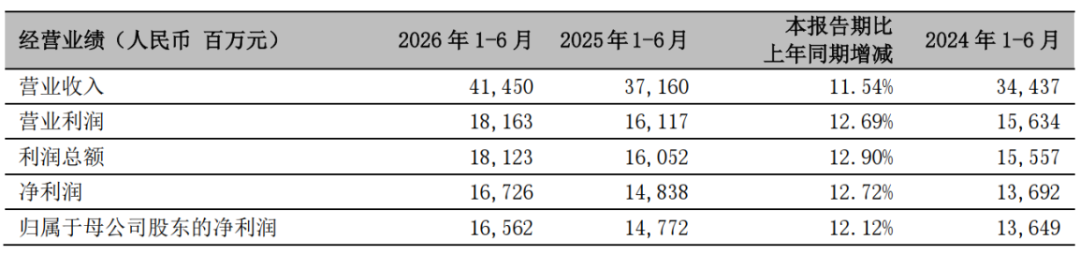
2026年上半年,宁波银行实现营业收入414.5亿元,同比增长11.5%;实现归属于母公司股东的净利润165.6亿元,同比增长12.1%。两项核心经营指标增速均较一季度进一步提升,在复杂的经济环境中展现出内生增长能力。
(来源:公司2026年半年报)
盈利增速回升,收入结构持续优化
业绩增速重回两位数,是这份半年报最鲜明的底色。2026年上半年,宁波银行营业收入、拨备前利润、归母净利润同比增速分别为11.5%、16.9%、12.1%,增速分别较一季度变动增加1.3个百分点、1.6个百分点和1.8个百分点,呈现逐季提速态势。
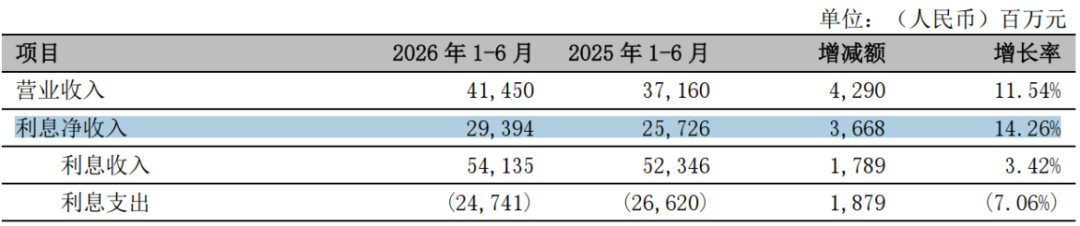
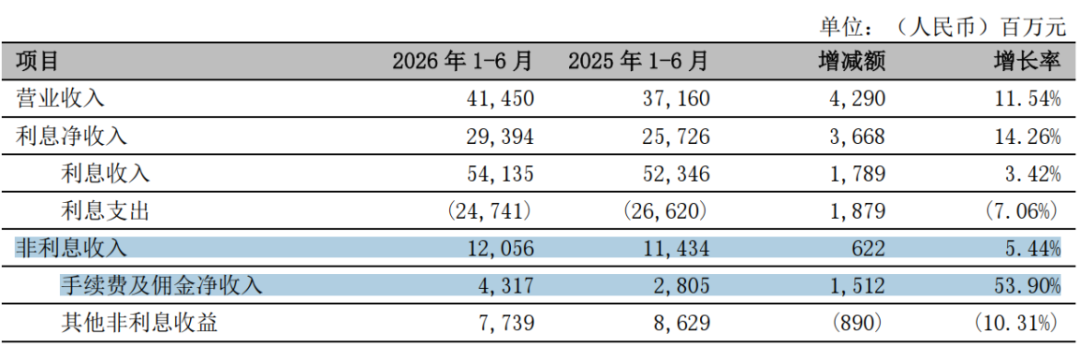
收入结构方面,利息净收入与非息收入协同发力。上半年,公司实现利息净收入293.9亿元,同比增长14.3%。
(来源:公司2026年半年报)
在资产端收益率下行的大环境下,利息净收入能够保持两位数增长,主要得益于资产规模的稳健扩张——上半年生息资产同比增长13.8%,其中贷款规模同比增长16.5%。
更值得关注的是非息收入的强劲表现。上半年,宁波银行实现非利息收入120.6亿元,同比增长5.4%。其中,手续费及佣金净收入达到43.2亿元,同比大增53.9%,在营业收入中的占比提升至10.4%,同比增加2.8个百分点。
(来源:公司2026年半年报)
上半年,公司手续费及佣金收入58.7亿元,同比增长57.9%,主要是财富代销及资产管理费收入增长带动。这一数据的大幅跃升,标志着宁波银行在轻资本转型和中间业务拓展方面取得了一定突破。
 降本增效成效显著,资产质量保持优良
在收入端稳健增长的同时,宁波银行的成本管控能力同样值得称道。2026年上半年,公司业务及管理费为112.6亿元,同比微降0.2%。在员工费用同比增长5.3%至77.5亿元的情况下,业务费用同比压降17.2%至20.9亿元,“降本”与“增效”同步推进。
受此推动,公司成本收入比降至27.2%,同比下降3.2个百分点。成本收入比的大幅优化,为利润释放提供了充足空间,也体现了公司在精细化管理方面的持续成效。上半年,公司年化加权平均净资产收益率(ROE)为14.2%,继续保持在行业较好水平。
资产质量是宁波银行长期以来的核心竞争优势,这份半年报再次验证了其风控能力的稳定性。截至2026年6月末,公司不良贷款率为0.76%,与年初持平,已连续多年保持在1%以下的行业低位,不良贷款余额147.9亿元。
前瞻性指标同样向好。2026年6月末,关注率与不良率合计为1.80%,较一季度下降2个基点。逾期贷款率为0.86%,整体资产质量管控扎实。
拨备覆盖率方面,截至2026年6月末,公司拨备覆盖率为373.35%,较年初提升0.19个百分点。在不良率保持低位的同时,拨备覆盖率不降反升,意味着公司风险抵补能力进一步夯实,利润“安全垫”持续增厚。
 规模稳健扩张,对公业务支撑信贷高增
资产规模方面,宁波银行继续保持稳健扩张态势。截至2026年6月末,公司总资产39,482亿元,较年初增长8.8%;贷款及垫款总额19,499.6亿元,较年初增长12.5%,占总资产比重49.4%,较年初提升1.6个百分点。
结构上,对公贷款是信贷增长的主要驱动力。上半年,公司企业贷款总额12,804.6亿元,较年初增长19.3%。公司持续强化对实体经济的金融服务支持,信贷资源向制造业、批发零售业、租赁和商务服务业等重点领域倾斜。
存款端同样表现亮眼。截至2026年6月末,客户存款总额22,948亿元,较年初增长13.3%。其中活期存款占比35.6%,较年初提升1.1个百分点。存款付息率同比下降39个基点至1.32%,负债端成本的有效管控对冲了资产端收益率下行的压力。
资本充足率方面,宁波银行核心一级资本充足率9.53%,较一季度提升28个基点;一级资本充足率11.16%,较一季度提升90个基点。2026年上半年,公司发行160亿元永续债,进一步优化了资本结构,增强了风险抵御能力和服务实体经济的资本实力。
战略层面,公司持续推进多元化利润中心建设,目前在公司本体拥有公司银行、零售公司、财富管理、消费信贷、信用卡、金融市场、投资银行、资产托管、票据业务9个利润中心;子公司方面,永赢基金、永赢金租、宁银理财、宁银消金4个利润中心协同推进,可持续发展能力不断增强。
在息差收窄的行业共性挑战下,宁波银行凭借多元化的盈利结构、优良的资产质量和高效的运营管理,交出了一份量质齐升的答卷。
展望下半年,随着负债成本下行趋势的延续和中间业务收入的持续发力,公司经营业绩有望继续保持稳健增长态势。
免责声明:本报告(文章)是基于上市公司的公众公司属性、以上市公司根据其法定义务公开披露的信息(包括但不限于临时公告、定期报告和官方互动平台等)为核心依据的独立第三方研究;市值风云力求报告(文章)所载内容及观点客观公正,但不保证其准确性、完整性、及时性等;本报告(文章)中的信息或所表述的意见不构成任何投资建议,市值风云不对因使用本报告所采取的任何行动承担任何责任。
以上内容为市值风云APP原创
未获授权 ?转载必究
点击
阅读原文
下载市值风云APP