重构电新产业价值
这将是一笔总价值超过230亿元的股权收购!
11月13日晚,TCL中环披露重组预案,拟向无锡产发、TCL科技、国投集新等50名交易对方发行股份,购买其合计持有的中环领先65.80%股份,并募集配套资金。购买资产的股份发行价格为7.59元/股,标的资产最终作价尚待审计评估后确定。
今年5月,TCL科技披露,中环领先以2025年7月31日为基准日的全部股东权益评估值为330.32亿元,此后外部市场化投资者增资26亿元,相关股权转让与这轮增资采用相同定价。据此保守估算,中环领先的整体估值约356亿元。
赶碳号测算,即使沿用半年以前的估值,本次收购65.80%股权的对价约为234亿元,按7.59元/股的发行价格计算,需要发行约30.9亿股。仅这一项收购对价,就已超过通威股份曾提出的160亿元定增计划,以及隆基绿能曾提出的199.96亿元GDR融资计划。再加上拟同步实施的现金定增,这笔交易有望成为国内光伏制造企业历史上规模最大的一笔资本运作。
中环领先今年一季度亏损,二季度微利,第三季度净利润达到8000万元,并实现季度经营性盈利。中环领先刚刚实现季度经营性盈利,TCL中环就迫不及待地把对它的持股比例,从32.72%提高至98.52%,这一收购的时点颇有意味。
11月16日,在包括赶碳号在内的媒体沟通会上,公司管理层进一步表示,半导体硅片业务已经出现量价齐升,预计第四季度继续保持盈利。
一家仍在亏损的光伏龙头,要在半导体盈利改善之初,大幅提高对这项业务的权益比例。这笔交易,能否让TCL中环率先于同行,提前走出光伏周期呢?
01
刚刚盈利为何就要收购股权?
对于中环领先32.72%和98.52%的股权差别,首先就会体现在利润分配上。
中环领先其实早已是TCL中环的控股子公司,并纳入合并报表。收购前,其全部营业收入已经体现在上市公司合并收入中。但TCL中环仅持有32.72%股权,半导体业务产生的利润,还要在上市公司与其他股东之间分配。
此次收购完成后,持股比例将提高65.80个百分点。对TCL中环的投资者而言,最直接的变化,就是半导体业务未来每多赚一笔钱,基本上都归属于TCL中环的股东。简单说,完成收购后,TCL中环从中环领先享受到的权益收益,约为此前的3倍。
| 中环领先同一期间归母净利润假设 | 收购前对应权益收益 | 收购后对应权益收益 | |
| | | |
| | | |
| | | |
注:按持股比例简化测算,仅说明利润归属变化,不构成业绩预测;未计其他合并调整及新增股份对每股收益的影响。
盈利改善初期提高持股比例,中环领先的后续增长就能几乎全部留在上市公司。
公司管理层在交流中也明确表示,选择此时收购,正是基于对半导体行业需求、中环领先盈利趋势及其竞争力的判断。
半导体赚得越多,收购带来的归母利润增量就越大。光伏剩余亏损所需填补的缺口,也就越小。
8000万元之后,中环领先还能赚多少,直接关系到TCL中环何时扭亏。当然,对于高成长的半导体企业的估值,从来不是按照PE、PB定价。
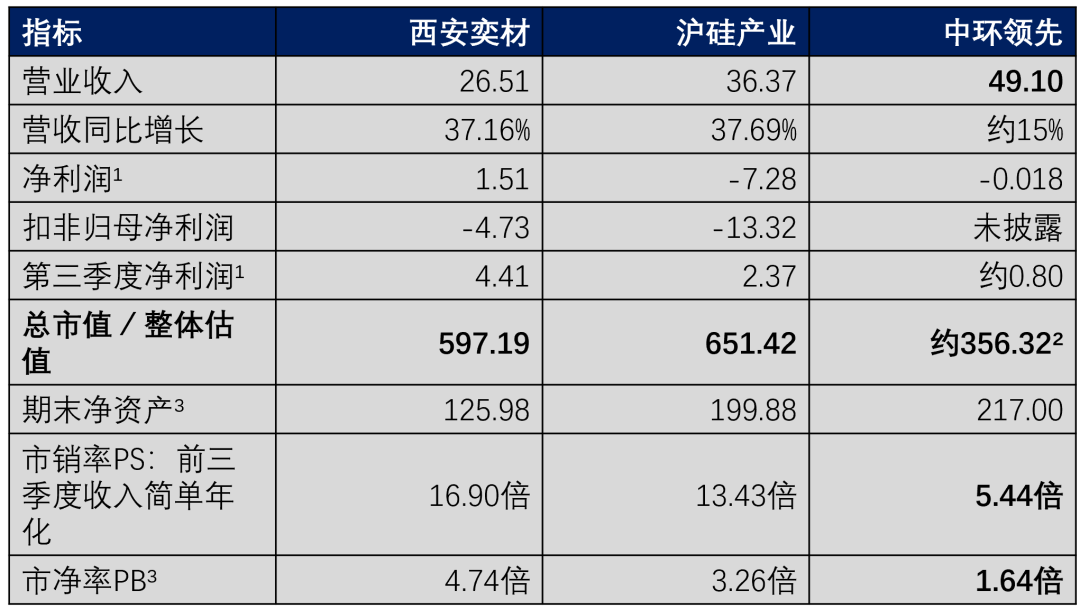
1西安奕材、沪硅产业采用归母净利润;中环领先采用预案及管理层披露的净利润。财务数据据三家公司报告、重组预案。
2中环领先采用2026年5月披露的既有交易定价推算,并非本次收购最终作价;另外两家为11月16日收盘总市值。
中环领先接近整体进入上市公司之后,资本市场会给它怎样定价呢?
两家同行企业提供了一个参照。截至11月16日收盘,西安奕材、沪硅产业总市值分别约597亿元、651亿元。前三季度,两家公司营收分别为26.51亿元、36.37亿元,扣非归母净利润分别亏损4.73亿元、13.32亿元。
同期,中环领先营收达到49.10亿元,整体接近盈亏平衡,第三季度据管理层披露已实现经营性盈利,而上一轮交易对应的整体估值约356亿元。
更大的收入规模,与更低的估值参照,形成了鲜明反差。按期末净资产测算,中环领先约1.64倍的市净率,也明显低于两家上市同行。
赶碳号认为,随着收购推进,半导体业务在TCL中环归母权益和未来利润中的分量提高,其商业价值有望获得更多投资者重估。到时候,市场如何评价这项资产,也将成为此次重组如何影响上市公司价值的重要因素。
02中环领先,究竟“领先”在哪里?
赶碳号认为,8英寸的稀缺优势,12英寸的增长机会,是中环领先的核心卖点。
西安奕材专注12英寸硅片,是存储、逻辑芯片需求增长的直接受益者。中环领先同样拥有规模可观的12英寸业务,在8英寸及区熔硅片等特色产品上,还积累了多年的技术和客户优势。
这也是判断中环领先价值时,需要充分考虑的一点:它既有成熟产品的盈利,也有大尺寸硅片的增长空间。
我们先看8英寸。
在半导体硅片行业,尺寸相同,工艺、性能和下游用途可以相差很大。中环领先的特色之一,就是同时掌握直拉和区熔两类晶体工艺,能够覆盖不同掺杂类型、不同电阻率要求的产品。
其中,8英寸区熔硅片具有较高的技术门槛。区熔工艺能够制备高纯度、高电阻率硅材料,服务于高压功率器件等应用。要实现稳定量产,还要通过客户对材料性能、一致性和可靠性的验证。这类供货能力,需要长期的工艺积累。
早在2011年,中环领先相关业务便已实现8英寸区熔单晶硅技术突破。此后多年积累,使其在功率半导体材料领域形成了差异化优势。根据此次沟通,公司的8英寸产品及12英寸特色工艺产品,已有较好的盈利性。
赶碳号认为,8英寸区熔等特色产品的技术积累和客户基础,有望使中环领先继续分享高端功率材料的市场红利。这部分已有的盈利,也为公司继续投入大尺寸硅片提供了支撑。
下面再看12英寸。
中环领先在这一领域已经具备相当规模。公司管理层表示,其存储和逻辑用硅片在国内处于第一梯队。2026年前三季度,12英寸产品出货同比增长24%,正在成为业务增长的重要来源。
按照此次交流披露的规划,宜兴、徐州两个基地12英寸产能预计在今年年底达到100万片/月,明年上半年接近130万片/月。后续结合深圳项目等建设,公司规划12英寸产能超过200万片/月。
随着AI带动存储、逻辑等芯片需求增长,12英寸业务有望成为中环领先未来利润增长的重要来源。公司已有的全尺寸产品布局,也有助于客户开拓。部分晶圆制造客户同时拥有8英寸和12英寸工厂,长期供货积累的质量记录与合作关系,可以为新增产品送样、验证创造条件。
接下来的问题,就是如何更快地把这些商业机会变成现实的营业收入了。
中环领先此前虽已由TCL中环控股,但股东构成较为复杂,既有国资投资主体,也有其他上市公司和持股平台。管理层在交流中明确解释,不同股东各有审议和投后管理要求,重大经营事项需要按照多方共同确定的流程推进。
研发投入、投资扩产及相应的资金安排,都要经过这些程序。对一家正在争取客户认证、扩大批量供货的半导体材料企业来说,决策与执行速度会影响商机兑现。
赶碳号推测,过去多方股东之间的协调,增加了中环领先推进重大经营事项的时间成本。此次收购后,TCL中环持股比例将达到98.52%,接近全资持有,研发预算、扩产计划和资金配置有望衔接得更紧密。客户需求一旦明确,公司便能更快作出投资和生产安排。
这项变化,也有利于光伏与半导体业务开展更深入的合作。
两项业务拥有共同的硅材料技术基础。半导体在晶体缺陷控制、材料品质和精细化制程管理上的经验,可以为光伏高效产品研发、良率提升提供借鉴;光伏长期积累的规模制造、自动化和供应链管理经验,也可以用于支持半导体扩产降本。
股权更加集中之后,相关研发资源、制造管理平台和人才激励能够由上市公司更集中地安排。中环领先投入研发和扩大产能带来的收益,也将更多归属于TCL中环。
对于此次收购,8000万元季度利润只是一个起点。中环领先已有的特色产品盈利、12英寸业务增长,以及股权集中后决策和资源配置的改善,值得放在一起考量。
赶碳号推测,随着这些条件逐步兑现,中环领先有望更快扩大盈利规模,为TCL中环提前扭亏提供更有分量的利润贡献。
03这次并购,如何为中环领先松绑?
TCL中环对于中环领先的持股比例,如果从32.72%提高至98.52%,改变的还有中环领先的决策方式。
此前,TCL中环虽然已经控股中环领先,但公司还有多家外部股东,包括国资投资主体、其他上市公司及持股平台。
管理层解释,不同股东在董事会、股东会治理上各有规范要求,重大经营事项需要按照多方共同确定的流程审议。
随着AI产业爆发式增长,半导体行业迭代速度非常快,商业机会稍纵即逝。
赶碳号认为,本次收购带来的积极变化,不是光伏与半导体硅片技术壁垒的打通,而是治理结构重构带来协同逻辑的质变。
收购前,TCL 中环与中环领先属于两个独立主体的松散协同:供应链集采、底层单晶技术交流可以开展,但现金流调配、研发资源倾斜、跨周期资本安排都受制于50家少数股东诉求,周期对冲更多只是报表被动结果,中环领先面对存储、车规硅片转瞬即逝的验证与长协窗口,决策链条偏长。
此次交易落地后,中环领先成为上市公司近乎全资的核心板块,协同升级为集团一体化统筹:热场与单晶装备联合研发、供应链资源优先级可调、高端检测平台打通,光伏板块现金流可以主动平滑半导体硅片的重投入周期。
更重要的是,对于中环领先而言,半导体硅片企业争取客户,要完成产品研发和认证,还要把通过验证的产品变成稳定供货,每一个环节都需要管理层甚至董事会层面的高效决策。
公司管理层表示,收购完成后,将按照上市公司的流程与决策体系,对中环领先战略和业务进行审议,并统筹考虑激励措施,以支持研发、产能建设及人才引进。
股权更加集中之后,上市公司承担的投入责任与享有的收益也更加一致。中环领先的增长需要更多资金,TCL中环则能分享其中绝大部分权益收益,围绕研发和扩产作长期安排的动力随之增强。
光伏与半导体之间的协同,也有机会进一步落实。两项业务此前一直同属TCL中环体系,拥有共同的晶体生长和硅材料加工基础。此次收购,有望减少统筹研发、制造和资源配置时的协调环节。
从半导体到光伏,可以借鉴的是晶体缺陷控制、质量追溯、精细化制程管理等经验。随着光伏产品效率提高,对材料品质和生产一致性的要求也在提高。尤其在BC电池等高效产品上,制程控制、良率管理的重要性更加突出。
从光伏到半导体,可以借鉴的是规模制造经验。半导体硅片扩产之后,排产、自动化、供应链管理和单位制造成本控制,将对盈利产生更大影响。TCL中环在光伏大规模制造中积累的管理经验,可以为半导体业务降本提供参考。
TCL中环的管理层还提到,两个板块可在信息化、AI应用、制造管理和多基地运营等方面相互借鉴。对于同时推进光伏技改和半导体扩产的TCL中环,这些既有能力若能得到更充分利用,有助于减少重复投入,提高项目执行效率。
04从此以后,TCL中环不再只是一家光伏企业
收购中环领先之后,TCL中环的半导体材料属性,将更加鲜明。
中环领先早已纳入合并报表,但TCL中环此前仅持有32.72%股权。此次交易完成后,持股比例将达到98.52%,近乎全资子公司。半导体业务未来的盈利增长,将有更大部分归属于上市公司股东。
这项变化,足以让投资者重新审视TCL中环。
按照公司在媒体交流中披露的业务划分口径,截至2026年9月末,半导体材料业务净资产约217亿元,光伏业务约110亿元。半导体材料已经占据约三分之二的业务净资产。今年前三季度,中环领先实现营业收入约49亿元,第三季度净利润约8000万元,并实现季度经营性盈利。
这些数字说明,半导体业务的体量在TCL中环内部,已经有了相当的分量。此次收购,将进一步提高上市公司股东对这项业务的权益比例。
对于投资者而言,今后分析TCL中环今后的业绩,需要同时看光伏和半导体这两本账了。
光伏业务的重点,是通过降本、产品升级和海外市场开拓,继续收窄亏损;半导体业务则要抓住需求增长的机会,提高高端产品出货,扩大盈利规模。当两项业务共同改善时,上市公司就有机会更早达到整体盈亏平衡。
公司今后的资金安排也将随之发生变化。
此次配套募集资金将主要支持半导体项目建设,TCL科技承诺认购新增股份的20%至30%。与此同时,公司明确表示,光伏暂时没有其他大规模新增硅片产能规划,主要投入围绕一道新能源收购和BC技改展开,并尽可能利用现有产能降低资本开支。
光伏着力盘活已有资产,半导体业务则围绕客户需求增加供应,两项业务各有投资重点。接近全资持有中环领先之后,上市公司也能更集中地安排研发、扩产和融资,使资金投入与收益归属更加一致。
TCL中环的管理层在媒体沟通会上明确表示,光伏业务暂时没有其他大规模新增硅片产能规划。主要资本支出围绕收购一道新能源及BC技改展开,并将利用现有产能,尽可能降低资本开支。
半导体业务则继续推进产能和高端产品建设。其中,深圳70万片/月大硅片项目总投资119亿元,将通过债项融资、项目公司股权融资及自身出资等方式推进,资金支付随建设进度安排。
两项业务的资金用途已经较为清晰:光伏侧重点放在改善经营与现金流,通过产品、市场结构调整和技改提高盈利;半导体侧结合客户需求扩大供应,争取更多订单。
光伏更多利用已有资产,半导体围绕新增客户和订单安排扩产。两项业务各有投入重点,由上市公司统筹资金,更容易兼顾眼前的经营需求与后续增长。
光伏自身的减亏也已在推进。公司前三季度电池及组件销量14.5GW,同比增长43%;据公司三季报披露,光伏硅片现金成本同比下降17.3%。这些经营变化,与半导体未来增利共同构成整体修复的基础。
赶碳号认为,收购中环领先有望缩短TCL中环走向整体扭亏的时间:光伏逐步减亏,半导体持续增利,权益比例提高使更多利润归属于上市公司;配套融资及更集中的经营决策,则为后续增长提供支持。
如果半导体新增利润与资金成本节省,能够覆盖光伏剩余的亏损,TCL中环就有机会在光伏业务尚未全面恢复盈利时,提前实现整体扭亏。
这,正是此次收购完成之后,留给投资者的期待。