未经许可,不得转载或者引用。
投资要点
公司公告:
公司发布2026年三季度报告。2026Q1-Q3实现营收139.56亿元,同比+26.21%;归母净利润6.38亿元,同比-5.01%;扣非归母净利润6.57亿元,同比+2.18%。
26Q3单季度来看:
1)营收49.30亿元,同/环比分别+26.73%/+3.11%;2)归母净利润1.86亿元,同/环比分别-19.39%/-22.04%;3)扣非归母净利润2.10亿元,同/环比分别-3.94%/-13.26%。
毛利率承压,费用率环比上升:
26Q3毛利率17.60%,同/环比分别-1.80/-0.14pct;归母净利率3.77%,同/环比分别-2.16/-1.22pct。期间费用率11.11%,同/环比分别-0.01/+1.18pct;财务费用0.62亿元,同/环比分别+158.98%/+59.35%。
汇兑&公允价值变动等偶发因素影响公司业绩:
公司前三季度累计汇兑损失约1亿元,其中Q3约4400万元;Q3杭州兆富基金所持上市公司股票价格下跌,公允价值变动影响约3700万元。叠加汽车行业年降影响,利润端承压;剔除汇率及公允价值变动影响后,公司主营业务利润同比仍实现增长。
海外产能释放,属地经营贡献提升:
前三季度海外业务收入39亿元,同比+39%,毛利率高于内销。具体来看:北美属地营收约2.4亿美元、同比+47%,盈利增速高于营收;欧洲营收与盈利同步增长,马来西亚首年运营即实现盈利。海外基地产能逐步释放,本地化配套能力持续完善。
新兴产业稳步放量,发电与液冷业务推进:
前三季度数字与能源业务收入超15亿元,同比增30%以上,毛利率同比+2.08pct,发电机组为主要贡献;机器人产品收入约3000万元。公司维持冷却包全年出货目标3000余台,并预计尾气处理业务于2026年底至2027年初启动初期交付。此外,数据中心一次侧板换已向北美头部暖通客户小批量交付,公司预计2027年起批量供货。
盈利预测与投资评级:
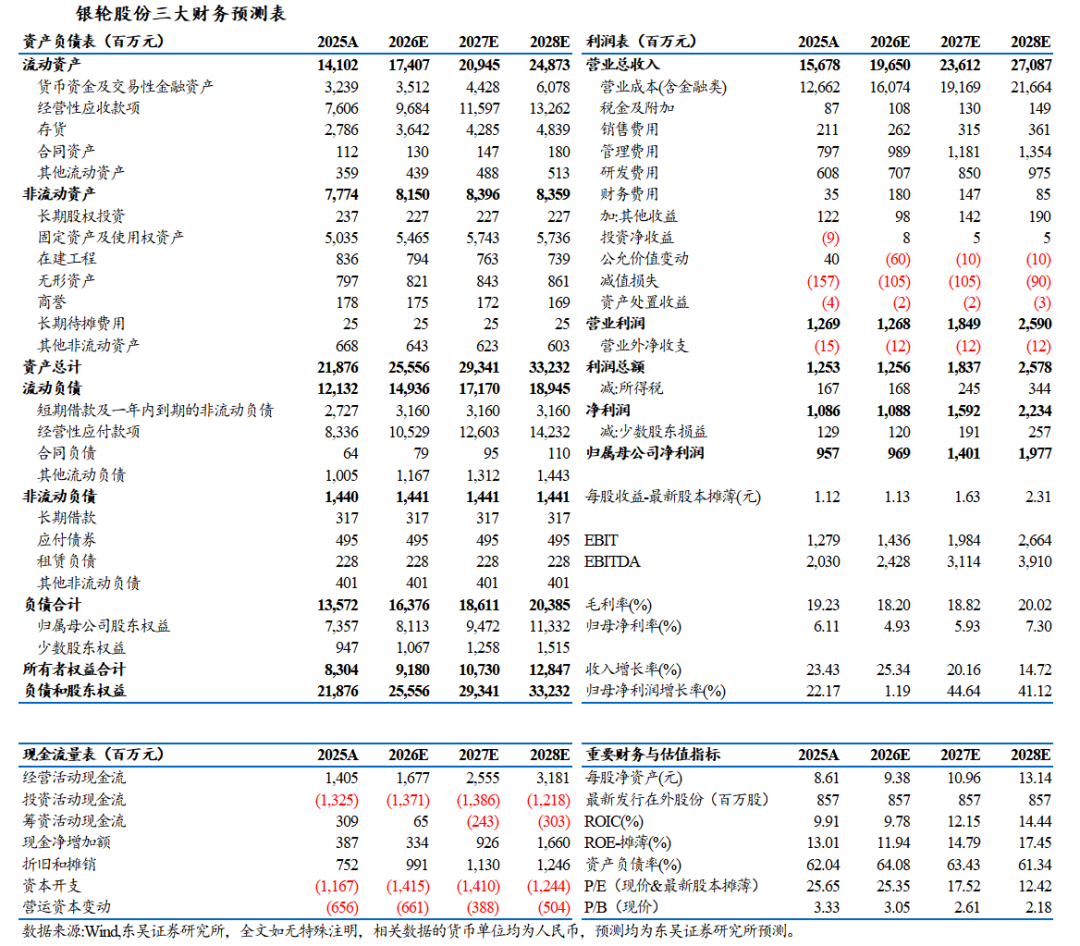
我们将公司2026-2027年归母净利润预测下调至9.69/14.01亿元(原为12.18/15.35亿元),并维持对2028年公司归母净利润为19.77亿元的预测,当前市值对应2026-2028年PE分别为25倍、18倍、12倍,公司当前业绩受偶发因素影响,随着后续新兴产业的进一步放量以及海外业务的高速增长,公司盈利能力将逐步回升,因此我们维持“买入”评级。
风险提示:
新能源乘用车销量不及预期;新产品拓展不及预期;原材料价格波动影响盈利。
最新代表报告
《【2025年年报点评/银轮股份】Q4业绩高增长,数字能源+机器人动能强劲》20260420
《【2025年三季度报点评/银轮股份】2025Q3业绩符合预期,毛利率环比有所改善》 20251029
《【2025年半年报点评/银轮股份】2025Q2业绩符合预期,多轮驱动公司快速发展》20250829
东吴汽车团队介绍
团队荣誉
2025年证券时报(新财富)最佳分析师汽车行业第一名;
2024年证券时报(新财富)最佳分析师汽车行业第一名;
第二十一届新财富最佳分析师汽车和汽车零部件板块第二;
第二十届新财富最佳分析师汽车和汽车零部件板块第二;
第十九届新财富最佳分析师汽车和汽车零部件板块第三;
第十五届卖方分析师水晶球汽车及零部件板块第二;
第五届新浪财经金麒麟最佳分析师汽车行业第二;
第四届新浪财经金麒麟最佳分析师汽车行业第二;
第三届新浪财经金麒麟最佳分析师汽车行业第三;
Wind第十二届金牌分析师汽车板块第一;
Wind第十一届金牌分析师汽车板块第一;
Wind第十届金牌分析师汽车板块第一;
Wind第九届金牌分析师汽车板块第二;
上海证券报最佳分析师汽车板块第一;
黄细里团队负责人
华中科技大学企业管理学士,上海交通大学企业管理硕士;
负责投资策略+汽车智能化主线,曾任职长江证券汽车分析师等,13年汽车行业研究工作经验
工作邮箱:huangxl@dwzq.com.cn
孟璐团队成员
同济大学金融本硕;
聚焦全球化乘用车,5年汽车行业研究经验
工作邮箱:mengl@dwzq.com.cn
郭雨蒙团队成员
中国海洋大学本科,北京航空航天大学硕士
聚焦零部件+机器人,2025年加入东吴证券,此前就职于民生证券、天风证券,5年汽车行业研究经验
工作邮箱:guoym@dwzq.com.cn
孙仁昊团队成员
同济大学本科,香港中文大学(深圳)硕士
聚焦智能化零部件+客车,4年汽车行业研究经验
工作邮箱:sunrh@dwzq.com.cn
童明祺团队成员
上海财经大学金融本硕
聚焦物理AI+智能化乘用车+Robotaxi,2025年加入东吴证券
工作邮箱:tongmq@dwzq.com.cn
刘斯杰团队成员
北京理工大学计算机科学与技术本科,香港科技大学金融科技硕士
聚焦数字AI,2026年加入东吴证券
工作邮箱:liusj@dwzq.com.cn
任奕寒团队成员
东北大学应用统计学本科,南洋理工大学应用经济学硕士
聚焦零部件+两轮车,2026年加入东吴证券
工作邮箱:renyh@dwzq.com.cn
公众号| 东吴汽车黄细里团队
请扫关注我们
免责声明:
本公众订阅号(微信号:东吴汽车黄细里团队)由东吴证券研究所汽车团队设立,系本研究团队研究成果发布的唯一订阅号。
本公众号所载的信息仅面向专业投资机构,仅供在新媒体背景下研究观点的及时交流。
本订阅号不是东吴证券研究所汽车团队研究报告的发布平台,所载内容均来自于东吴证券研究所已正式发布的研究报告或对已发布报告进行的跟踪与解读,如需了解详细的报告内容或研究信息,请具体参见东吴证券研究所已发布的完整报告。
本订阅号所载内容不构成对具体证券在具体价位、具体时点、具体市场表现的判断或投资建议,不能够等同于指导具体投资的操作性意见。本订阅号所载内容仅供参考之用,接收人不应单纯依靠本资料的信息而取代自身的独立判断,应自主做出投资决策并自行承担风险。东吴证券研究所及本研究团队不对任何因使用本订阅号所载任何内容所引致或可能引致的损失承担任何责任。
本订阅号对所载内容保留一切法律权利。订阅人对本订阅号发布的所有内容(包括文字、图片、影像等)未经书面许可,禁止复制、转载;经授权进行复制、转载的,需注明出处为“东吴证券研究所”,且不得对本订阅号所截内容进行任何有悖原意的引用、删节或修改。
特别声明:《证券期货投资者适当性管理办法》、《证券经营机构投资者适当性管理实施指引(试行)》于2017年7月1日起正式实施。通过新媒体形式制作的本订阅号推送信息仅面向东吴证券客户中的专业投资者,请勿在未经授权前进行任何形式的转发。若您非东吴证券客户中的专业投资者,为保证服务质量、控制投资风险,请取消关注本订阅号,请勿订阅、接收或使用本订阅号中的任何推送信息。因本订阅号难以设置访问权限,若给您造成不便,烦请谅解!感谢您给予的理解和配合。