来源 :盾矛之辨2026-10-02
虽是假期,但并不能成为我懈怠的理由,继续复盘、跟踪持仓股票。今天复盘的是分众传媒,其今年的表现不可谓不差,年度跌幅32.54%,同业绩崩盘的洋河股份(-36.34%)也不遑多让,且连续遭受A杀,分众传媒是怎么了?
1、市场可能担心分众的营收基本盘持续萎缩。
2026上半年营收59.91亿,同比-1.98%,收入没有增长;日用消费品客户收入27亿,同比-12.91%,消费品是分众过去最核心的广告金主,在K型分化下,碳基通缩愈演愈烈,暂无扭转迹象。经营压力下,消费品牌投放趋于保守、预算收缩,或者更多的投向效果类广告,这是底层压力来源。原本就不性感的分众,在消费萎靡下其基本盘有萎缩的担忧。因此,对股价整体表现带来了压制。
或许有人会说互联网、地产家居广告表现亮眼,弥补了消费的下滑,确实如此。但这两类客户波动极大,不稳定,很难替代消费品作为长期稳定基本盘。
2、下行周期,担心刚性租金压力将会侵蚀盈利。
作为类周期的行业和公司,分众传媒受周期的影响更大一些。一是广告主的广告预算弹性更大,一旦经营压力陡增,广告尤其是品牌类广告(属于前人栽树的投入)将会优先被削减;二是租金的刚性侵蚀盈利,分众传媒将一年以上的应付租金放到租赁负债,将一年内应付的租金放到一年内到期的非流动负债。我整理了一下数据,半年报显示应付租金约为25亿,而这部分支出,并不会因为广告项目减少而减少。因此,下行周期下,市场对分众未来的盈利能力受到侵蚀比较担忧。
3、不确定性的阴霾仍在,市场避险情绪升温。
市场不担心经营的暂时失速,最害怕不确定性。当前分众传媒最大的不确定性就是新潮传媒的收购。当前收购虽然恢复审核,但能否通过、何时落地都不明确。如果反垄断不通过,并购终止,行业仍维持双寡头格局,社区点位竞争持续,物业租金谈判压力下不去;若通过,要承接新潮大量租赁负债、点位租金,考验分众传媒整合能力,整合失败会带来低效点位持续亏损,甚至大额计提商誉减值等风险。另外,创视科技提起反垄断诉讼,指控分众排他性“二选一”,给处在收购审核中的分众,带来了新的压力和不确定性。
资本市场天然讨厌风险,规避不确定性,也给当前的分众带来了压制。
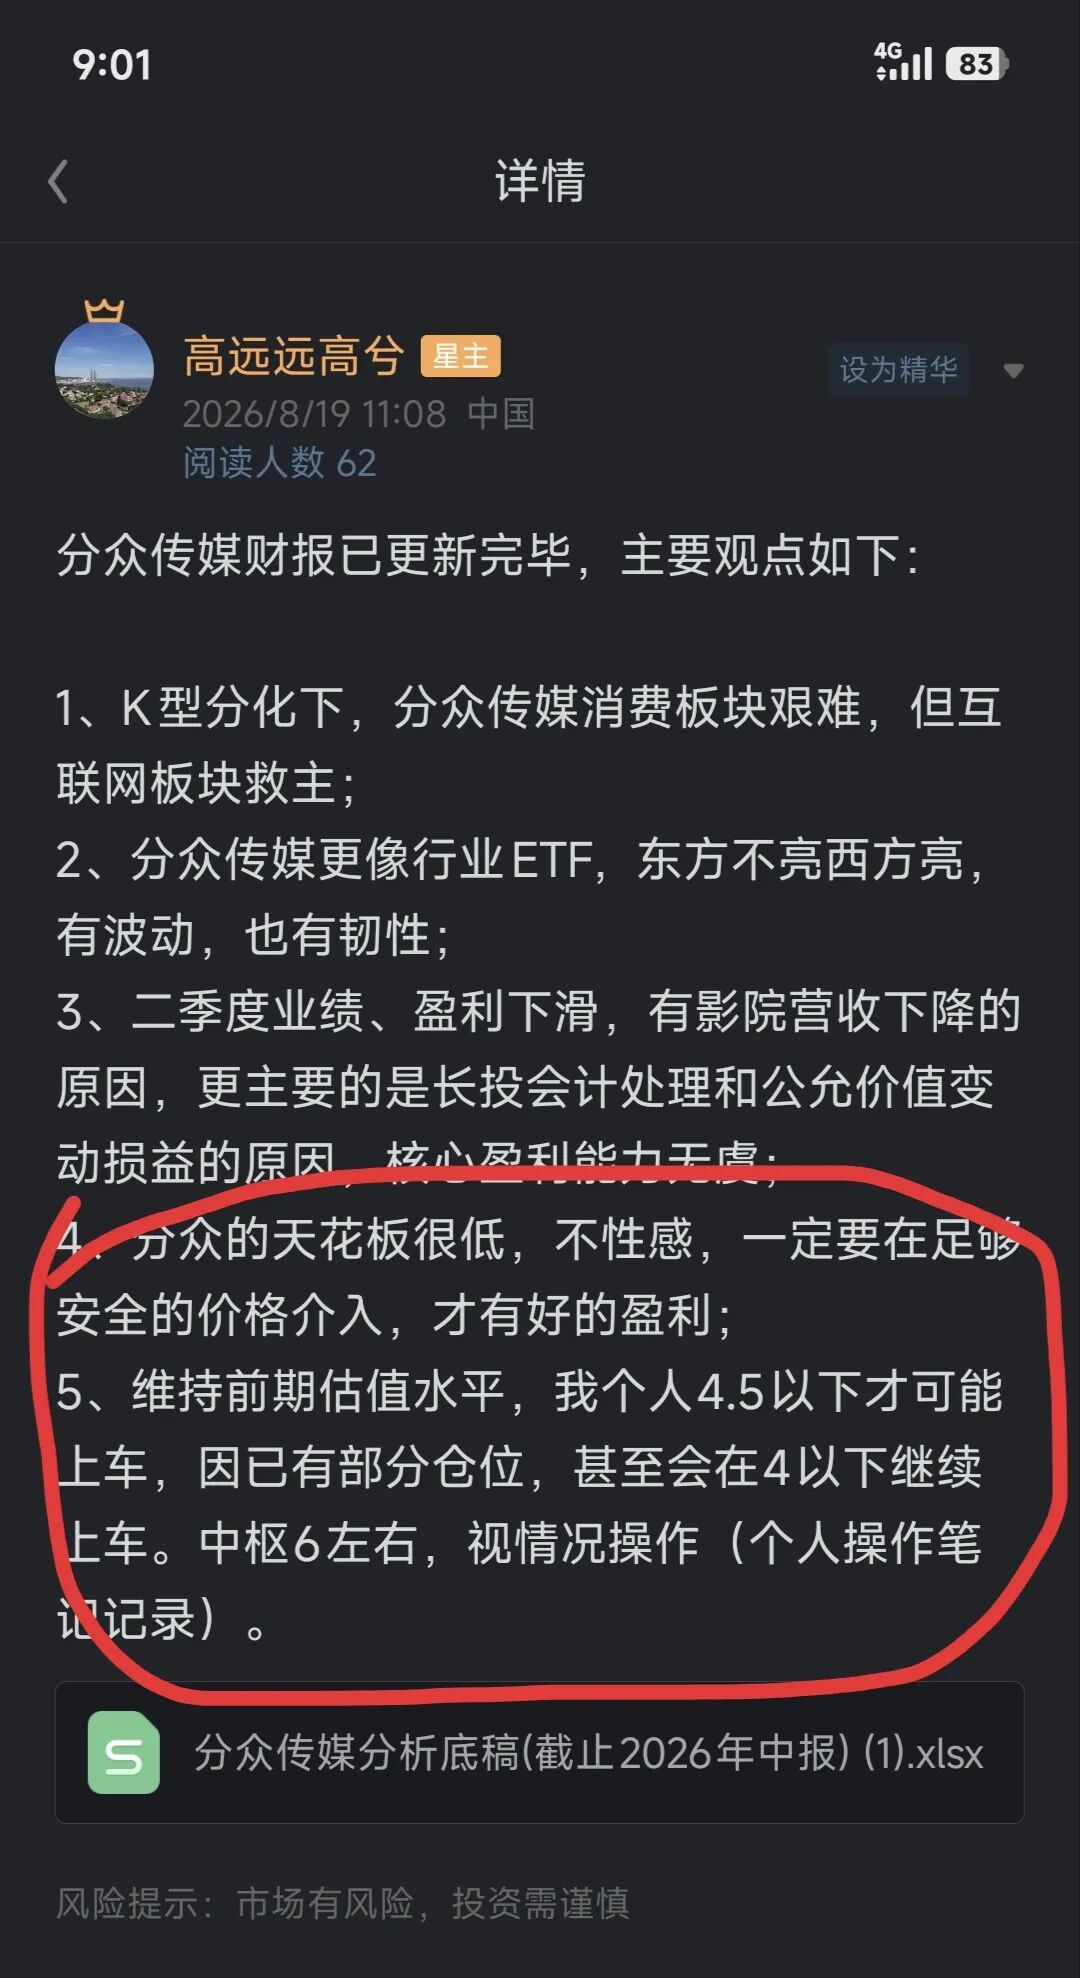
当然,分众传媒的护城河依然稳固,在中报点评时我也讲到分众传媒的艰难与韧性,但在碳基通缩、消费低迷的下行期,叠加分众天花板低、经营弹性大,一定要留足足够的安全边际,现在股价逐渐逼近当时我提出的上车位置,又一次捡便宜的机会又来了?