来源 :KC Desk Notes2026-09-09
高盛:分众传媒2Q26收入利润不及预期,下半年不确定性仍存
分众传媒二季度成绩单低于GS预期。收入同比下滑5%,净利润同比下滑12%,但毛利率却逆势提升至72%,同比和环比分别改善0.8和3.5个百分点。这份业绩的张力在于:传统消费客户调整,互联网客户却在弹性较高加码,尤其是AI相关营销投放。
GS在最新报告中下调了分众2026至2028年收入预测8%至10%,净利润预测下调6%至10%。报告更新公司观点,核心逻辑并非短期业绩反转,而是分众在电梯媒体这个线下场景里仍然握有定价权,且正赶上AI应用投放的窗口期。
 1.快消客户调整与互联网客户弹性较高增长同时发生
先看两组反差明显的数字。分众的快消品客户上半年投放同比下滑15%,这是公司基本盘中最重的板块。但互联网客户上半年投放同比大增68%,报告特别点明其中相当部分来自AI相关营销活动,包括办公类、生产力类AI代理产品的推广。
把这两组数据放在一起,能看出广告大盘的真实结构:消费类预算在调整,但科技公司为了抢AI应用入口,正在把预算投向线下高频场景。电梯广告恰好是办公人群通勤和出入写字楼的必经触点,对AI办公产品来说,这个场景的匹配度比线上信息流更直接。
GS认为,这种来自互联网平台和AI公司的增量投放,可能在未来几个季度持续。分众在报告中也提到,正在与大型互联网平台合作,通过数据验证闭环来度量广告效果,这本质上是在回应广告主对效果透明度的要求。
KC评论: 先看互联网客户68%的增速,这个数字比整体收入更能说明分众的客户结构正在变化。简单说,快消客户调整是宏观消费环境变化的映射,而AI相关投放增长是技术周期带来的结构性增量;后续更值得观察的是,这类AI客户投放是脉冲式的品宣预算,还是能沉淀为持续的品牌广告主。
2.毛利率扩张显示对物业端的议价能力
收入在降,毛利率却在升,这是二季度报表里最值得拆开看的部分。72%的毛利率背后,是分众对物业管理方的租金议价能力,以及持续优化电梯海报广告位的结果。
报告用“strong bargaining power over property management”来描述这种关系。逻辑并不复杂:电梯媒体是典型的重资产轻运营模式,成本端大头是物业租金。当广告收入承压时,分众能够重新谈判租金条款或调整点位结构,把成本压下来,从而保住利润空间。
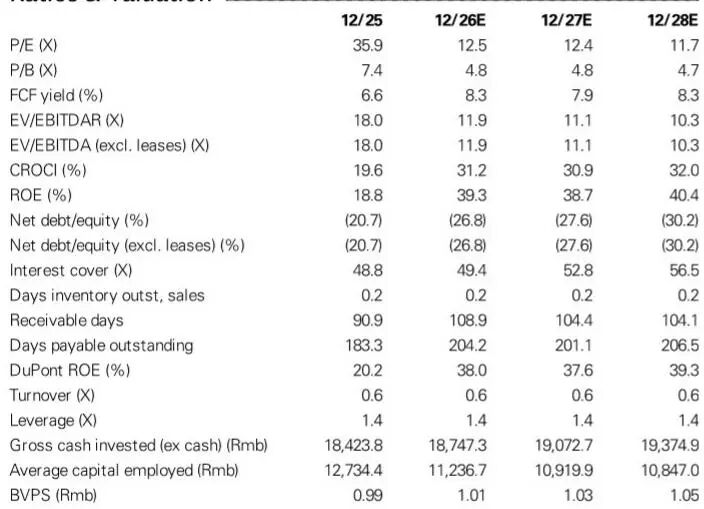
GS预计2026年全年EBIT利润率能达到44.5%,高于2025年的43.3%。这说明即便收入端全年可能下滑4%左右,利润率仍在改善通道里。分众的生意模式在这里显出韧性:收入波动向下时,成本弹性可以部分对冲。
这里更值得关注的是,这种议价能力能否在行业整合后进一步增强。报告提到了分众拟收购新潮传媒的进展,一旦交易完成,分众在电梯媒体市场的份额和定价权都会上一个台阶。
 3.上半年分红减少但全年派息承诺未变
分众宣布上半年分红7.22亿元,相比去年同期的14亿元明显缩水。
——人工智能免责声明(部分内容由人工智能工具辅助生成)