很多人看分众传媒的财报,只看表面的净利润、扣非净利润,却一直忽略一个核心问题:过去8年,公司的利润里,一直藏着一块“非广告主业”的收益——数禾科技。
作为国内梯媒绝对龙头,分众的核心主业本是楼宇、电梯广告投放。但从2016年入股数禾科技开始,这家广告公司长期绑定金融科技助贷业务,数禾的投资盈亏,持续干扰、美化甚至扭曲了分众的真实盈利水平。
尤其是2019—2024年,数禾科技持续贡献高额正向投资收益,撑起了分众不少利润;而2025年助贷监管收紧、数禾业绩暴雷,叠加大额资产减值,直接导致分众利润大幅回撤。2026年分众已经彻底剥离数禾科技,那么没有数禾科技的分众,应该给一个什么样的估值呢?
想要看懂分众传媒真正的广告主业赚钱能力,必须剥离数禾科技的全部损益影响。
本文将通过近10年完整数据+近5年精细化拆解,还原分众传媒真实的经营底色。
一、核心统计口径
为保证数据绝对严谨,本次复盘统一采用上市公司年报、深交所公告官方数据,区分两大阶段精准剥离数禾影响:
1. 2016—2017年(控股并表阶段):分众持股70%,数禾为并表子公司,当期亏损直接并入合并报表;剥离后真实扣非=财报扣非?数禾对应持股比例亏损,还原纯广告主业利润。
2. 2018—2025年(联营权益法阶段):2017年末分众转让部分股权,不再控股数禾,改按权益法核算;剥离后真实扣非=财报扣非净利润?数禾当期投资收益,剔除金融投资扰动。
3. 关键说明:2017年处置数禾股权产生的6.8亿元一次性投资收益,属于非经常性损益,不计入扣非净利润,全文未重复计算、不影响主业数据。
二、10年全景复盘(2016—2025):撕掉投资滤镜,看真实主业
1、十年核心财务数据表(单位:亿元)
| 年份 | 营业收入 | 归母净利润 | 扣非净利润 | 数禾利润影响(分众口径) | 剥离数禾后真实扣非(主业利润) |
|---|
| 2016 | 102.13 | 44.51 | 36.32 | -0.34 | 36.66 |
| 2017 | 120.14 | 60.05 | 48.52 | -0.39 | 48.91 |
| 2018 | 145.51 | 58.23 | 50.26 | -0.16 | 50.42 |
| 2019 | 121.36 | 18.75 | 12.82 | 1.10 | 11.72 |
| 2020 | 120.97 | 40.04 | 36.46 | 1.97 | 34.49 |
| 2021 | 148.36 | 60.63 | 54.14 | 2.75 | 51.39 |
| 2022 | 94.25 | 27.90 | 23.94 | 3.02 | 20.92 |
| 2023 | 119.04 | 48.27 | 43.74 | 2.77 | 40.97 |
| 2024 | 122.62 | 51.55 | 46.68 | 4.95 | 41.73 |
| 2025 | 127.59 | 29.46 | 27.19 | 0.50 | 26.69 |
| 10年平均值 | 122.20 | 43.94 | 38.01 | — | 36.39 |
2、十年数据可视化走势
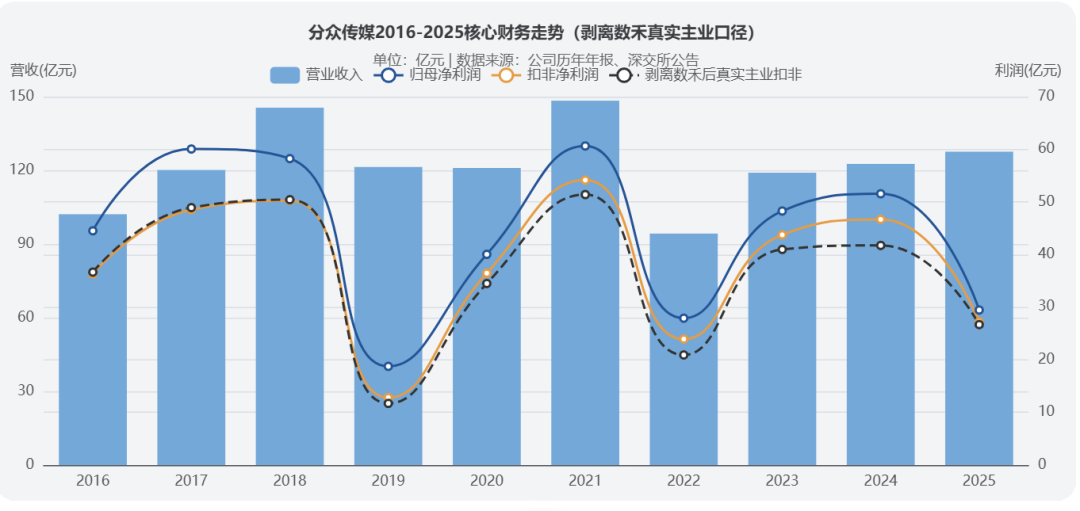
3、十年核心结论:数禾如何扭曲分众业绩?
① 2016—2018年:数禾亏损,拖累报表,主业实力被低估
这三年数禾处于初创亏损期,并入报表后小幅拉低分众利润。剥离亏损影响后,分众真实广告主业利润,比财报披露数据更高,此时的公司主业盈利能力被市场低估。
② 2019—2024年:数禾成“利润外挂”,持续美化主业业绩
数禾科技迎来助贷行业红利,持续输出高额投资收益,2024年峰值贡献4.95亿元利润,几乎包揽分众全部联营投资收益。这六年,财报看到的高利润,很大一部分是金融投资收益,并非梯媒主业赚钱。
③ 2025年:泡沫彻底出清,回归真实主业状态
助贷监管新政落地,数禾业绩大幅下滑,分众计提21.53亿元长期股权投资减值,一次性出清历史风险。数禾收益大幅缩水,分众财报利润回归纯主业真实水平。
十年终极均值参考:分众传媒纯广告主业真实扣非净利润年均36.39亿元,这是剔除所有金融投资干扰后,最贴合公司核心经营能力的长期盈利基准。
三、近5年精准拆解(2021—2025):看清周期底部与拐点
近5年是分众传媒完整经历「行业景气—周期下行—复苏修复—风险出清」的完整周期,也是数禾科技从巅峰红利到彻底暴雷的关键阶段,短期数据更能反映当下真实经营质量。
1、五年核心财务数据表(单位:亿元)
| 年份 | 营业收入 | 归母净利润 | 扣非净利润 | 数禾利润影响 | 剥离数禾后真实主业扣非 |
|---|
| 2021 | 148.36 | 60.63 | 54.14 | 2.75 | 51.39 |
| 2022 | 94.25 | 27.90 | 23.94 | 3.02 | 20.92 |
| 2023 | 119.04 | 48.27 | 43.74 | 2.77 | 40.97 |
| 2024 | 122.62 | 51.55 | 46.68 | 4.95 | 41.73 |
| 2025 | 127.59 | 29.46 | 27.19 | 0.50 | 26.69 |
| 5年平均值 | 122.38 | 43.56 | 39.14 | — | 36.34 |
2、五年数据可视化走势
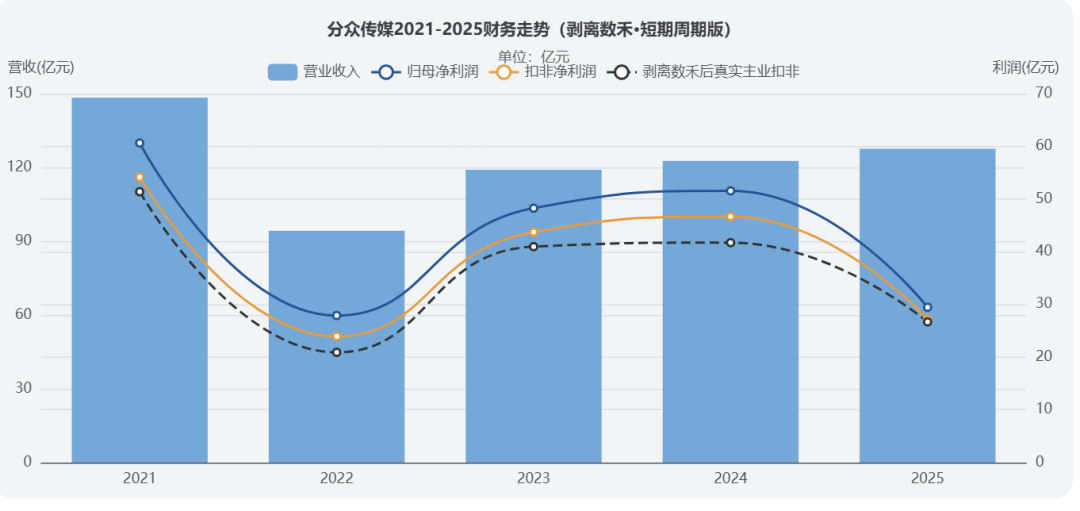
3、五年周期核心解读
2021年:周期巅峰,主业+投资双红利:广告行业高景气,叠加数禾稳定收益,公司营收、利润双双创下近五年峰值。
2022年:周期底部,主业深度承压:线下广告需求萎缩,营收、主业利润同步触底,即便有数禾3亿级收益托底,整体业绩依旧大幅下滑。
2023—2024年:温和复苏,投资掩盖复苏乏力:梯媒主业稳步回暖,但利润增量很大一部分来自数禾收益,2024年数禾收益登顶,让市场高估了主业复苏力度。
2025年:风险出清,回归纯粹主业:数禾红利消退、减值落地,一次性出清多年金融投资风险。看似业绩大跌,实则报表彻底净化,未来业绩将完全由广告主业驱动,无外部扰动。
四、终极总结:看懂分众的未来价值
过去十年,市场对分众传媒的认知,长期存在偏差:把「金融投资收益」当成了「主业经营能力」。
通过10年完整复盘、5年周期拆解,我们得到以下核心结论:
1. 长期看,分众纯广告主业盈利能力稳定:剔除数禾科技所有盈亏、减值干扰后,10年真实扣非净利润均值36.39亿元,5年真实扣非净利润均值36.34亿元,这是公司核心资产的真实赚钱底线。
2. 短期看,利空彻底出清,主业迎来纯粹增长期:2025年大额减值完成风险出清,数禾的历史扰动彻底终结。未来分众的业绩波动,将完全取决于梯媒广告主业的景气度,报表真实性、可预测性大幅提升。
褪去金融投资的滤镜,分众传媒不再是“广告+金融”的混合体,重新回归纯粹的线下梯媒绝对龙头。这一次的业绩阵痛,不是主业衰败,而是一次彻底的资产净化与价值重塑。
3. 未来看,分众传媒成长的变数在于两个:
收购新潮之后的规模变化,能带来多少利润的增量?
海外市场的拓展,能够带来多大的利润增量?
这两方面的变化,至少要在3~5年之后才能看出端倪。
4.抛开未来增量的不确定,当前的分众可以看作一个这样的企业:
营收120亿左右、归母净利润43亿左右,扣非净利润36亿左右的企业。如果分红率保持80%,分众传媒每年平均分红28亿左右(每股分红0.2元左右)。分众的股价在4.5~9元之间都属于正常波动(个人观点,请自行鉴别)。
数据说明:本文所有数据均来自分众传媒历年年度报告、深交所公告、官方问询函回复,数据精准可溯源;所有利润均剔除一次性损益、金融投资扰动,为真实经营口径。