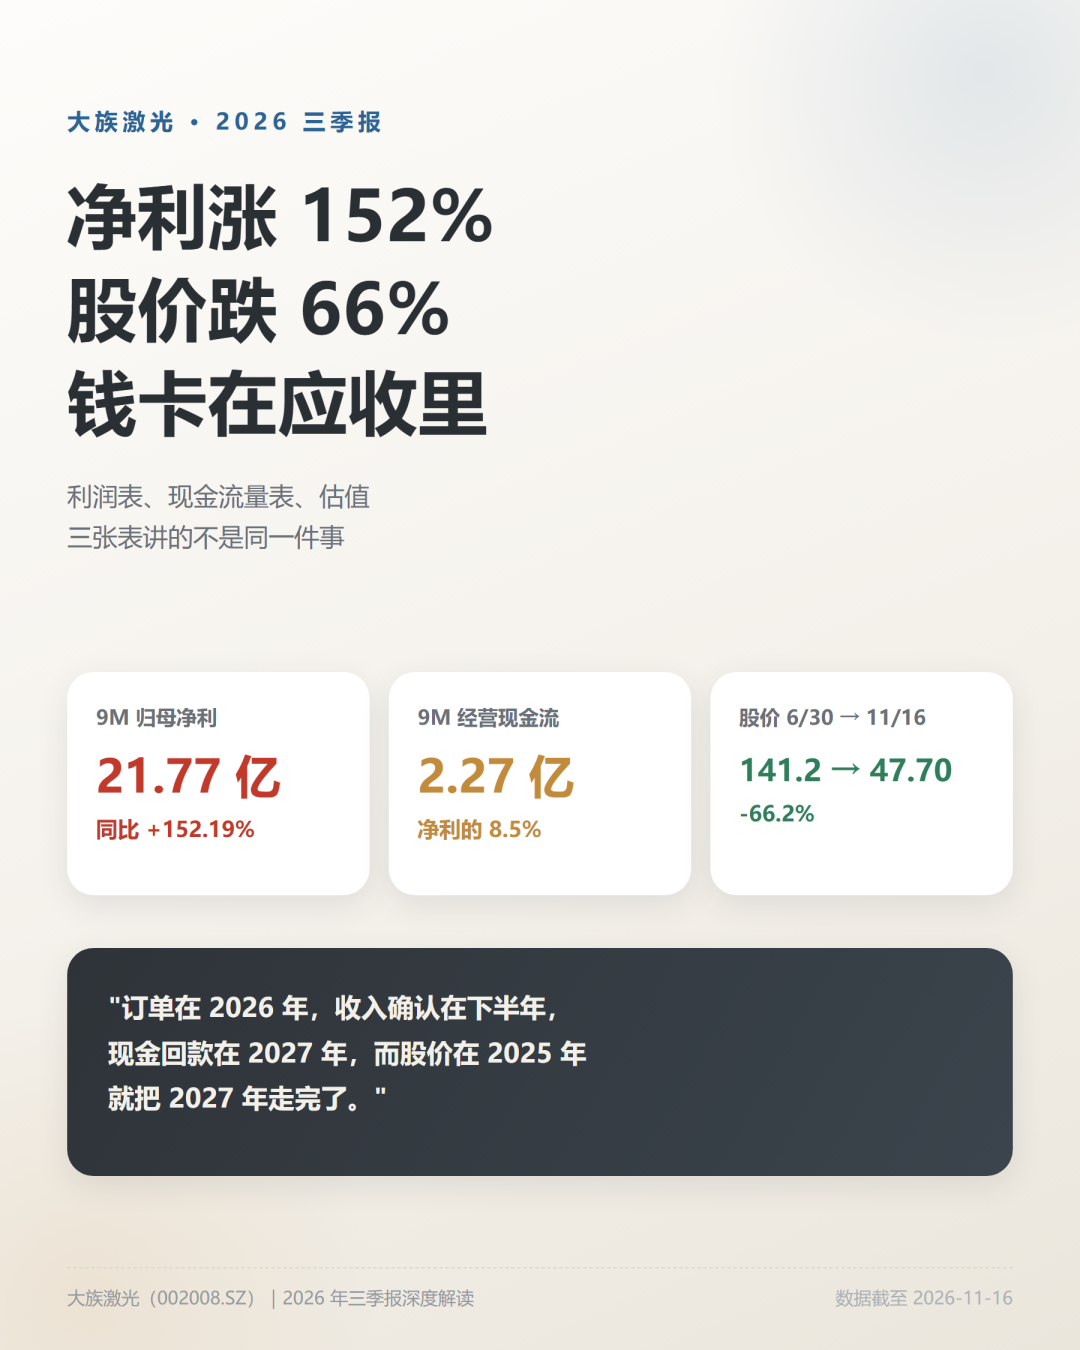
先说三个数:前三季度归母净利润 21.77 亿元,同比增 152%;同期经营活动现金流净额 2.27 亿元,只有净利润的 8.5%;从 6 月 30 日到 11 月 16 日收盘,股价从 141.2 元跌到 47.70 元,跌掉 66%。
业绩和股价,一个向上一个向下。这两件事同时为真,因为记的不是同一本账。
 一、先确认:这次增长是真的
先把"财务技巧"这个怀疑排除掉。
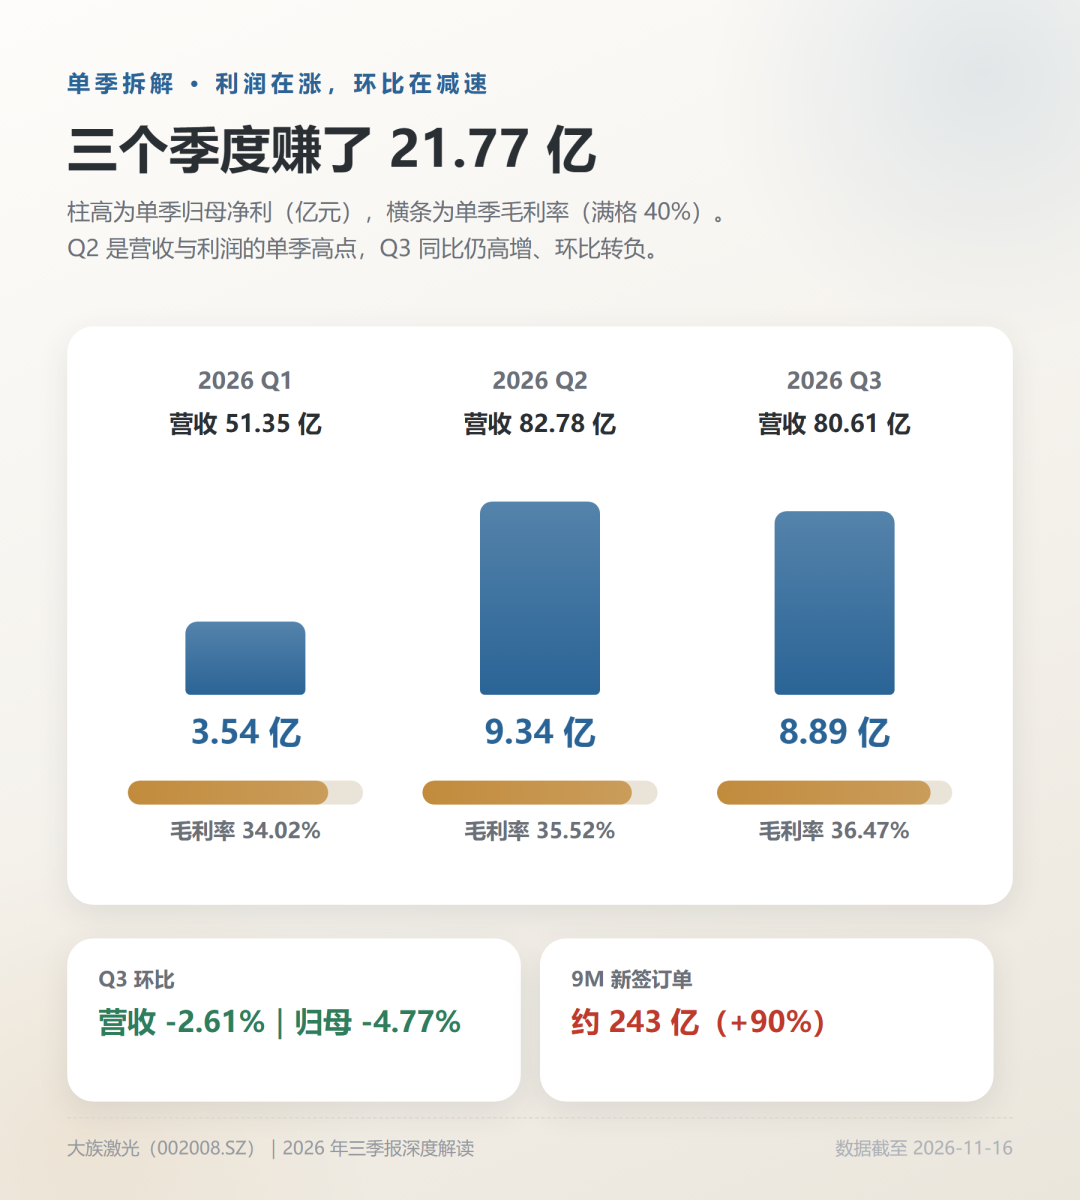
前三季度营收 214.74 亿元,同比增 68.92%;归母 21.77 亿元,增 152.19%;扣非 23.01 亿元,增 304.87%。单看第三季度:营收 80.61 亿元、增 58.07%,归母 8.89 亿元、增 137.03%。
毛利率 35.52%,同比提升 2.95 个百分点;第三季度 36.47%,是近几年的高位。净利率 12.46%,提升 5.04 个百分点。综合期间费用率 20.60%,同比下降 5.49 个百分点;第三季度 20.37%,降 4.70 个百分点——销售收入涨了 69%,费用增速远低于收入,规模效应摆在那里。
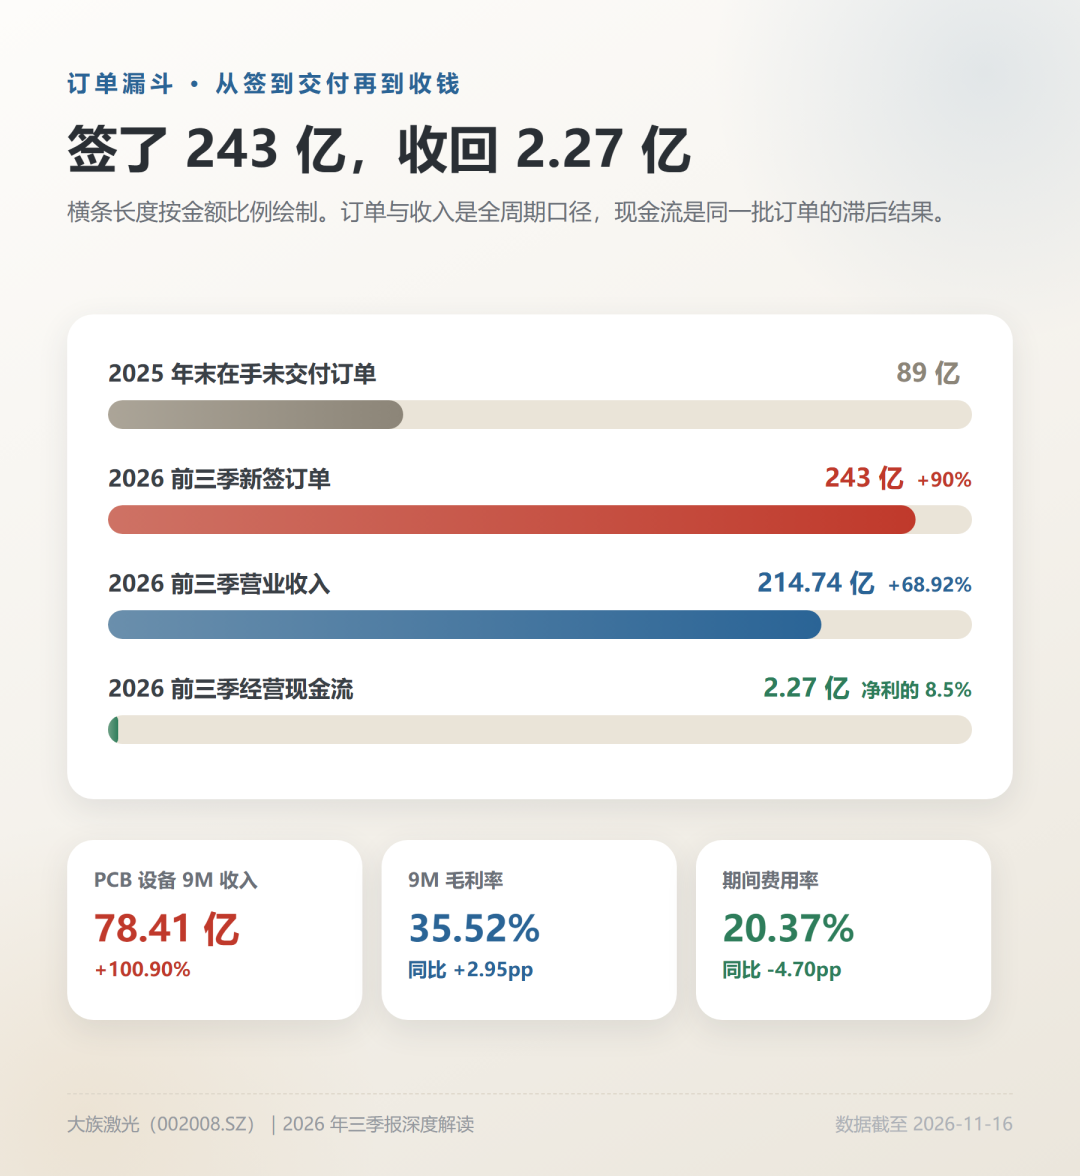
支撑这组数字的是订单:前三季度新签订单约 243 亿元,同比增约 90%;2025 年末在手未交付订单 89 亿元。合同负债从年初 11.06 亿元增到 22.41 亿元,涨了一倍——这是客户已经打进来的预付款。
不过单季环比已经拐头:第二季度营收 82.78 亿元、归母 9.34 亿元,第三季度营收 80.61 亿元、归母 8.89 亿元,环比分别降 2.61%和 4.77%。同比还在高增,环比先减速——这是设备股常见的信号,交付节奏到了平台期。
 二、增长的发动机只有一个缸
拆开看,增量高度集中在一个地方。
上半年 PCB 智能制造装备收入 49.85 亿元,同比增 109.29%,占主营 37.17%(去年同期 31.29%),毛利率 35.15%、提升 4.87 个百分点。前三季度这块收入 78.41 亿元,增 100.90%。原因是 AI 服务器、高速交换机把高端 PCB 的加工难度顶上去了——高精度背钻、mSAP 类载板、高阶 HDI 钻孔,这些工序的单价和壁垒都比普通钻孔高得多。
其余业务也在涨,但涨幅不在一个量级:消费电子设备受益于折叠屏、新型散热方案的硬件创新;锂电设备跟着头部客户扩产和海外属地化产线走;半导体设备靠 AMOLED 产线复购和先进封装恢复。
从地区看,上半年境内收入 117.40 亿元、占 87.53%,同比增 77.51%;境外 16.73 亿元、增 67.40%。增量主要来自国内 PCB 厂的扩产,海外只是跟涨。
这里有个容易被忽略的结构:PCB 设备主要装在大族数控里,大族激光持股 72.77%。所以前三季度净利润 26.75 亿元,归母只有 21.77 亿元——4.98 亿元分给了少数股东,占净利的 18.6%。大族数控今年 2 月在港股上市,募资近 50 亿元,少数股东权益从 16.43 亿元增到 40.87 亿元。
还有一个反向的:归母增速 152%,扣非增速 305%,扣非比归母还高。原因是公允价值变动——去年同期是+2.16 亿元,今年是-2.03 亿元,一来一回少了 4.19 亿元。公司持有的一些金融资产,去年帮忙,今年拖累。
把子公司的账单独看一眼,会更清楚这门生意现在的位置。大族数控前三季度营收 78.41 亿元、净利 15.48 亿元,同比增 214%,净利率 19.74%,年化 ROE 16.65%——净利率比母公司的 12.46%高出七个多百分点。PCB 设备是这家公司当下利润的主要来源,而母公司其余几块业务还在爬坡。
换句话说:如果把投资收益的干扰拿掉,主业增速比报表上的 152%还要猛。
 三、真正的问题在两张表的缝隙里
利润表很漂亮,现金流量表不配合。
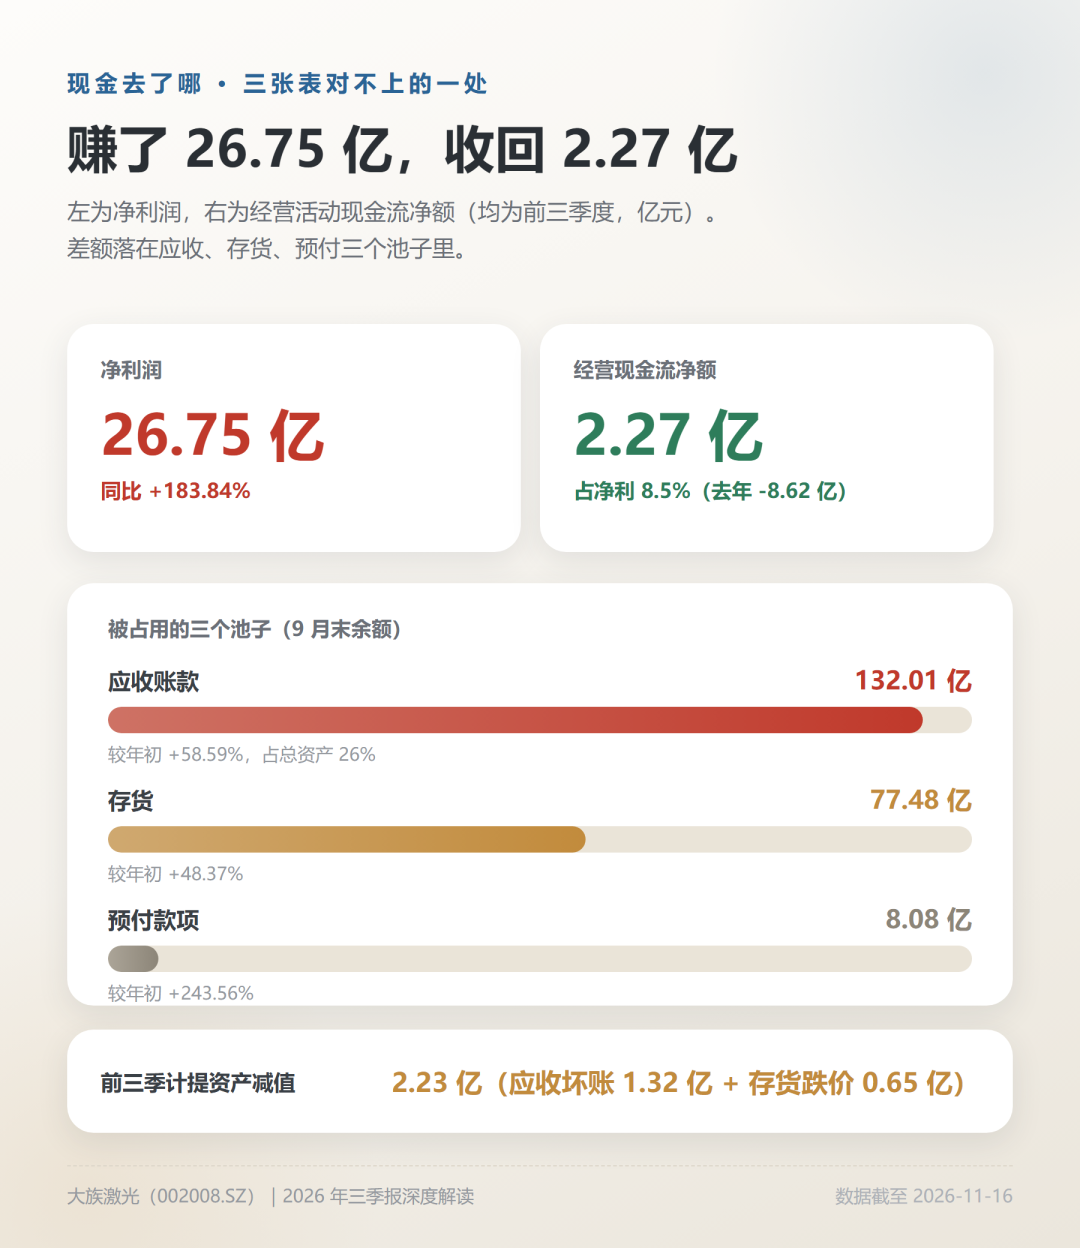
前三季度经营现金流净额 2.27 亿元,去年同期是-8.62 亿元,确实由负转正了。但对比 26.75 亿元的净利润,这个数字只占 8.5%。
钱去哪了?三个池子:
应收账款 132.01 亿元,比年初的 83.24 亿元增 58.59%,占总资产的 26%;存货 77.48 亿元,增 48.37%;预付款项 8.08 亿元,增 243.56%。
同期计提资产减值 2.23 亿元,其中应收账款坏账 1.32 亿元、存货跌价 0.65 亿元。这个数字不算大,但方向和应收、存货的增速是一致的。
要说句公道话:设备行业按验收确认收入,从发货到验收再到回款,账期本来就长。处在订单增九成的扩张期,应收和存货先涨、现金后到,是这门生意的常态,不是造假。而且应收账款增速 58.59%,低于营收增速 68.92%,说明回款效率没有恶化。
子公司自己也在垫资。大族数控 9 月末应收款 51.18 亿元、应收票据 8.1 亿元,较年初分别增 98.93%和 66.45%;存货 28.44 亿元,增 50.2%;经营现金流净流出 8 亿元。它的合同负债 4.98 亿元、同比增十倍——需求是真的,钱也确实还没回来。
但有一条要盯住:132 亿元应收对应 214.74 亿元营收,比例 61%。这个比例只要再往上走,利润就要开始打折——因为每一笔收不回来的账,终究要从利润里扣。
 四、拉长五年:收入创了新高,利润没回到起点
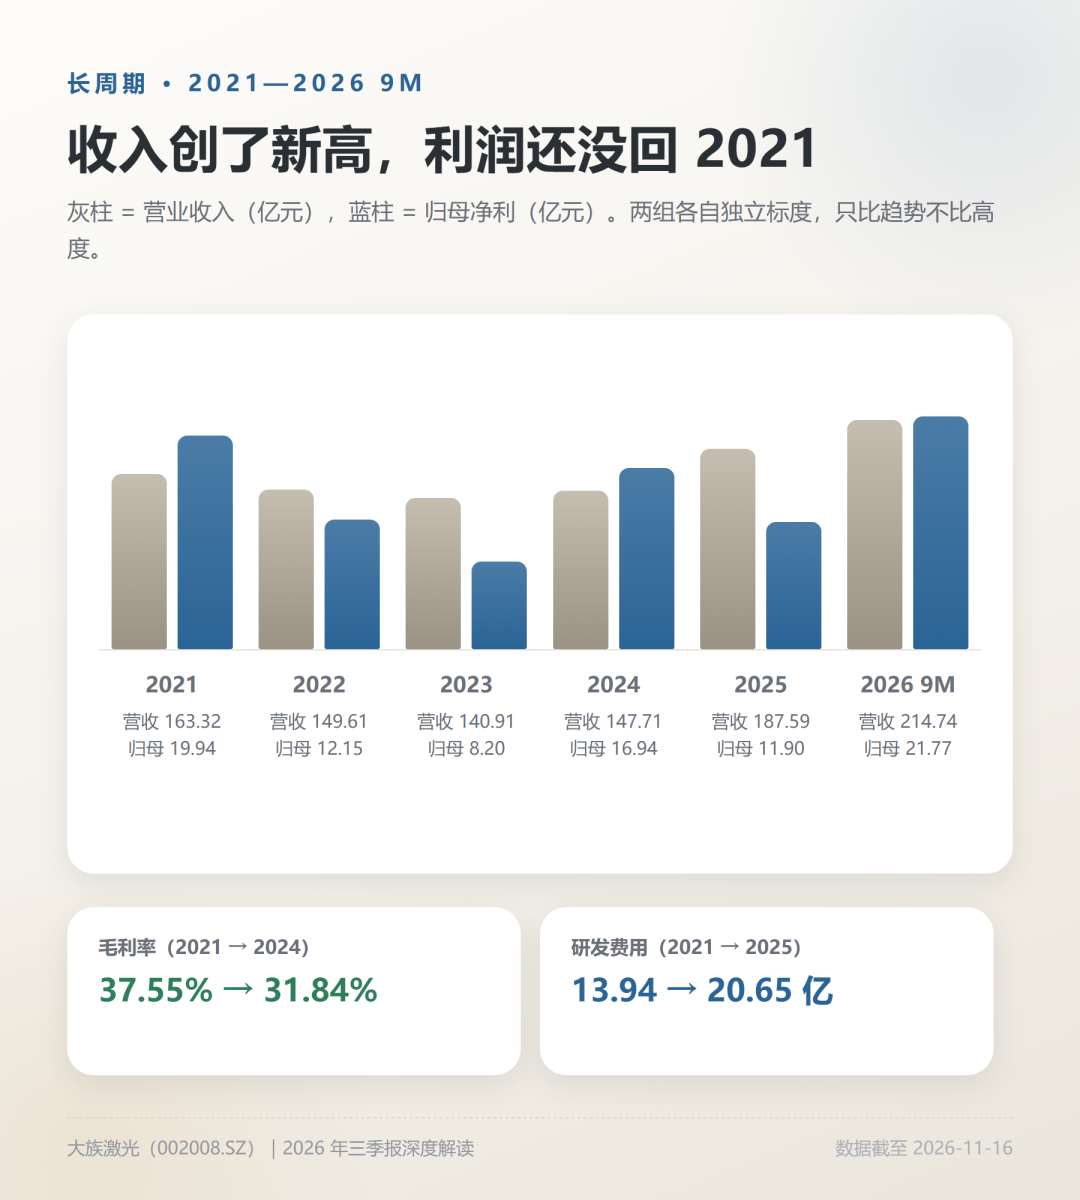
2021 到 2025 年,营收是 163.32、149.61、140.91、147.71、187.59 亿元。前四年在原地打转,2025 年才跳了一步。归母净利润是 19.94、12.15、8.20、16.94、11.90 亿元——2025 年比 2021 年还低 40%。
这五年里有两个数字值得单独拎出来:
一是毛利率。37.55%(2021)→ 35.25%→ 32.77%→ 31.84%(2024)→ 33.28%(2025),一路下台阶。原因是产品结构里低毛利的整线设备、锂电设备占比上升,加上价格竞争。2026 年回到 35.52%,靠的是高附加值 PCB 设备占比提升——这是结构改善,不是行业涨价。
二是研发费用。13.94 亿元(2021)→ 20.65 亿元(2025),五年增 48%。营收五年只增 15%,研发增了近一半。这是这家公司利润回不到 2021 年的另一半原因。
2024 年那个 16.94 亿元要打个折看:当年投资净收益 10.40 亿元(处置股权),2025 年是-0.99 亿元。所以 2025 年归母"下滑 30%",不是经营变差,是前一年有一次性的钱。
 五、股价为什么跌 66%
从 141.2 元到 47.70 元,市值从 1454 亿元缩到 491 亿元。三层原因,一层比一层实。
一层是估值先透支。2025 年 6 月到 2026 年 6 月,这只股票涨了 528%。141 元时,对应 2026 年卖方预测的 27 亿元利润,是 53 倍市盈率。这个价格已经把 2027 年的增长提前买走了。
二层是子公司先杀。大族数控 H 股从 205.8 港元跌到 53.65 港元,缩水 74%;A 股市值近五个月也跌了七成。母公司持有它 72.77%的股权,子公司的估值锚一动,母公司跟着动。
行业空间是这轮行情的底层逻辑。按花旗的测算,2026 年全球 AI PCB 市场规模约 1520 亿元、同比增 86%。这个增速能解释订单为什么涨 90%,但也说明订单里有相当一部分是"一次性扩产"——下游把未来两三年的产能一次建完,设备商就在这一两年把收入确认掉。
三层是股东在卖。控股股东大族控股今年两轮减持,均价分别是 95.25 元和 93.87 元,持股比例从 15.71%降到 14.1779%。同期大族控股所持股份的 52.63%处于质押状态,实际控制人高云峰名下 87.77%被质押。
这个规律值得记住:2021 年锂电扩产见顶后,大族激光的归母净利润从 19.94 亿元一路降到 2023 年的 8.20 亿元,用了两年才见底。设备公司的周期不跟自己的订单走,跟的是客户的资本开支。
 六、47.70 元买的是什么
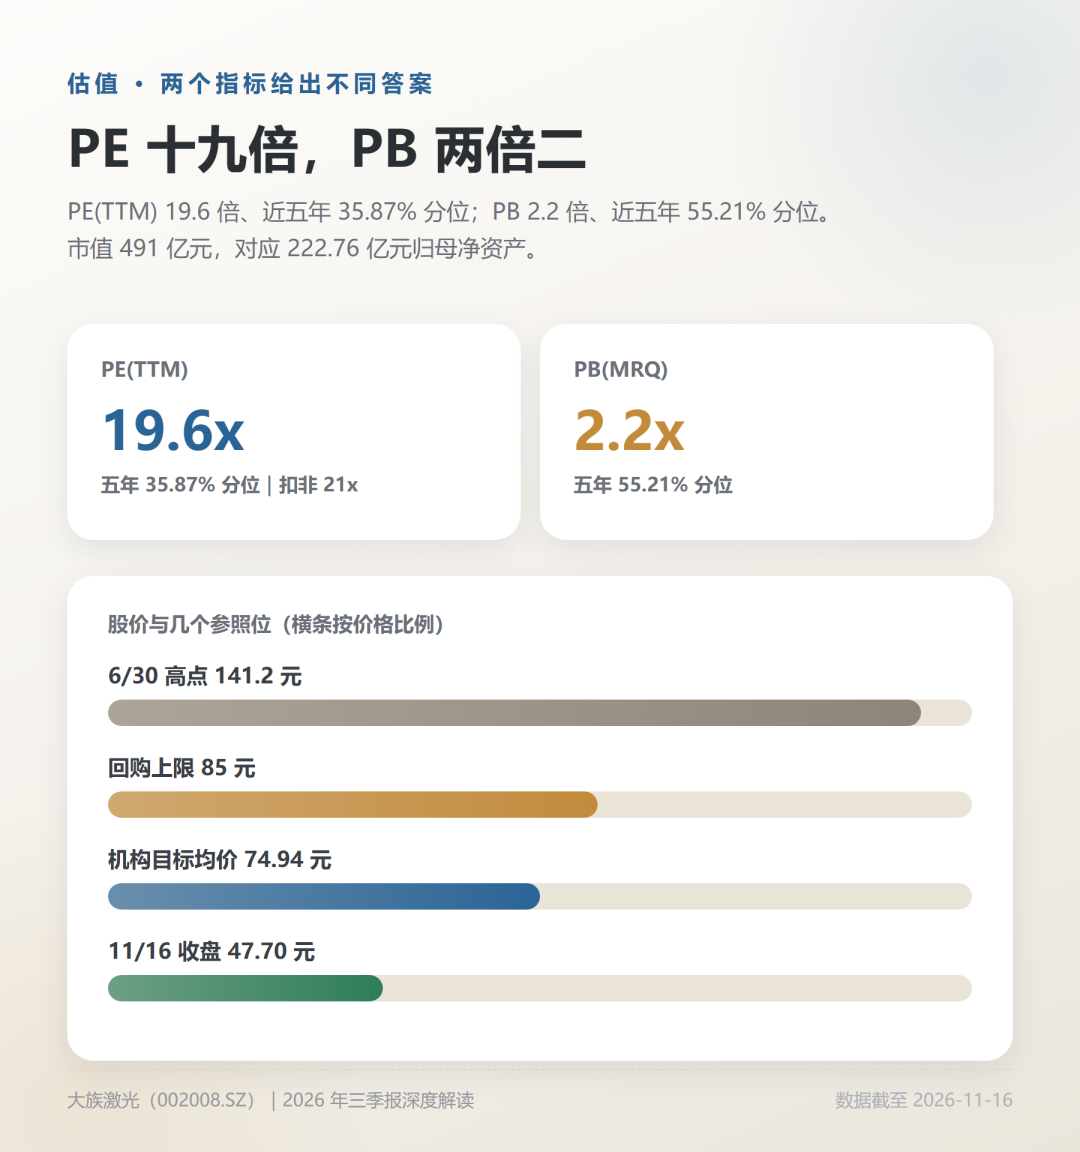
现在市值 491 亿元,PE(TTM) 19.6 倍,扣非 PE 21 倍,PB 2.2 倍。PE 处在近五年 35.87%分位,PB 处在 55.21%分位——PE 看着便宜,PB 只是中位。
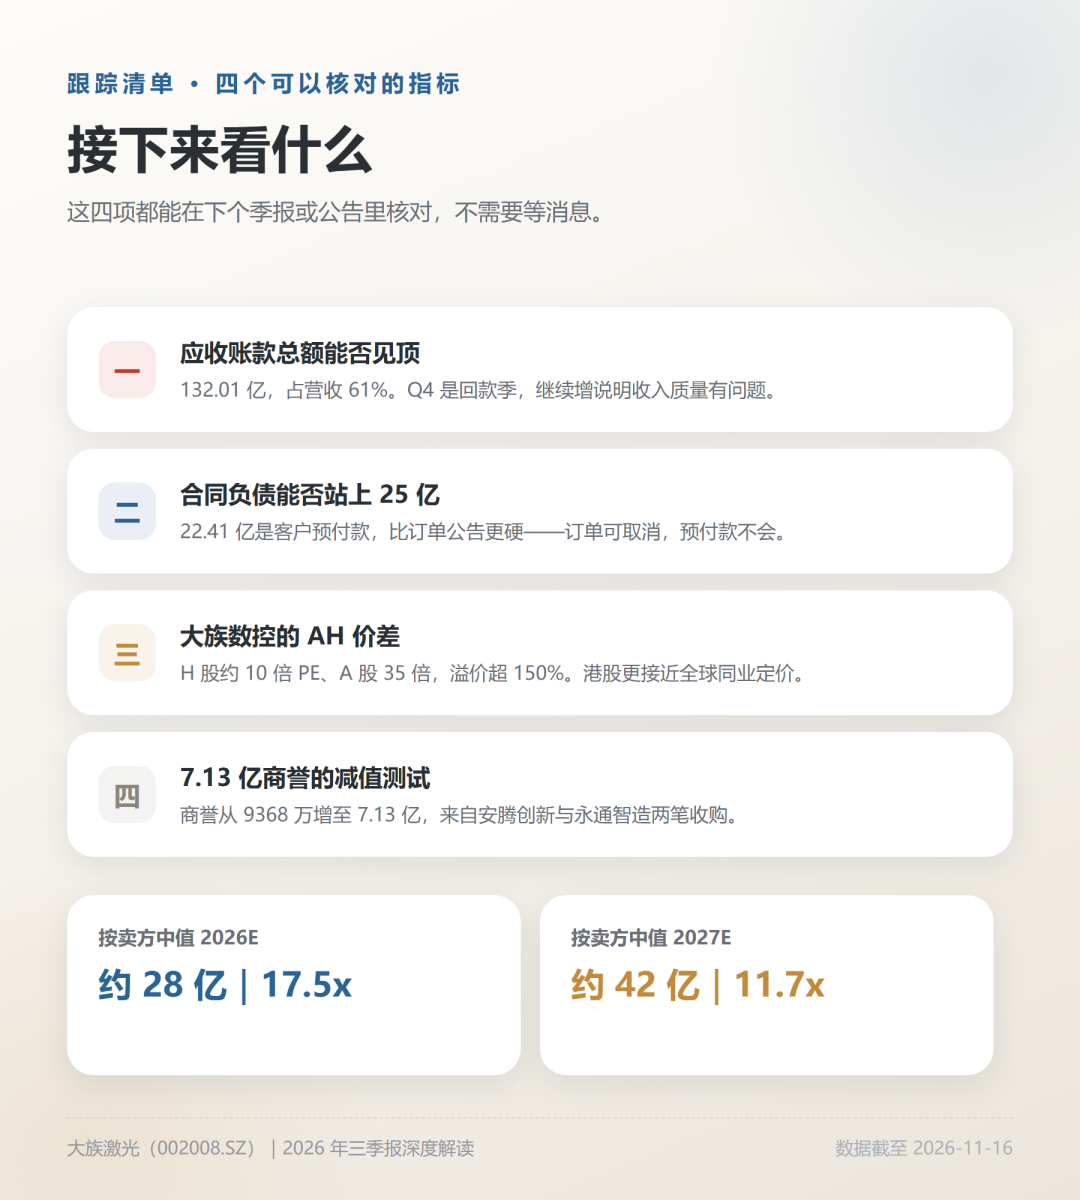
按卖方预测:国信 2026-2028 年归母 26.47/41.59/52.81 亿元,申万 30.44/50.50/65.67 亿元,中金 27.90/41.00 亿元、目标价 80 元。取中值,2026 年约 28 亿元,对应 17.5 倍;2027 年约 42 亿元,对应 11.7 倍。
近 90 天 11 家机构给评级,10 家买入、1 家增持,目标均价 74.94 元。公司自己在 11 月 2 日抛出 2-3 亿元回购,价格上限 85 元。
还有一块期权没算进估值:新业务。收购领纤科技切入空芯光纤,控股子公司已完成空芯光纤光缆现网铺设;收购安腾创新进入液冷;3D 打印设备已能给纯铜等高反材料做加工,与 3C 客户在联合开发。这三块目前收入占比都很小,属于"不成不影响、成了算白送"的部分——它们也正是 7.13 亿元商誉的来源。
便宜还是贵,取决于一个判断:2027 年那 42 亿元利润,是新的起点,还是这轮 AI 扩产的峰值。PCB 设备的订单跟下游扩产节奏走,扩产一停,设备商先感受到。2021 年那轮锂电扩产结束后,这家公司的利润一直到 2026 年才重新超过 2021 年——这是它自己的历史。
 七、四个可以核对的指标
一、应收账款的总额是否见顶。132 亿元对应 61%的营收占比,Q4 是回款季,这个数字应该往下走。如果继续增,说明收入质量有问题。
二、合同负债能否站上 25 亿元。22.41 亿元是客户预付款,它比订单公告更硬——订单可以取消,预付款不会。
三、大族数控的 AH 价差。H 股现在约 10 倍 PE、A 股 35 倍,溢价超 150%。港股定价更接近全球同业,这个折价是母公司的隐性压力。
四、7.13 亿元商誉的减值测试。商誉从 9368 万元增到 7.13 亿元,来自安腾创新(液冷)和永通智造(特种光纤)两笔收购。新业务头一年通常好看,第二年是考验。
一句话结论:大族激光这半年的故事,是三个时钟走不到一起——订单在 2026 年,收入确认在 2026 年下半年,现金回款在 2027 年,而股价在 2025 年就把 2027 年走完了。业绩没有骗人,估值骗过一次人,现在两边都在往回找。
本文数据来自公司三季报、中报、年度报告及公开研报,仅作信息整理,不构成投资建议。