血制品行业有一个普遍的认知:这是一个慢生意,因为浆站资源稀缺、批签发周期长,行业增速向来不高。但慢到什么程度,华兰生物 2025 年的合并报表给出了一个相当极致的样本——营业总收入 45.95 亿元,同比增长 4.93%;归母净利润 9.40 亿元,同比下降 13.55%。
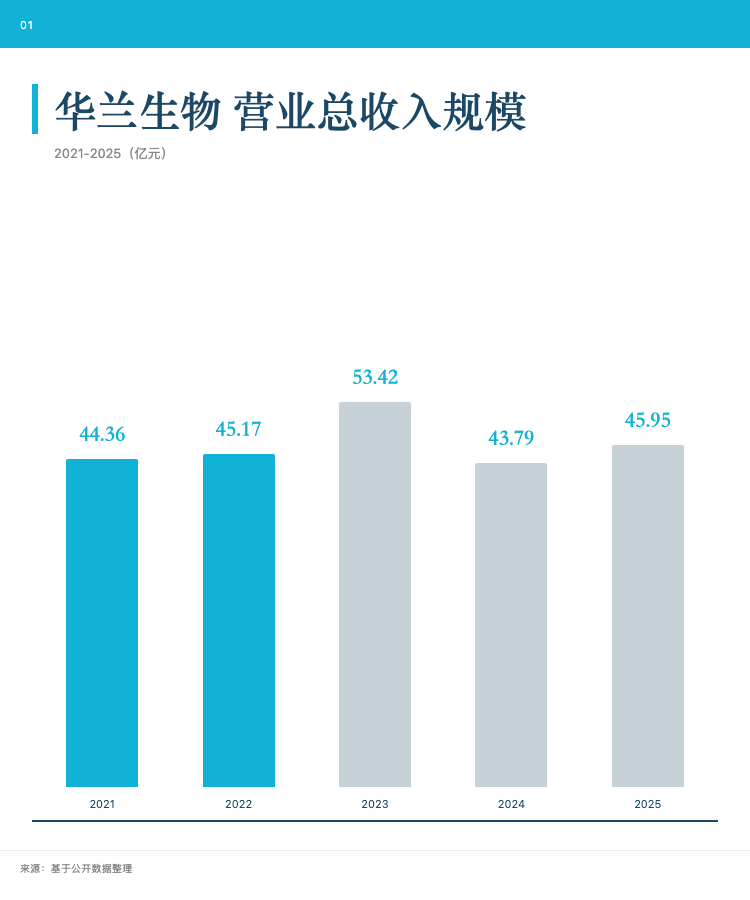
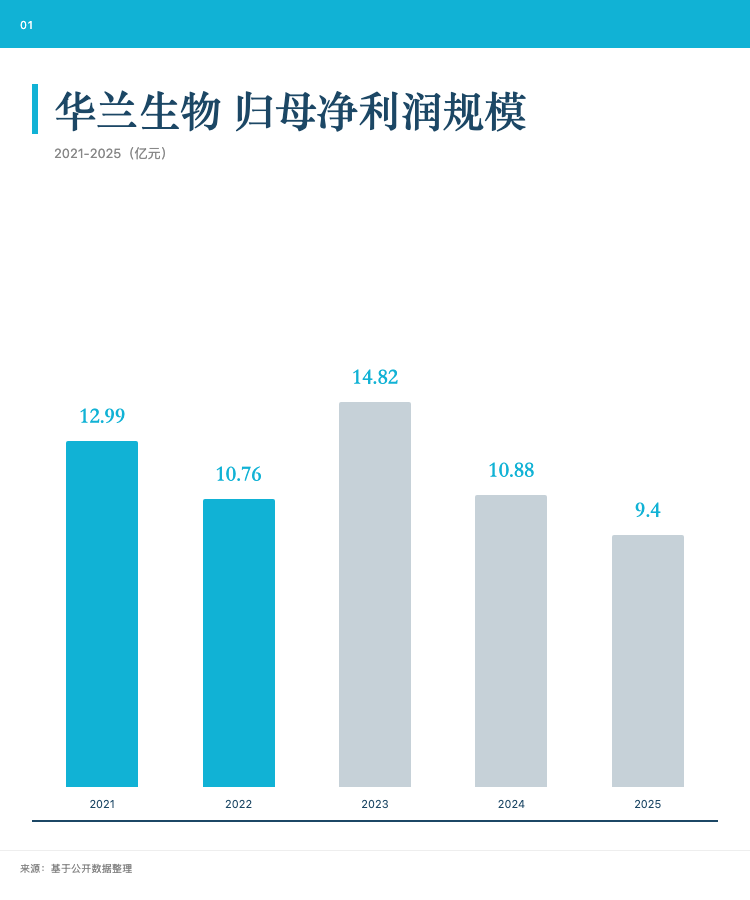
单独看 2025 年,收入微增、利润下滑,还算不上惊人。但把时间拉长到五年,画面就完全不一样了:2021 年营收 44.36 亿元,2025 年还是 45.95 亿元,五年营收复合增速只有 0.88%——几乎就是零增长。利润更差,从 2021 年的 12.99 亿元降到 2025 年的 9.40 亿元,五年不增反降。如果读者只记一个数字,就记这个:五年 0.88%的营收复合增速。问题自然变成:一家坐拥血制品稀缺牌照的老牌龙头,为什么五年几乎没长大?是浆站扩张慢了,还是产品结构跟不上,又或者疫苗业务在拖后腿?往下几节会把五年序列、季度节奏和商业模式拆开看;这里先立住判断——华兰生物的核心问题不是「今年好不好」,而是「增长引擎在哪里」。
五年横盘中的 2023 小高峰
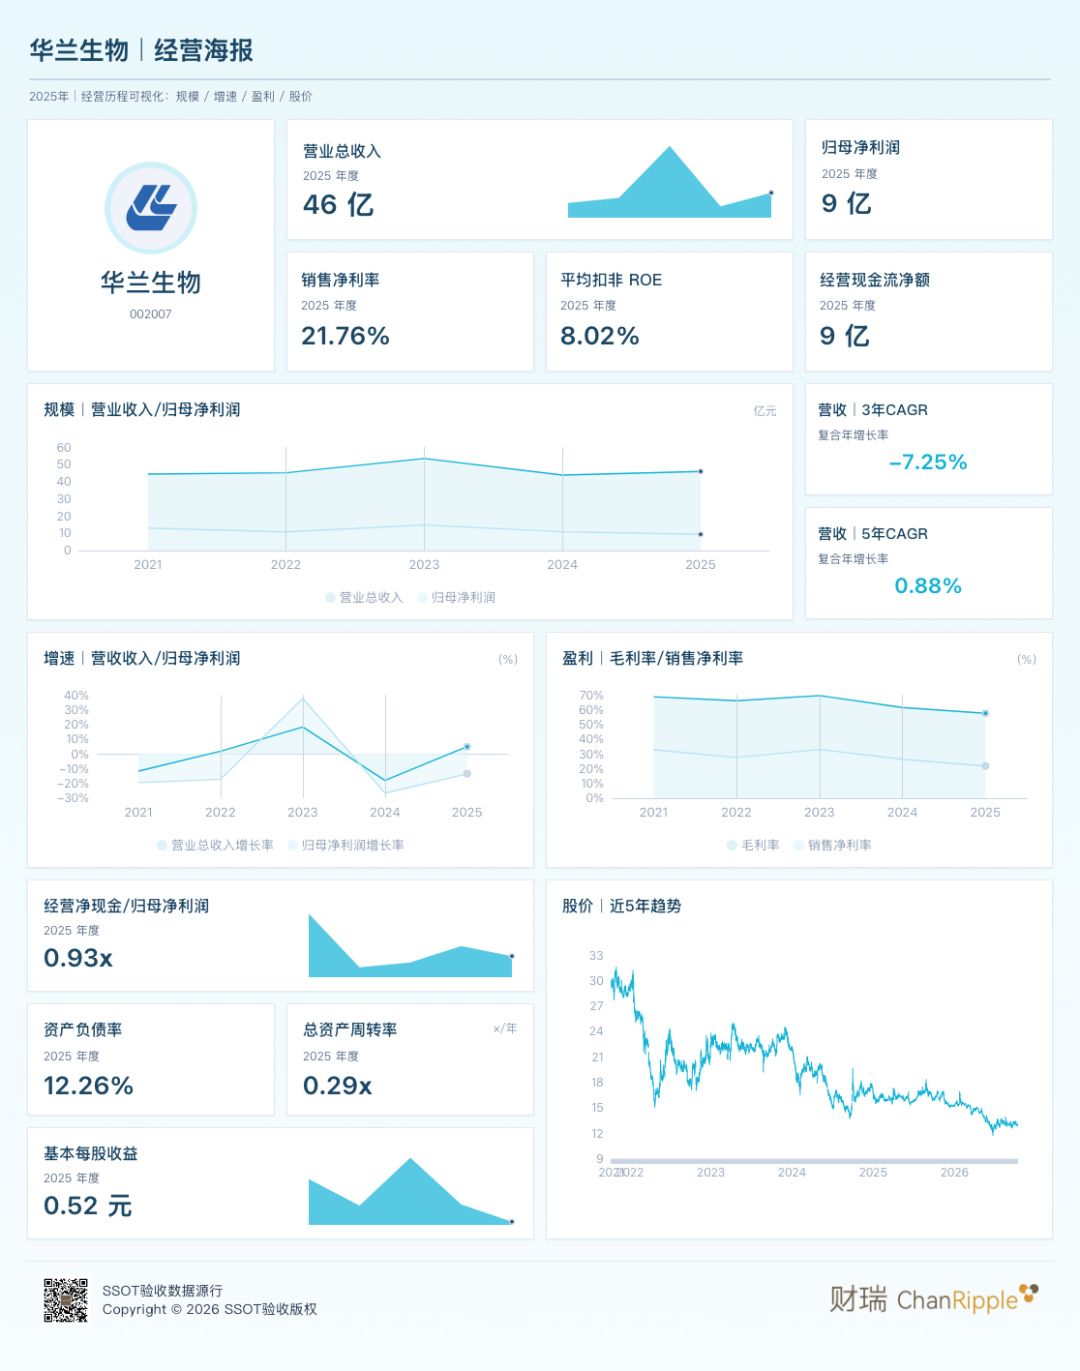
经营海报和两张柱图放在一起,能读出一条「中间高、两头低」的曲线。2021 年营收 44.36 亿元、归母净利润 12.99 亿元,是上一轮的相对高位;2022 年基本持平(营收 45.17 亿元、净利 10.76 亿元);2023 年摸到五年峰值:营收 53.42 亿元、归母净利润 14.82 亿元——那一年无论是规模还是利润,都是最近五年最好的。
2024 年迅速回落。营收 43.79 亿元(-18.02%),归母净利润 10.88 亿元(-26.57%),几乎回到 2022 年的水平。2025 年略有恢复:营收 45.95 亿元(+4.93%),但利润继续下滑到 9.40 亿元(-13.55%)——收入回来了一点,利润还在往下走。
这条曲线的形态,很可能和华兰「血制品+疫苗」的双主业结构有关。血制品是基本盘,增长稳但慢;疫苗有弹性,但波动大——流感疫苗、狂犬疫苗等品种受批签发节奏、接种率和竞争格局影响很大。2023 年的高点,大概率是疫苗大年叠加血制品平稳增长的结果;2024 年的回落,可能对应疫苗业务的小年。不过合并报表只给总量,具体拆分需要分部数据,本篇不做超出证据范围的断言。
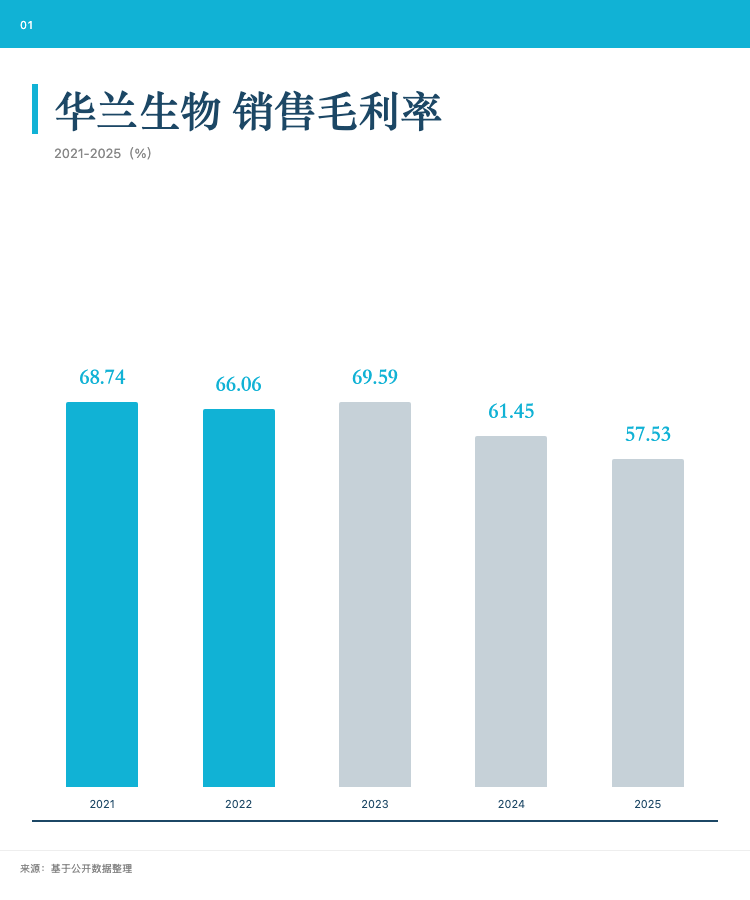
毛利率的下滑是另一条清晰的线索。2021 年 68.74%,2022 年 66.06%,2023 年还升到了 69.59%——那三年毛利率稳定在六成以上,是典型的高毛利生物制药画像。但 2024 年直接掉到 61.45%,2025 年进一步降到 57.53%。两年时间毛利率降了 12.06 个百分点,按 45.95 亿元营收粗算,毛利差额约相当于当年利润规模的一半以上,是利润下滑的主要原因之一。毛利率为什么持续下滑?可能是产品结构变化(低毛利产品占比上升),可能是原材料和成本上涨,也可能是疫苗业务毛利率低于血制品且占比变化——合并报表层面无法确认。
效率指标也在印证「增长停滞+资产变重」的画面。总资产周转率从 2021 年的 0.41 次降到 2025 年的 0.29 次,资产越来越厚,但收入没有同步增长。资产负债率从 21.44%降到 12.26%,财务上非常安全,但也说明公司没有用杠杆来撬动增长。平均扣非 ROE 8.02%,在生物制药里不算高,和总资产周转率下降是一致的。
经营现金流相对健康。2025 年经营净现金/归母净利润 0.93 倍,和过去五年 0.89—1.10 倍的区间一致,说明利润虽然在缩水,但现金含量一直不错——这是血制品业务现金流稳定的特征。
季度数据里的持续疲态
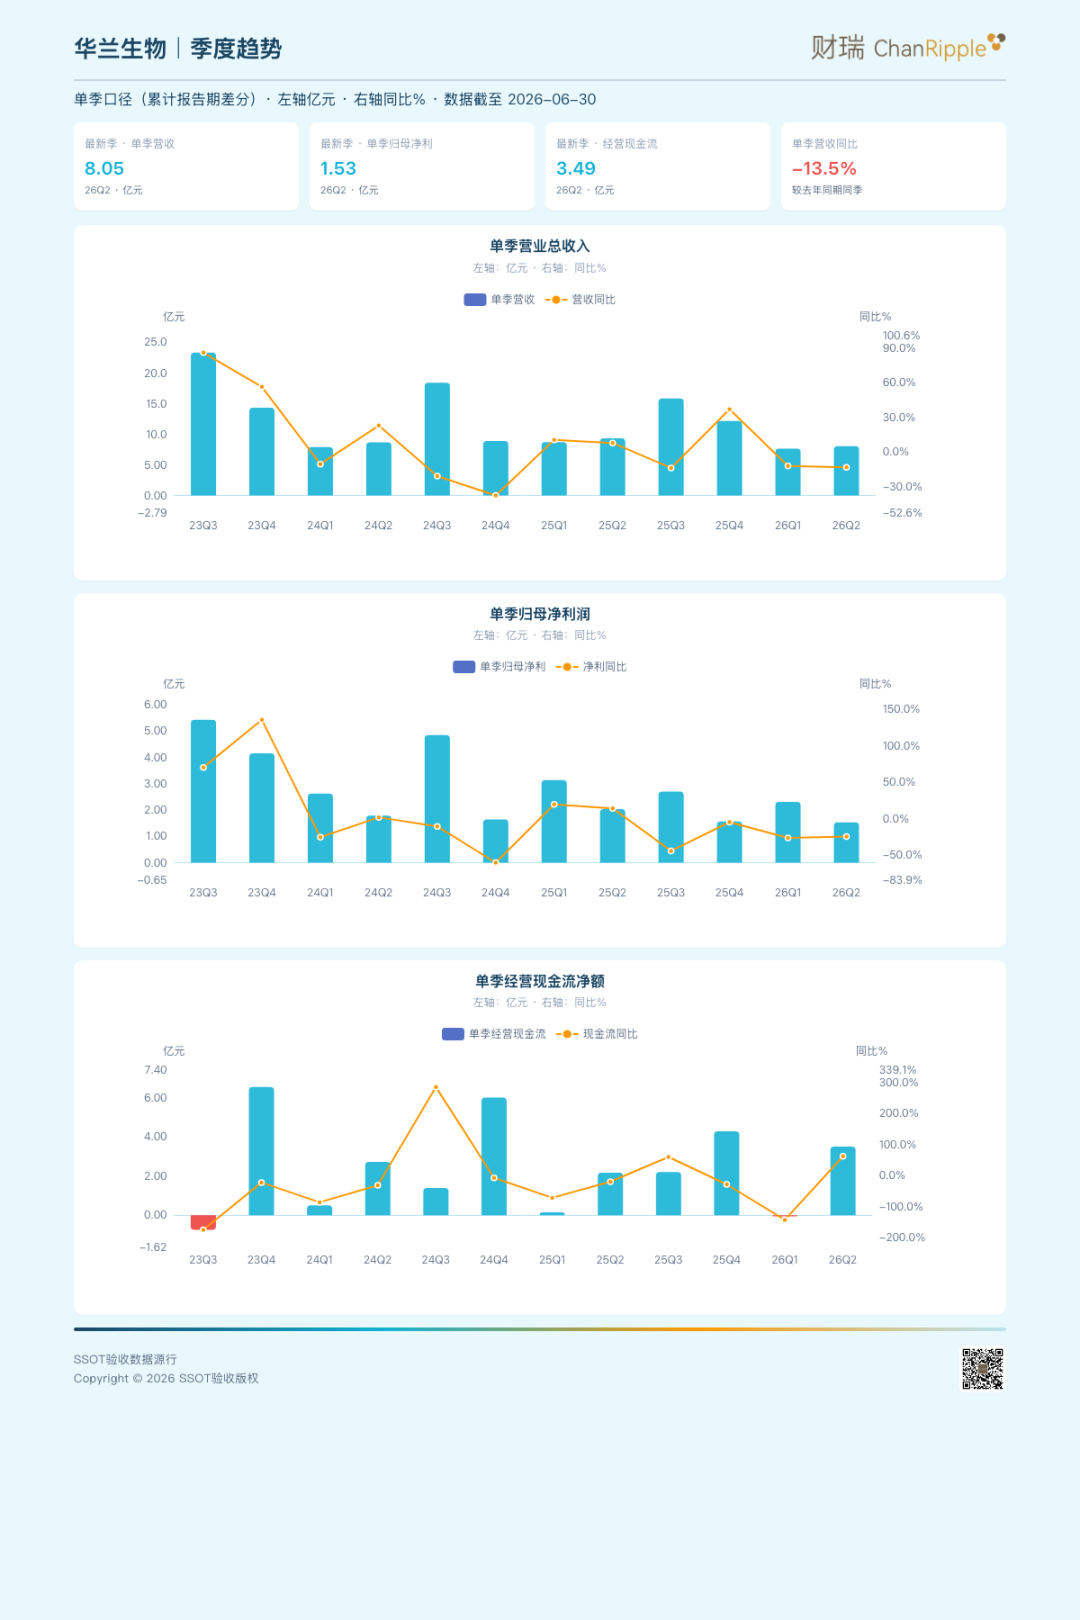
季度趋势海报能提供比年报更细的视角,但整体画面并不乐观。先看节奏特征:华兰的季度分布很不均匀,Q3 往往是全年营收和利润的高峰(对应流感疫苗批签发和接种季),Q1、Q4 相对平淡。
2023 年是一个疫苗大年的形态:23Q3 单季营收 23.28 亿元(+85.8%),单季归母净利 5.41 亿元(+70.1%);23Q4 单季营收 14.29 亿元(+56.2%),单季净利 4.14 亿元(+135.2%)。下半年的高增长撑起了全年的峰值。
2024 年的回落从 Q3 开始显现。24Q3 单季营收 18.38 亿元(-21.0%),单季归母净利 4.83 亿元(-10.7%)——营收跌得比利润快,说明毛利率还在撑着。24Q4 单季营收 8.89 亿元(-37.8%),单季净利 1.64 亿元(-60.4%),降幅进一步扩大。
2025 年的画面是「弱修复」。25Q1 单季营收 8.68 亿元(+10.3%),单季净利 3.13 亿元(+19.5%),开局不错;25Q2 营收 9.31 亿元(+7.6%),净利 2.03 亿元(+14.0%),增速还在;但 25Q3 单季营收 15.81 亿元(-14.0%),单季净利 2.69 亿元(-44.3%)——三季度的旺季不旺,是全年利润下滑的关键一击。25Q4 单季营收 12.16 亿元(+36.8%),单季净利 1.56 亿元(-4.9%),四季度收入恢复了但利润还没回来。
2026 年上半年的数据更让人担心。26Q1 单季营收 7.62 亿元(-12.2%),单季归母净利 2.30 亿元(-26.5%);26Q2 单季营收 8.05 亿元(-13.5%),单季归母净利 1.53 亿元(-24.6%)。两个季度营收和利润都是双位数下滑,而且利润跌幅明显大于营收跌幅——说明毛利率的压力还在延续。
把季度数据放回五年语境,华兰已经连续两年多处于「增长乏力+利润率下行」的通道里。2023 年的那个小高峰,更像是一次疫苗大年带来的脉冲,而不是新一轮增长的起点。
血制品龙头的商业模式再审视
华兰生物最核心的标签,是「老牌血制品龙头」。血制品行业的商业模式有两个关键词:稀缺和慢。
稀缺是因为行业有牌照壁垒,新设浆站审批严格,血浆来源是核心资源。慢是因为从新建浆站到采浆量爬坡、再到产品投产获批,需要好几年时间,行业供给端的弹性很小。这种模式的好处是竞争格局相对稳定、现金流好、毛利率高;坏处是增长有天花板——浆站数量和采浆量决定了收入的上限,想快也快不了。
毛利率柱图展示了华兰曾经的盈利能力:2021—2023 年毛利率在 66%—70%之间,这在整个 A 股制造业里都属于第一梯队。但 2024—2025 年连续两年下滑到 57.53%,这个趋势值得警惕。毛利率从 70%降到 57%,背后可能有多重因素:血制品业务本身的成本上涨、产品结构中低毛利品种占比提升、疫苗业务的毛利率波动——不同原因指向完全不同的长期前景。如果是疫苗业务的周期性波动,那毛利率可能还会回来;如果是血制品主业的盈利能力下降,那就是更深层的问题。
ROE 的视角也能说明一些问题。2025 年平均扣非 ROE 8.02%,对于一家资产负债率只有 12.26%、毛利率还有 57.53%的公司来说,这个 ROE 不算高。原因在总资产周转率:0.29 次/年,意味着账上有大量的资产没有充分运转起来——可能是现金、理财产品、在建工程,也可能是存货。血制品行业存货本来就高(血浆原料要储备、产品要等待批签发),但周转率从 0.41 降到 0.29,降幅不小,说明资产沉淀的速度快于收入增长的速度。
从产业位置看,华兰在国内血制品行业里确实是第一梯队的玩家,品牌、渠道、产品线都有积累。但「龙头」不等于「成长」——当行业增速整体放缓、而公司自身的新增长曲线又没有跑出来时,龙头也可能陷入横盘。疫苗业务本来被寄予厚望,希望成为第二增长曲线,但从收入和利润的波动来看,疫苗更像是一个「放大器」——好的时候锦上添花,差的时候雪上加霜,而不是稳定的增长引擎。
结语
没有分业务(血制品/疫苗)的收入与毛利拆解,也没有浆站数量、采浆量、批签发数据等经营指标,因此无法判断 2025 年的增长停滞和利润率下滑,主要来自血制品主业还是疫苗业务,也不能做产品结构和竞争格局的归因。季度数据里 26 年上半年的持续下滑,缺少订单和批签发节奏的信息,无法判断这一轮下行会持续多久。
一句话总结的话:华兰生物是一家拥有稀缺血制品牌照的老牌龙头,但增长引擎的缺失和毛利率的持续下行,让这家公司陷入了「五年零增长」的横盘——至于下一轮增长从哪里来,需要浆站扩张、新品获批和疫苗业务的更多数据来回答。数据来自公开财务指标,不构成投资建议,也不替代公司公告、审计意见与管理层说明。