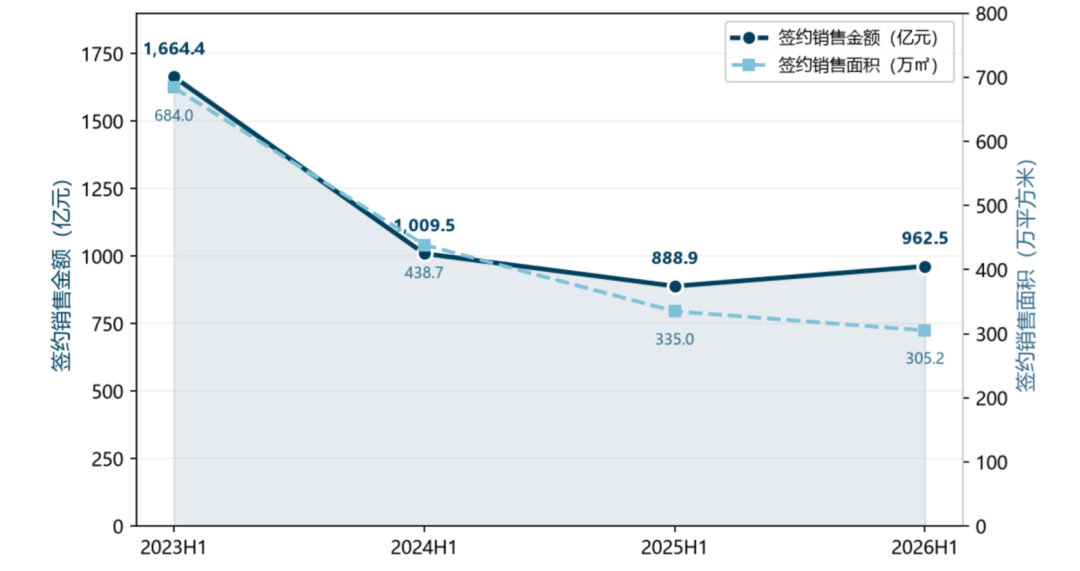
2026上半年,公司实现全口径签约销售金额962.45亿元、签约销售面积305.18万平方米,同比分别增长8.27%和下降8.9%,销售金额逆势回正并升至行业第四位,是TOP10房企中五家销售正增长企业之一;实现营业收入547.84亿元,同比增长6.41%;归母净利润5.28亿元,同比下降63.54%。财务端,经营活动现金流量净额241.35亿元、同比大增1303%转正。融资端,上半年新增公开市场融资30.9亿元,新增融资综合资金成本2.28%,期末综合资金成本2.61%,保持行业领先。
销售业绩分析
图1:招商蛇口半年度签约销售金额与面积趋势(2023H1–2026H1)
数据来源:招商蛇口2023–2026年半年度报告
2026年上半年,公司实现全口径签约销售金额962.45亿元、签约销售面积305.18万平方米,同比分别增长8.27%和下降8.9%。公司销售金额自2023H1的1664.36亿元经历两轮下调后,于2026H1首次实现正增长(+8.27%)。行业对标来看,根据国家统计局数据,2026年上半年全国新建商品房销售面积同比下降11.6%、销售金额同比下降13.6%,行业整体仍处调整期。公司约+8.3%的增速在千亿级房企中居前列,显著优于TOP100均值,销售修复节奏与核心城市(尤其一线城市)布局高度相关。
投资端,公司坚持聚焦核心、以销定投、精挑细选的策略,2026年上半年,公司累计获 取9宗地块,总计容建面约58万平方米,总地价约184亿元,公司需支付地价约155亿元。报告期内,公司在“核心 10 城”的投资占比接近100%,其中在一线城市上海和北京的投资占公司全部投资额的37%,先后获取上海2宗、杭州 4 宗,以及北京、郑州、香港各1宗优质土地。
二、财务与盈利分析
▌2.1 营收与利润趋势
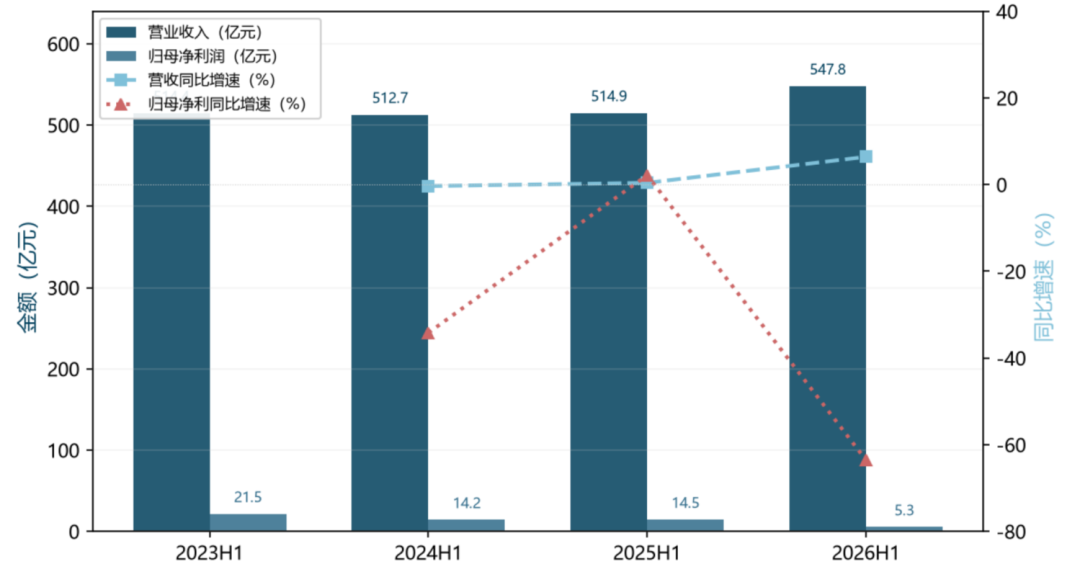
图2:招商蛇口半年度营业收入与归母净利润(2023H1–2026H1)
数据来源:招商蛇口2023–2026年半年度报告
2026年上半年,公司实现营业收入547.84亿元、同比增长6.41%,为近四期首次转正回升,主要系房地产项目竣工交付并结转的面积同比增长;归母净利润5.28亿元、同比下降63.54%。业绩下滑的主要原因:(1)房地产项目竣工交付并结转的面积同比增长,但房地产业务结转毛利率同比下降,结转毛利同比减少。(2)投资收益同比减少——报告期投资收益-4.23亿元,上年同期为+5.85亿元。
近几年公司营收体量稳定在500亿元平台,盈利端则逐期走低。这反映出结转毛利率下行与投资收益波动的双重挤压——在高地价项目陆续进入结转期、行业价格竞争持续的背景下,开发业务的利润率修复仍需时间。需要指出的是,公司经营活动现金流净额241.35亿元、同比大增1303%并创历史高位,公司主动以“以利润换现金流”的经营取向明显:上半年销售回款同比增加、购地及基建支出同比减少。
▌2.2 分业务经营情况
开发业务方面,营收421.67亿元,同比增长5.63%。代建业务,招商建管上半年新增代建项目28个、新增签约面积596万平方米、新增合同收入接近4亿元,累计承接项目超640个、规模突破4000万平方米。
资产运营业务,营收38.5亿元,同比增长11.63%。集中商业在营项目55个、在营面积约347万平方米,运营收入10.2亿元;产业园布局16个核心城市、在营面积307万平方米,运营收入6.1亿元,上半年引入国家高新技术企业26家,前瞻布局低空经济;公寓已开业房源4.9万间,运营收入8.0亿元,开业1年以上精品公寓出租率95.2%;会展场馆总建筑面积282万平方米、办展面积超380万平方米,稳居国内会展行业第一梯队;写字楼运营收入6.1亿元(一线城市面积占比七成)、酒店运营收入5.3亿元。
物业服务方面,招商积余实现营业收入97.71亿元、归母净利润4.98亿元,分别同比增长6.64%和0.15%,期末在管项目2599个、管理面积4.07亿平方米,第三方项目新签年度合同额20.31亿元、同比增长28%,非住宅赛道优势稳固。
三、负债与现金流管理
▌3.1 负债及流动性
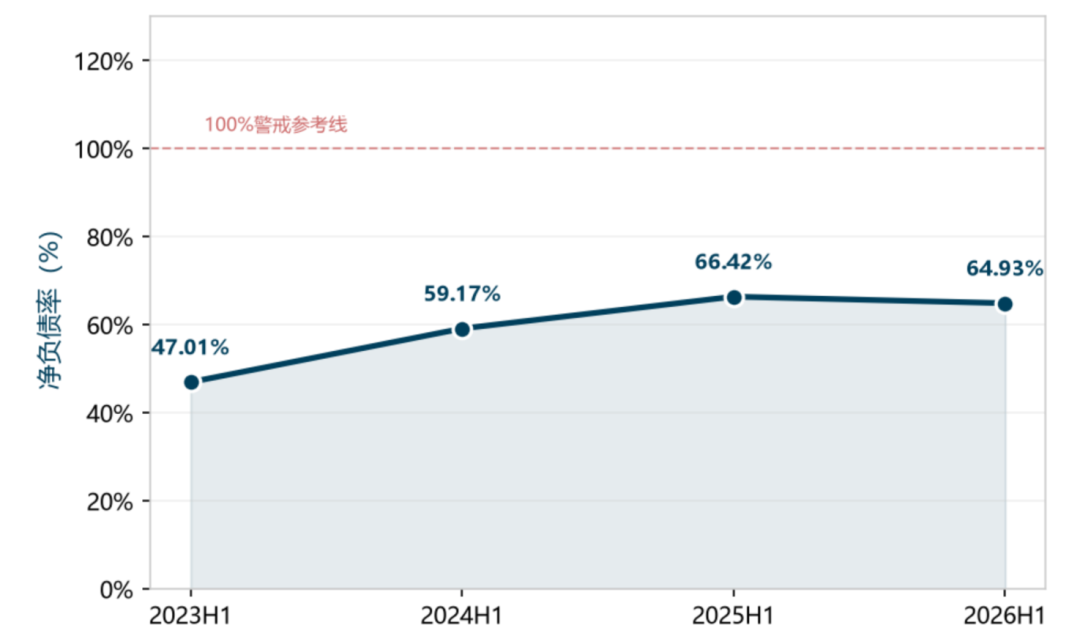
图3:招商蛇口半年度净负债率趋势(2023H1–2026H1)
数据来源:招商蛇口2023–2026年半年度报告
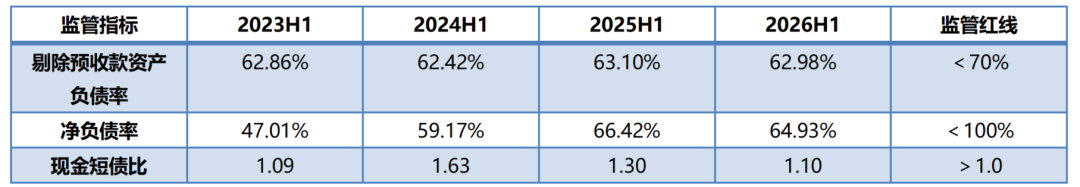
截至2026年6月末,公司“三道红线”全部达标、维持绿档:剔除预收账款的资产负债率62.98%、净负债率64.93%、现金短债比1.10。四期趋势看,净负债率47.01%、59.17%、66.42%、64.93%,2025H1达到高点后本期回落1.49个百分点,杠杆边际改善;剔除预收款资产负债率稳定在62%-63%区间,四期波动不足1个百分点。流动性方面,期末货币资金余额984.49亿元、同比增加177.37亿元,达到历史高位;一年内到期的非流动负债672.97亿元,货币资金覆盖约1.46倍,叠加交易性短期偿债安排,短期偿付安全垫充足。
▌3.2 2026年上半年融资与现金流策略
融资端,公司持续优化融资成本与债务结构:上半年新增公开市场融资30.9亿元,票面利率均处于同期行业内最低区间;新增融资的综合资金成本2.28%、同比下降38BP;报告期末综合资金成本2.61%、同比下降23BP,保持行业领先水平。公司顺应房地产融资新模式,持续提升经营性物业贷款规模、拉长债务久期,依托央企信用维持顺畅的低成本再融资通道。
现金流与资产盘活方面,上半年经营活动现金流量净额241.35亿元、上年同期为-20.06亿元,主要系房地产项目销售回款同比增加、购地及基建支出同比减少,回款效率与投资纪律共同作用的结果。资产证券化是公司负债管理的核心工具:依托公募REITs市场常态化发行,上半年持续推动博时蛇口产园REIT第二次新购入基础设施项目推进扩募;同时启动招商蛇口商业不动产REITs筹备及招商蛇口租赁住房REIT首次扩募筹备,构建持有物业“开发-运营-资本化-再投资”的良性循环,形成“投、融、建、管、退”全生命周期发展模式。
四、结语
招商蛇口的2026年半年报,是行业深度调整期中“央企韧性模式”的代表性样本,销售端,签约金额962.45亿元、同比增长8.27%,在TOP10房企中五家正增长的名单里占据一席,销售均价上行与核心城市深耕是关键支撑;财务端,三道红线四期全程绿档、净负债率高位回落、综合资金成本降至2.61%、经营性现金流241.35亿元创历史高位,负债与现金流管理体现出典型的央企稳健风格。
盈利端是本期报表的主要短板,归母净利润5.28亿元、同比下降63.54%,反映高价地块结转与市场限价的双重挤压尚未出清。但公司通过“资产减重、债务减负”的主动选择, REITs常态化扩募(产业园、商业、租赁住房三条线并进)、经营性物业贷款拉长久期、以销定投严控新增,均在为下一轮周期蓄力。
中指研究院官网·中指云平台
www.cih-index.com
为行业提供:
●4万+房地产报告每日更新,涵盖住宅市场、房企研究、土地市场、物业研究、政策解读、指数研究等诸多领域;
● 2300个城市地产数据、225万宗土地的推出成交信息、40万个住宅项目和5万栋商用物业的交易数据;
●中国城市投资吸引力排名,百城房价,查城市、查房企、查地产数据、查房地产政策;
●京津冀、长三角、珠三角、成渝、长江中游等核心城市群集中供地、土地拍卖快讯。