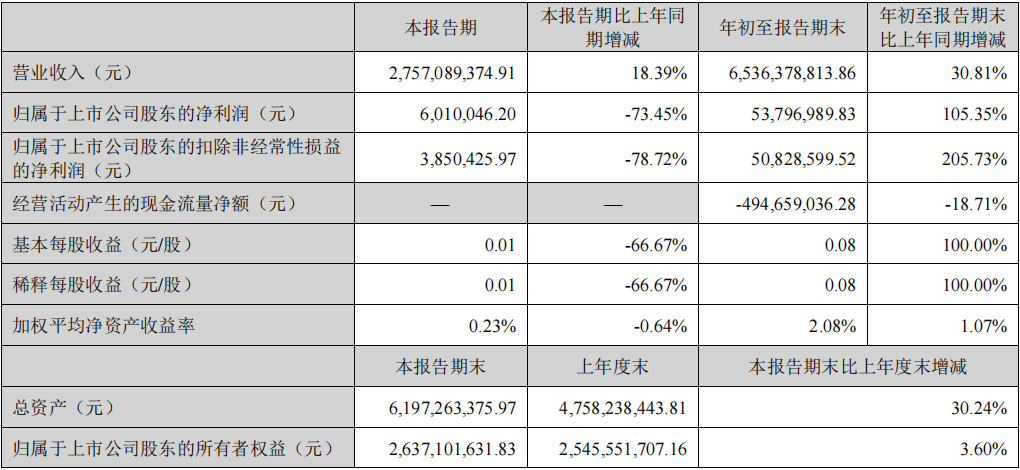
10月27日,粤海饲料(001313.SZ)披露2026年第三季度报告。报告显示,2026年前三季度,公司实现营业收入65.36亿元,同比增长30.81%,归母净利润5379.70万元,同比增长105.35%,扣非归母净利润5082.86万元,同比大幅增长205.73%。
单季度来看,第三季度公司实现营业收入27.57亿元,同比增长18.39%,归母净利润601.00万元,同比出现阶段性下滑。主要系鱼粉、鱼油等水产饲料行业原材料价格上行导致。公司前期实施精准采购策略,在相对低位时点提前储备主要原材料,带动上半年盈利增长,但随着下半年库存消耗及原材料价格持续上涨,公司成本端短暂承压;此外,公司为长期竞争力构建主动加大投入也带来短期影响。但整体来看,公司主业毛利始终保持稳健,盈利韧性优于行业平均水平。
销量跑赢行业均值,特种料占比升至77%
根据农业农村部、中国饲料工业协会数据,2026年前三季度全国工业饲料总产量2.62亿吨,同比增长3.5%,其中水产饲料产量2058万吨,同比增长10.0%,相较于增速放缓甚至同比下降的猪饲料、禽饲料行业,水产饲料产业整体景气度较高。
粤海饲料前三季度销量近78万吨,同比增长超17%,较行业平均水平高出约7个百分点。分品类看,虾蟹料销量同比增长超21%,海水鱼料增长近20%,淡水鱼料增长超8%;特种水产饲料占饲料总销量的比重已升至77%以上,较上年同期进一步提升。
细分高潜力品种的爆发更能体现产品结构的升级动能,大黄鱼料销量同比增长超160%,加州鲈鱼料、海鲈料、草鱼料、石斑鱼料、小棚虾料等同比增速介于26%至50%之间,进一步带动营业收入增速高涨。
这种结构优化的背后,是公司持续多年的技术沉淀与投入。粤海饲料长期推行“三高三低”技术战略(高质量、高健康、高生长,低蛋白、低损耗、低料比),和“四重保障”产品质量体系(整体技术体系、产品技术配方框架、工艺改进以及高效的市场反馈机制),通过提高饲料转化效率、提升养殖成功率,降低水质污染、病害发生率与养殖损耗,帮助养殖户以更低成本实现更高产出。
2026年,公司进一步提出“生长速度再提升10%、饲料系数再降低10%、损耗再降低50%”的技术目标,产品力持续迭代。
规模、降本、并购共振,三驾马车驱动利润翻倍
前三季度归母净利润同比翻倍、扣非净利润增长超两倍,最直接的动力来自收入规模扩大。公司近78万吨销量对应65.36亿元营收,同比增量超15亿元,规模效应下固定费用被持续摊薄,盈利弹性逐步释放。
其次为成本端的精细化管理。公司实施精准采购策略,在主要原材料价格相对低位时点提前储备、锁定部分原料,大宗原料采购均价持续低于市场平均水平。2026年以来,秘鲁鳀鱼资源下降、捕捞配额削减,鱼粉价格逐季走高,10月下旬秘鲁超级蒸汽鱼粉报价已处于历史高位,但公司凭借提前锁价和配方技术优化,在保证养殖效果的前提下降低对鱼粉等高价原料的依赖,带动综合毛利率同比提升。
第三来则自并购标的利润贡献。2026年1月,公司完成对宜兴市天石饲料有限公司60%股权的收购,宜兴天石成为控股子公司并纳入合并报表。宜兴天石主营饲料产业上游核心添加剂业务,2026年1-9月实现营业收入2.63亿元,同比增长10.7%,对公司合并报表净利润贡献较大。其中上半年宜兴天石即贡献归母净利润1271.37万万元,占公司上半年归母净利润的26.6%。
第三季度,粤海饲料归母净利润出现阶段性下滑,除上述全行业原材料成本上行的共性因素外,主要源于公司基于长期发展的主动战略投入与短期非经营性因素扰动。
一方面,公司为把握行业景气窗口、加速提升市场份额,持续加大市场营销活动力度与一线人员激励力度,同时全面推进标准化、数字化建设与智慧养殖布局,带动销售费用、管理费用、研发费用、财务费用四项期间费用同比增加超4300万元;
另一方面,公司新增标准化合作养殖、自养业务尚处于投入期,收益尚未完全体现,导致投资收益同比减少约900万元。
上述期间费用的增加主要系公司基于长远发展的主动安排,旨在夯实营销体系与管理基础,为后续经营积蓄动能,相关投入不具备持续性。公司第三季度单季毛利同比增加约2453万元,主营业务毛利贡献和资产质量均保持稳定。
业务边际扩容,持续推进产业链一体化
粤海饲料是我国大型的集团化优质水产饲料企业,自 1994 年设立以来一直深耕特种水产饲料领域,尤其在特种水产饲料市场份额位居行业前列,是特种水产饲料行业的龙头企业。
近年来,公司以饲料主业为支点,持续推进“种苗—饲料—动保—养殖—加工—贸易”一体化的全链条业务体系。
2025 年初,公司通过租赁控股股东旗下种苗基地,成功将种苗业务纳入上市公司业务范围,依托强大的饲料业务作为支撑,实现“饲料+种苗”的联动优势,持续完善产业链布局;
2026年上半年,公司通过全资子公司租赁取得国联水产南三190亩养殖基地,开展多品种对虾养殖试验;
同时与茂名锐创水产成立控股子公司,依托合作方逾8000亩确权养殖用地,建设现代化生态养殖园区,锁定万亩养殖储备优先开发权。
在高端海水养殖赛道,公司瞄准高附加值东星斑,增资控股海南鑫东安水产养殖有限公司,落地海南东方智慧养殖项目,盘活约 63 亩优质养殖资源,打造标准化、智能化东星斑养殖示范产业园。
通过这种“塘头服务”与“样板养殖”的模式,公司以养殖端的实际效果验证和带动饲料销售。
同时,粤海饲料在营销端推行“驻港服务”“塘头服务”体系,2026年启动“粤海阳光行”年度主题营销,配套“春风行动”“盛夏清风行动”等专项活动,打造“懂技术、善服务、会传播”的营销团队,通过深度服务强化客户粘性。
上游端,宜兴天石并表后,公司掌握了核心添加剂的自产能力,既能平滑原料价格波动,也能在配方技术上形成更完整的自主闭环。公司在电话会上表示,将持续推进与上游核心添加剂业务的纵向合作,强化供应链韧性。
行业格局重塑中,头部企业份额持续提升
中国是世界最大的水产品生产国,2025年,我国海洋水产品产量达3874万吨,连续37年居全球第一。
在严格控制野生捕捞的政策下,水产养殖已成为水产产量增长的主要来源。2025年水产品总产量预计将达7442万吨,增长1.0%,其中养殖产量6133万吨,增长1.2%。消费升级趋势下,高端特种水产品需求日益旺盛,为特种水产饲料企业提供了持续的市场动力。
从竞争格局看,水产饲料行业集中度正在持续提升,头部企业市场份额稳步扩大。普通淡水鱼饲料同质化程度高,竞争以成本和规模为主;虾料、海水鱼料等特种水产饲料对配方技术、养殖技术服务以及种苗、动保配套能力要求高,行业进入门槛相对较高。
在原料价格高位运行的背景下,单纯依靠低价获取订单的竞争模式难以为继,养殖户评价饲料的标准正从价格转向养殖效果——更低的料比、更少的养殖损耗、更高的出肉率与成品规格。
粤海饲料深耕特种水产饲料领域三十余年,以虾料、海水鱼料为核心产品,在技术产品、终端服务和产业链协同三个维度形成了差异化竞争优势。公司透露,进入10月以来,饲料销量环比保持改善趋势,与行业需求恢复方向一致。
对于2027年,公司持谨慎乐观判断:水产品价格已出现部分修复,进口供给有所收缩,若终端消费保持稳定,水产饲料需求有望保持平稳;同时主要原材料价格仍处高位、行业竞争将进一步加剧,具备技术积累与终端服务能力的企业有望在行业调整中获取更多市场份额。公司将坚持技术战略、深化营销服务变革、推进产业链协同、加快数字化建设,并在风险可控前提下继续推进产业并购。