8 月 27 日晚间,深市上市公司德明利(001309)交出一份让整个存储圈屏住呼吸的半年报:上半年营业收入169.11 亿元,同比增长311.55%;归属于上市公司股东的净利润60.17 亿元——而一年前的同一时间,这家公司还亏着 1.18 亿元。
当天二级市场的反应更直接:尾盘封上涨停,收报 429.76 元/股,总市值974.88 亿元。要知道,这只股票 6 月 26 日盘中曾创出 980 元的历史新高,随后震荡回落,年内涨幅收窄至 85.65%——半年报落地这一涨,算是市场给它交出的一份"期中考答卷"打了个分。
从亏损到半年狂赚 60 亿,只用了四个季度。但这份财报真正值得琢磨的地方,不在利润表,而在它的"另一面"。
一、毛利率 5%到 47%:一年前的"卖一片亏一片",变成了"卖一片赚半片"
先看这组数字的冲击力:2025 年上半年,德明利销售毛利率只有5.03%,卖一片存储芯片几乎不赚钱;2026 年上半年,这个数字是47.12%。一年时间,毛利率抬升超过 42 个百分点,加权平均净资产收益率高达95.11%(上年同期为-4.85%)。
这背后是整个行业的大变局。德明利在半年报里说得很直白:AI 应用加速落地,存储需求持续增长,供应偏紧背景下存储产品价格上行——翻译成大白话:AI 把存储芯片买爆了,货不够卖,价格一路涨。
再看单季走势更刺激:一季度营收 75.39 亿元、归母净利 33.46 亿元;二季度营收 93.72 亿元,同比增长 228.04%、环比增长 24.33%,收入还在加速。但二季度归母净利润 26.71 亿元,环比一季度下滑了约 20%。
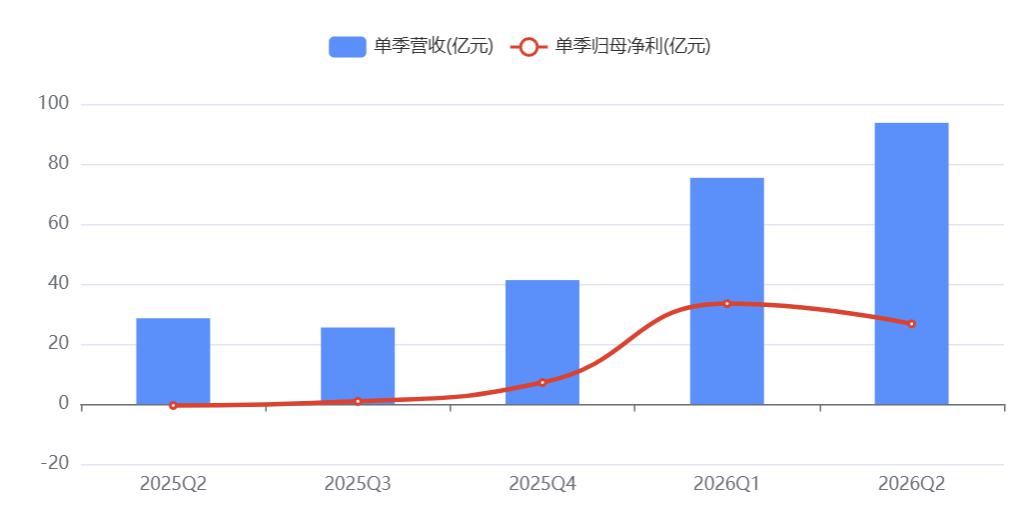
为什么收入创新高、利润反而环比缩水?公司在互动平台和调研纪要里给过解释:一是费用端抬升——研发投入增加、产能建设计提增加,上半年股份支付费用约 1.6 亿元;二是公司看好后续景气度,主动加大了存货战略储备;三是企业级存储、内存等新业务认证周期长,前期投入大。市场人士还点了一层:一季度低价库存的红利在二季度逐步消化,成本端抬高了。
二、企业级存储首次单独亮相:48 亿收入,一张新名片
拆开收入结构,能看到这家公司正在换挡。
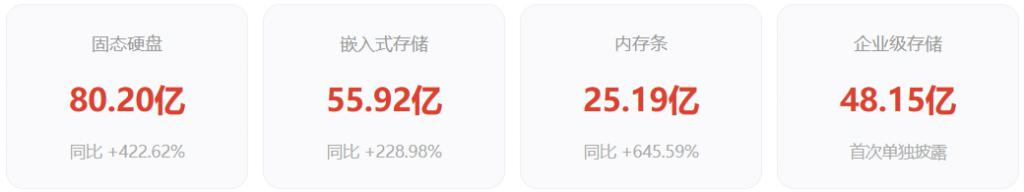
固态硬盘、嵌入式、内存条全线暴增,其中内存条以 645.59%的增速领跑全场。更值得注意的是一个"新面孔":企业级存储业务首次在财报中单独披露,上半年收入 48.15 亿元,公司在手订单充足。
德明利给这块业务的定位也很高调——"AI 基础设施方案提供商"、"企业级存储核心芯片提供商"。具体到产品:eSSD 产品形态覆盖 E3.S、E1.S、E1.L、U.2、M.2,接口协议覆盖 PCIe 5.0/6.0,容量从 240GB 一直到 61.44TB;DDR5 RDIMM 内存条覆盖 32GB 到 128GB 主流容量。芯片端,公司发布了行业首颗企业级 eSSD SATA&PCIe 双模主控芯片 H3361 ——同一块 PCB 设计,改改固件就能切换成 SATA 或 NVMe 方案。
从卖 U 盘、存储卡的"小生意",到给 AI 数据中心供货,这是德明利市值故事里最核心的换轨。
三、真正的看点:账上赚了 60 亿,现金却流出 67 亿,货囤了 214 亿
现在说这份财报最值得咀嚼的地方。半年报显示,德明利上半年经营活动产生的现金流量净额为-67.36 亿元,同比下降 1041.5%。一边是 60.17 亿元的净利润,一边是 67.36 亿元的现金净流出——赚的钱去哪了?
答案写在资产负债表上:截至 6 月末,公司存货账面价值214.12 亿元,较上年末的 70.58 亿元增长 203.36%,占总资产的比例达到64.95%——相当于公司六成半的家当,都压在了货上。更关键的是结构:这批存货中81.77%是原材料和半成品,主要是存储晶圆等核心原料;而存货跌价准备的计提比例,只有 0.19%。
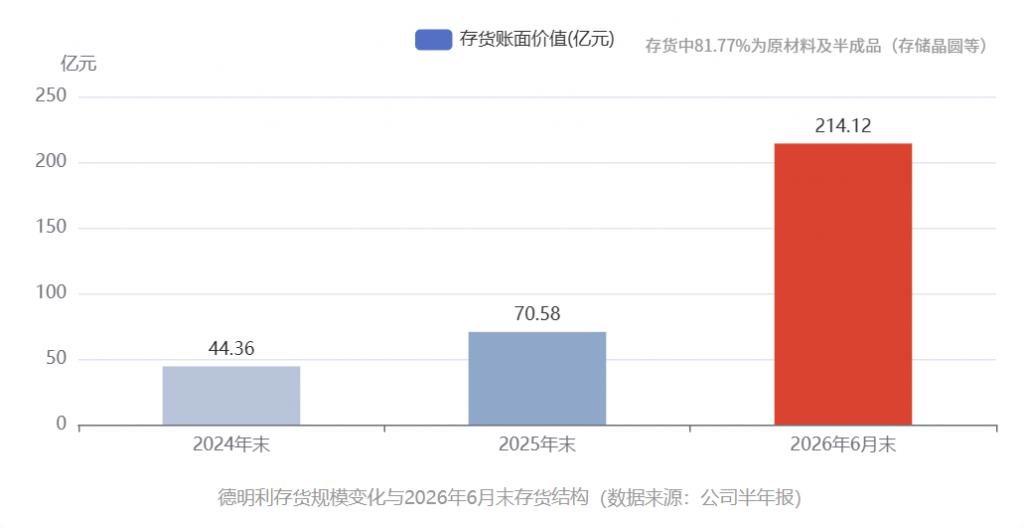
这就是存储涨价周期里模组厂的标准打法:提前锁定低价晶圆、囤足原料,将来卖成品时利润更厚。德明利自己给的定义是"战略性备货"。但硬币的另一面同样清晰——
只要存储价格继续涨,囤的每一片货都是利润放大器;可一旦价格掉头向下,那 0.19%的跌价准备计提比例,兜不住 214 亿存货的重估风险。这批货,既是德明利下半年利润的"弹药库",也是它最大的"阿喀琉斯之踵"。
配套的动作还有加杠杆:截至二季度末,公司总资产 329.69 亿元,较上年度末增长 203.9%;归母净资产 97.78 亿元,增长 199.1%——资产一年翻两倍,靠的是大规模融资扩表,上半年筹资活动现金流大增。资产负债率 70.34%,其中仅短期借款就有 77.75 亿元(上年末为 34.72 亿元)。应收账款也从上年末的 7.23 亿元增至 36.69 亿元。
一句话总结这份报表:利润是赚出来的,更是"囤"出来的、借出来的。风光和风险,都是同一个周期给的。
四、资本市场早已提前演过一轮:4 个跌停,和一个"不减持"承诺
有意思的是,市场对这份半年报的情绪,早在一个月前就"彩排"过一遍了。
7 月 14 日晚,德明利披露业绩预告,预计上半年净利润 57 亿至 65 亿元——业绩暴增,股价却连续 4 个交易日跌停。原因正是市场盯住了二季度净利环比下滑这件事。直到 7 月 21 日,股价才在巨震中收涨 5.20%终结连跌。当晚公司紧急发布调研纪要,集中回应"二季度净利下滑"的质疑。7 月 24 日,公司再出公告:控股股东、董事长李虎自愿承诺,自 7 月 27 日起 12 个月内不以任何方式减持。
业绩预告都能砸出四个跌停,这在今年 A 股的科技股里也算罕见案例——它说明市场早已把"暴利"计入价格,真正博弈的是利润的持续性。本次半年报落地,二季度净利 26.71 亿元,落在此前预告区间 23.54 亿至 31.54 亿元的中枢附近,没有再爆冷门。
五、上市以来首次中期分红:每 10 股派 15 元转增 4 股,但只分了 5.65%
半年报还带来一个"第一次":德明利拟实施上市以来首次中期分红——以总股本 2.27 亿股为基数,每 10 股派发现金红利 15 元(含税),并以资本公积金每 10 股转增 4 股。
不过算笔账就知道,现金分红总额约 3.40 亿元,只占上半年归母净利润的约5.65%。赚 60 亿只分 3.4 亿?逻辑其实和前面对上了:钱要留着囤货、扩产能、搞研发——在周期的风口上,弹药比分红更值钱。
写在最后:周期股的灵魂拷问
德明利这份半年报,是一份典型的"AB 面"财报:A 面是 AI 驱动下存储涨价的泼天富贵——营收、利润、毛利率、ROE 全部历史级跳变;B 面是负 67 亿的经营现金流、214 亿的存货和 70.34%的资产负债率。
对投资者来说,接下来最该盯的不是净利润,而是两个变量:一是存储价格还能涨几个季度;二是存货 214 亿的盘子,什么时候开始比营收跑得更快。前者决定利润的高度,后者决定风险的距离。
你怎么看德明利这份"半年赚 60 亿"的成绩单?是泼天富贵,还是纸面富贵?评论区聊聊。