存储行业景气把中电港的利润表推到历史高位,也把应收账款、库存和短期借款同时推上高位。
2026年上半年,中电港的业绩乍看几乎无可挑剔。
营业收入735.56亿元,同比增长164.19%,半年收入已经超过2025年全年655.25亿元;归母净利润5.13亿元,同比增长183.64%,同样大幅超过2025年全年2.84亿元。
但在利润表之外,中电港同时出现了175.00亿元经营活动现金净流出。
半年利润超过去年全年经营现金净流出却超过此前五年累计
中电港经营现金流长期弱于利润并非2026年才出现。
2021年至2025年,公司归母净利润始终为正,但经营活动现金流连续五年为负。
其中2021年、2022年、2023年分别净流出47.11亿元、15.19亿元和23.39亿元;2024年、2025年又分别净流出8.97亿元和11.84亿元。五年累计经营现金净流出达到106.51亿元。
2026年上半年,情况突然放大。单个半年经营现金净流出175.00亿元,已经超过此前五年累计流出额的1.64倍,而同期归母净利润只有5.13亿元。
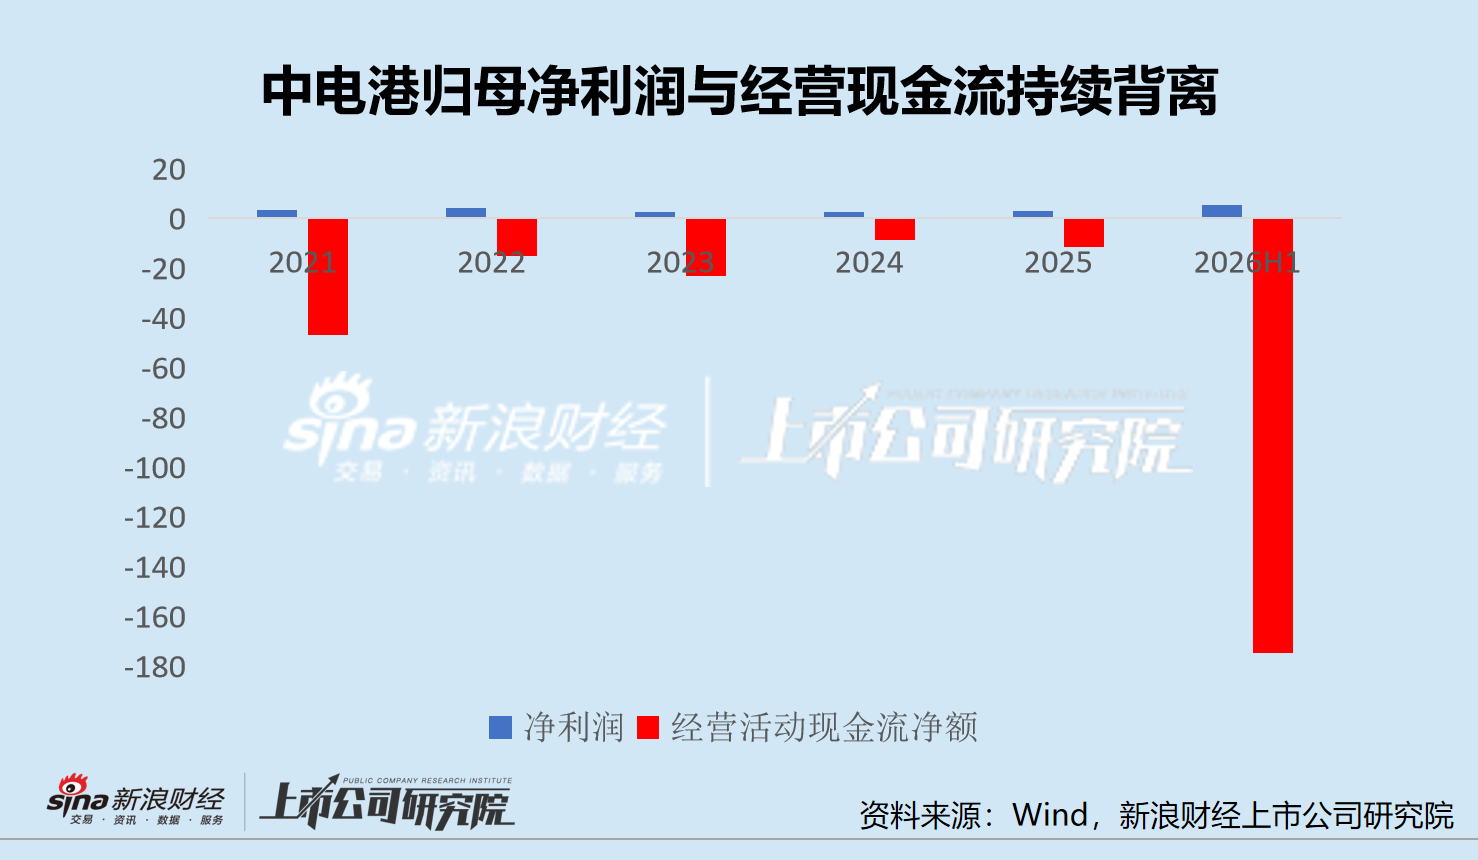
如果只看利润,这是一家正在享受存储超级景气的公司;如果看现金流,它更像一家正在为景气扩张大规模垫资的公司。
对于毛利率只有几个百分点的电子元器件分销商,两种描述对应完全不同的增长质量。
存储半年卖了506亿元毛利率却只有2.19%
本轮中电港业绩爆发几乎可以浓缩成两个字:存储。
2023年,公司存储器收入仅88.28亿元;2024年迅速升至206.85亿元,同比增长134.32%;2025年进一步升至251.50亿元。到了2026年上半年,存储器收入已经达到505.78亿元,同比增长394.19%,仅半年就相当于2025年全年的2.01倍,占公司收入68.76%。
问题在于,收入的爆炸式增长没有带来同等级的盈利能力改善。
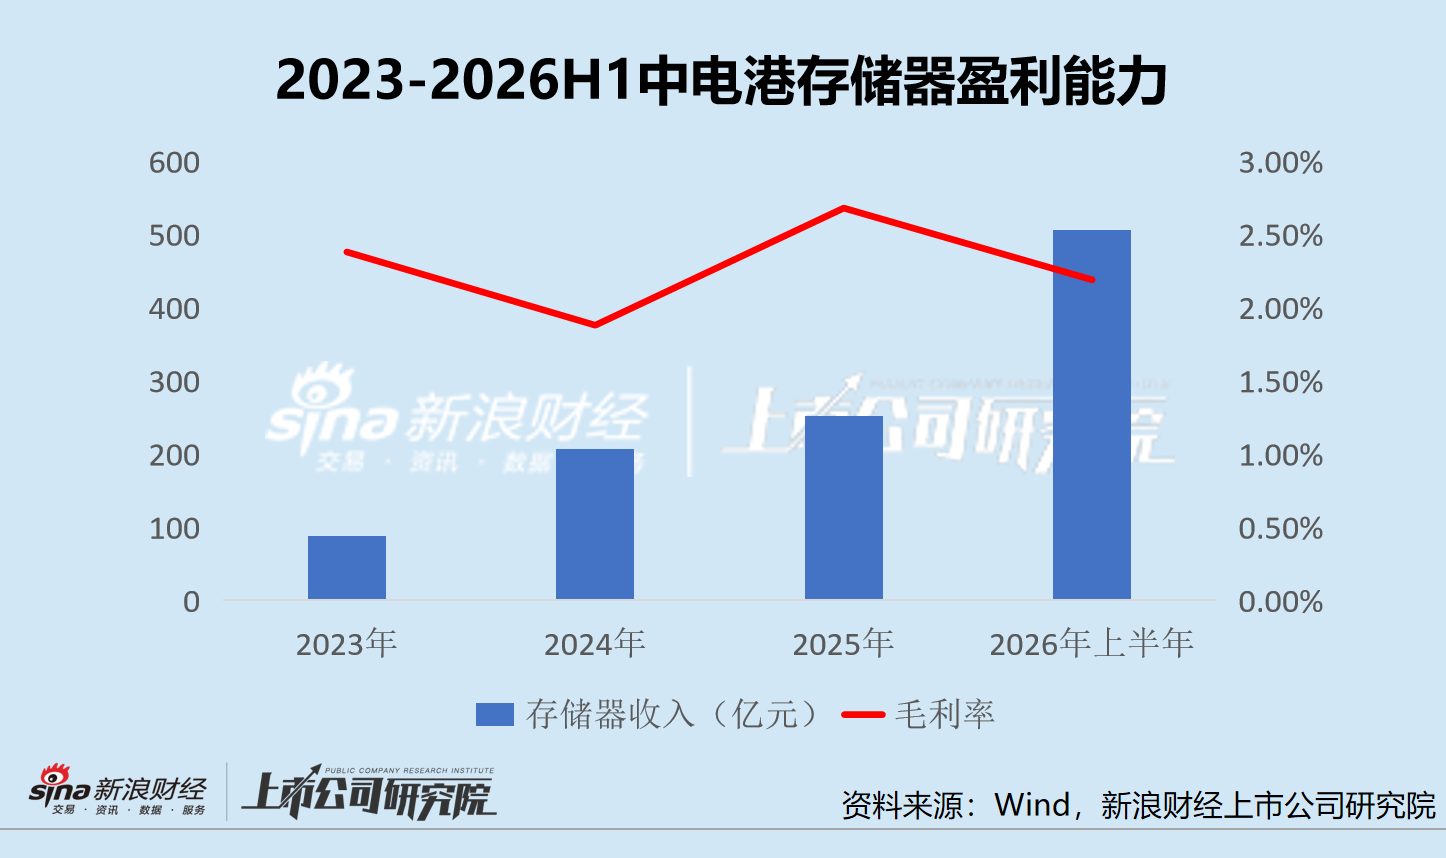
2024年存储收入增长134.32%,毛利率反而下降至1.88%;2025年毛利率恢复至2.68%;2026年上半年收入再增长394.19%,毛利率又降至2.19%。
这说明存储景气给中电港带来的核心红利首先是规模,而不是单位盈利能力。
2026年上半年,存储业务505.78亿元收入对应毛利仅约11.07亿元。换句话说,每100元存储收入,公司毛利只有2.19元。在这种商业模式下,只要账期延长几天、融资利率提高一点或者库存周转变慢,规模增加带来的利润很容易被资金成本吃掉。
从毛利率表现看,存储涨价首先放大的是收入规模,并未同步抬升单位盈利水平。
所以,周转速度比收入增速更重要。
景气越旺资产负债表反而越重
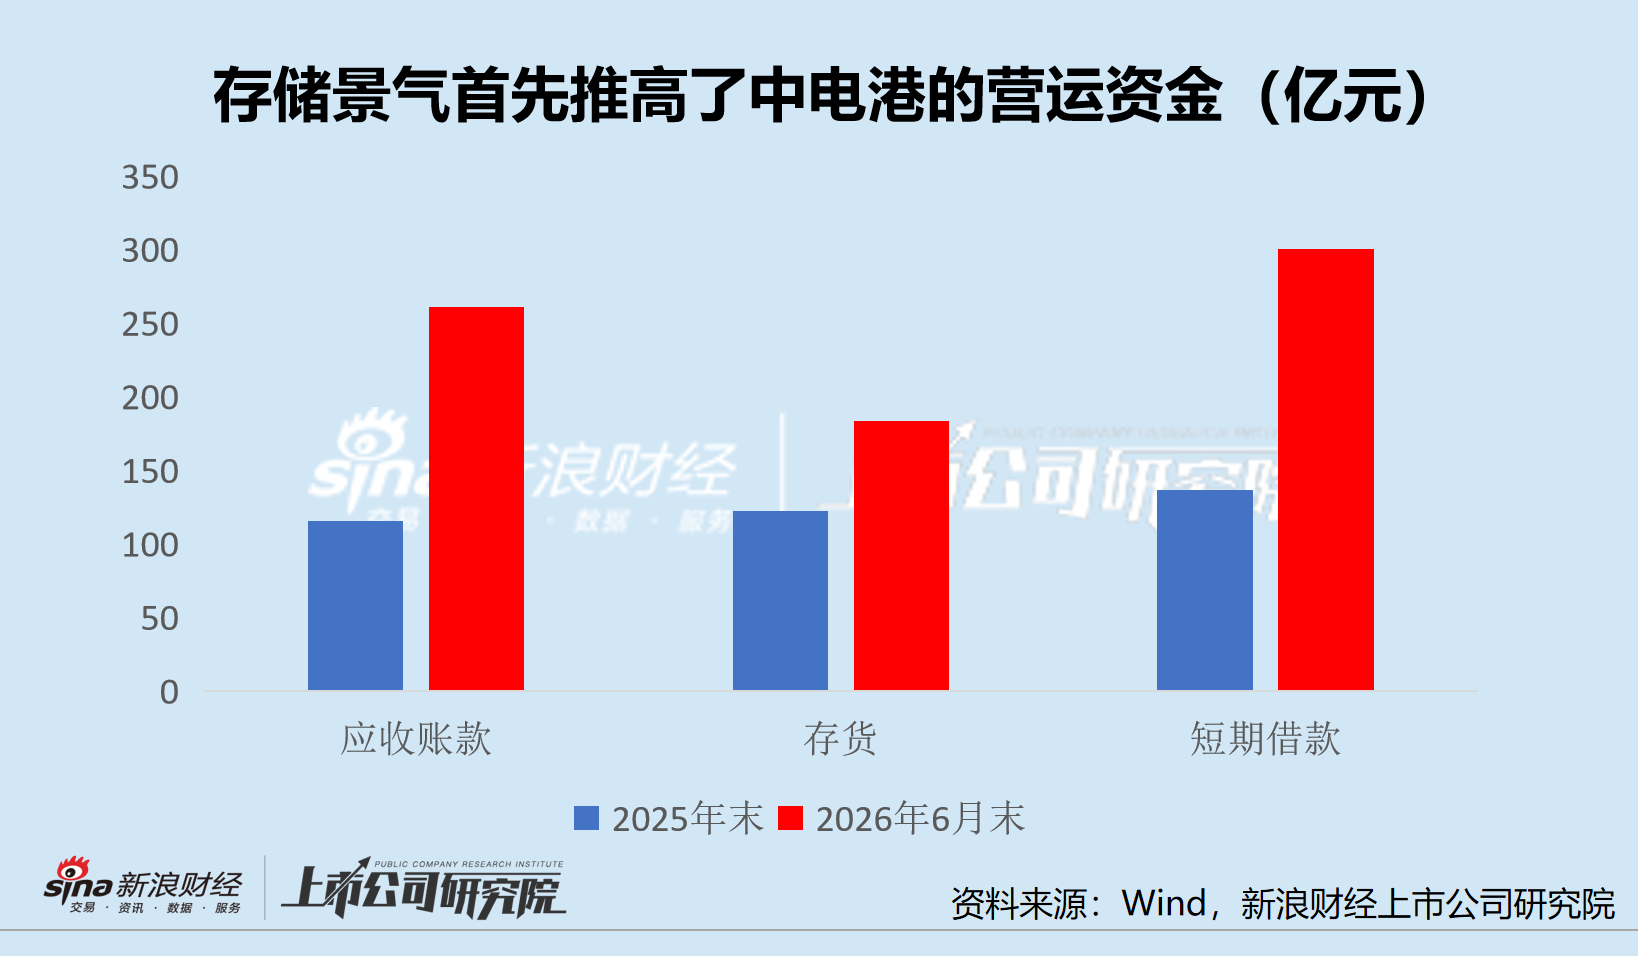
2026年上半年最值得警惕的不是库存增加,而是应收、库存和借款同时暴涨。
截至6月底,中电港应收账款达到261.12亿元,较2025年末115.22亿元增长126.63%;存货从122.55亿元升至183.48亿元,增长49.72%;短期借款从136.46亿元增至300.38亿元,增长120.12%。同期货币资金只有30.17亿元。
现金流量表进一步解释了钱去了哪里。
上半年存货增加消耗现金61.20亿元,经营性应收项目增加又消耗154.55亿元,经营性应付项目只补回25.29亿元。最终,经营现金净流出175.00亿元。
同期筹资活动净流入173.70亿元,在规模上几乎与175.00亿元经营现金净流出相当。
从现金流结果看,经营扩张形成的大额资金缺口主要依靠筹资现金流覆盖。
由此产生的成本已经非常明显。
2026年上半年财务费用达到6.16亿元,同比增长145.09%,其中利息费用4.15亿元。同期公司全部毛利约20.93亿元,意味着仅财务费用就吃掉29.43%的毛利;财务费用甚至已经超过同期5.13亿元归母净利润。
公司资产负债率也已经从2025年末81.91%升至2026年6月底约88.65%,300.38亿元短期借款相当于58.15亿元归母净资产的5.17倍。
这就是高增长的真正成本。
上下游越来越集中收入做大的同时风险也在集中
2023年,中电港前五大客户销售额占比30.71%,前五大供应商采购额占比48.79%;2024年分别为29.21%和52.49%;2025年则升至42.49%和55.98%。
尤其值得注意的是客户端。2025年前五大客户占比相比2024年上升13.28个百分点,第一大客户单独贡献21.28%的全年销售额。
2026年上半年应收账款半年增加145.90亿元,相当于同期归母净利润的28.44倍。只要部分客户付款周期延长,利润表上的高增长就不会同步出现在银行账户里。
减持不能证明股东看空,但时间点值得放在现金流旁边看
2026年4月10日,中电信息、亿科合融和中国电子合计3.23亿股首发前股份解除限售,占总股本42.44%。解禁之后出现财务投资者退出,本身并不反常。
最新持仓数据显示,在各股东最新披露口径下,多个IPO前股东持股数量较此前下降。其中,国家集成电路产业投资基金持股数量减少1125.64万股,亿科合融减少601.96万股,坤润一期减少402.61万股,大联大商贸减少323.41万股,北京中电发展减少211.00万股,中国国有资本风险投资基金则显示退出1721.92万股。与此同时,控股股东中电信息仍持有31.34%,持股数量未变。
减持本身不能作为基本面恶化的证据,有研究价值的是它与公司经营周期的错位。
当存储景气、营收和利润同时冲到高位时,一批IPO前股东正在兑现,而上市公司自身却需要大规模增加短期借款来支撑业务扩张。
一个是在回收资本,一个是在投入更多资本。
拐点不在营收而在回款
中电港现在最容易给市场造成错觉的,是把存储景气直接等同于公司盈利质量改善。
事实恰恰更复杂。
存储价格上涨让中电港拥有了巨大的收入弹性,却没有明显提高毛利率;收入越快增长,应收账款和存货占用的资金越多,公司必须依赖更多短期融资维持周转。2026年上半年,公司还计提了3.32亿元资产减值,主要来自存货减值,相当于同期归母净利润的64.74%。即便行业处在景气阶段,库存也并非只涨不跌的安全资产。
因此,未来判断中电港这一轮景气究竟是价值创造还是资产负债表扩张,还需要观察应收账款、经营现金流能否改善、财务费用占毛利比例能否回落;以及存储收入增速下降后,库存减值是否继续扩大。
如果这些指标改善,175.00亿元现金流缺口可以解释为订单急增造成的阶段性错配。
如果收入增速先下来,应收、库存和借款却降不下来,那么5.13亿元归母净利润背后,对应的是175.00亿元经营现金净流出。
这是当前中电港基本面最尖锐的矛盾。