环卫在线网导读:劲旅环境2026三季报交出营收高增答卷,但单季利润下滑、经营现金流由正转负。本文跳出单纯财报数字,聊聊环卫企业“跑规模”背后藏着的现实矛盾,以及行业正在发生的底层变化。
环卫在线网讯,10月22日,劲旅环境发布2026年三季报公告。
先看财务数据
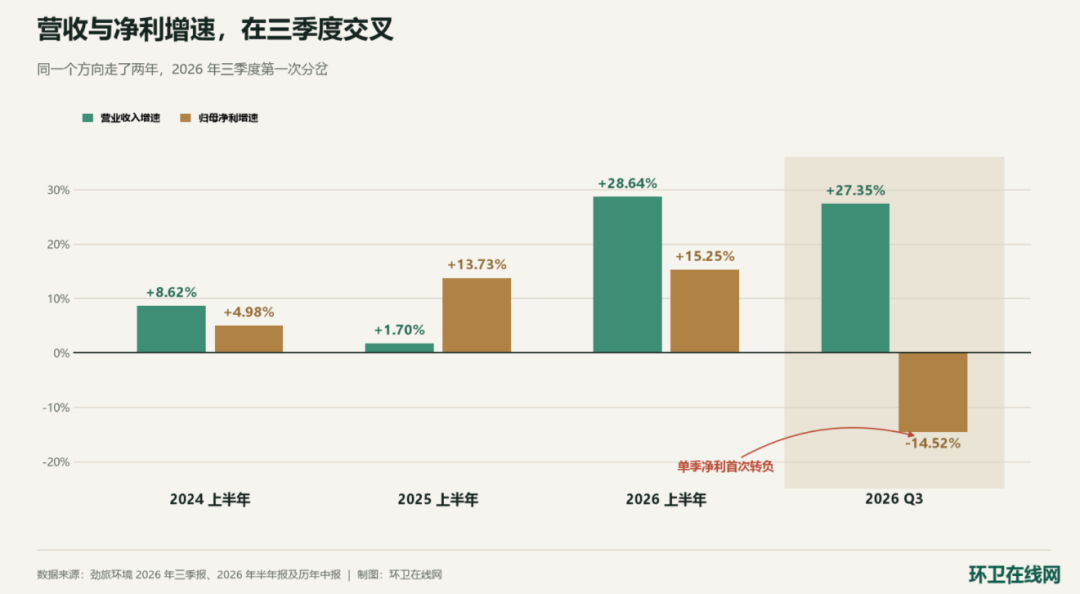
2026年前三季度,劲旅环境实现营收15.08亿元,同比上涨28.21%,业务扩张势头很猛。
第三季度单季营收5.01亿元,同比+27.35%;但单季归母净利润3948.63万元,同比下滑14.52%。
1?9月归母净利润1.30亿元,仅同比小幅上涨4.24%;扣非净利润1.27亿元,增幅只有1.87%。营收接近三成增长,利润却几乎原地踏步。
增收不增利的原因不复杂。新签项目进场要投人、投车、投设备,头几个月成本先行、收入后置;三季度的减值计提通常也更集中。
规模往上走,利润率往下走,这是扩张期的典型体态。
经营活动现金流净额?1968.69万元,去年同期为正4768.02万元,同比下滑141.29%,由净流入转为净流出。公司公告解释,主要是采购、职工薪酬现金支出大幅增加。
资产端变化同样值得警惕:长期借款从去年年末1.86亿飙升至4.42亿,增幅138.29%;应收账款规模持续走高,信用减值损失同比扩大63.75%。
一边是订单和营收越做越大,一边是借钱变多、现金流吃紧、减值计提增加,这是当前不少上市环卫公司共同的困境。
当然报告里也有亮点:
研发费用3646.30万元,同比大涨73.42%。公司正在加大智慧环卫、智能装备投入,走“环卫运营+装备制造”双轮路线,用运营场景反哺装备研发,试图寻找第二增长曲线。
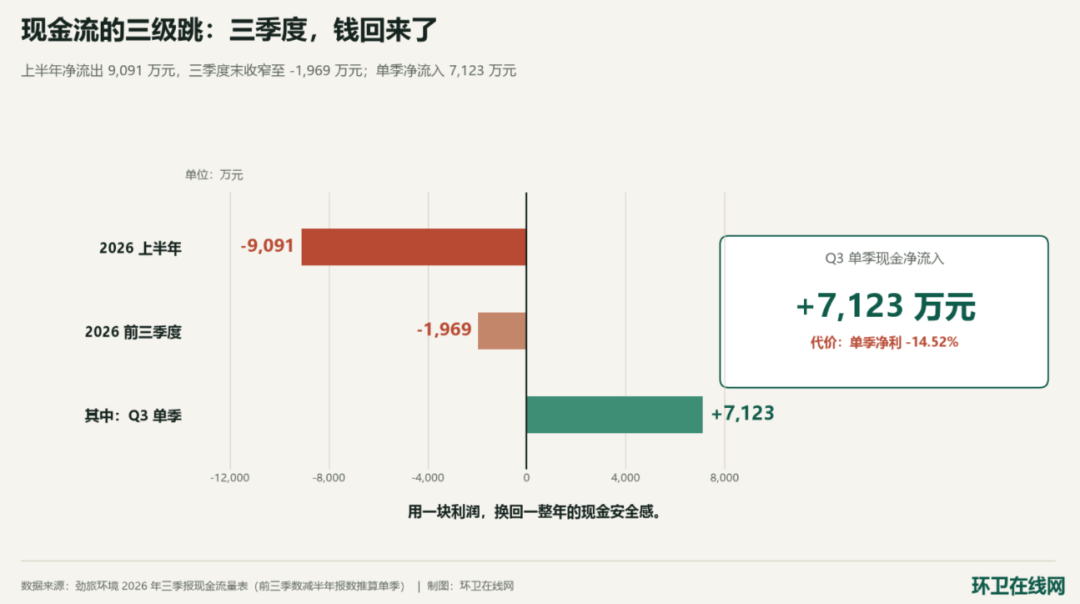
上半年,经营现金流净流出9,091万元;到三季度末,收窄到-1,969万元。三季度单季净流入了7,123万元。
这个数字比净利重要。它说明:三季度公司主动踩了一脚刹车。
证据在应收账款上。上半年从年初13.32亿元冲到15.57亿元,半年增2.25亿;整个三季度只增加0.34亿元,环比2.2%。
少接了一些需要垫资的活,把该收的钱往回收,但代价就是单季利润-14.52%。
行业里管这叫抢回款。两年前环卫老板见面问今年中了几标,现在问账期几个月。
劲旅财报增收不增利,不是个例,是模式矛盾
现在环卫市场进入存量换手大年,大量老项目到期重新招标,头部企业想要拿新项目,就要前期垫资:
设备投入、人员配齐、油卡物资预先充值,前期现金支出很大;但政府服务费回款存在周期,收入确认在报表上先行体现,现金却要滞后一段时间才能回来。
劲旅环境报表中预付账款、其他非流动资产大幅上涨,也印证了项目扩张带来前置资本投入。为了承接更多项目,企业不得不增加长期借款来补流动资金缺口,财务杠杆随之抬升。
这里就出现环卫和工程行业特有的悖论:想要做大营收,就要接更多项目;接更多项目,就要垫更多钱,推高成本、减值与债务;短期利润和现金流就会承压。
过去行业处在跑马圈地阶段,市场默认“规模优先”;但2026年市场风向已经明显转变,越来越多头部企业开始主动筛选项目,高垫资、回款不确定性大的单子,宁可放弃也不再硬抢。
环卫企业正在告别单纯拼规模时代
结合劲旅的三季报的信号,也能看到行业现在所面临的变化。
首先,规模扩张的边际效益已经明显下降。同样增加1亿营收,早年可以带来可观利润,现在人工、物料、设备、信用减值多重挤压,利润增厚效果被大幅稀释。
单纯靠堆项目数量,已经很难换来高质量业绩。
其次,技术研发投入,正在成为企业的“成本压力”,也是突围筹码。
劲旅本报告期研发投入大增,布局AI环卫平台、无人作业装备、新能源环卫设备,这是面向未来的布局,但短期会吃掉一部分利润。
智能化能不能真正降本,关键看项目规模化落地,而不是停留在试点演示阶段。
最后,对于上市公司来说,经营性现金流,将成为比净利润更重要的考核标尺。
环卫属于重垫资服务行业。账面利润再好看,如果经营现金流持续为负,意味着企业要不断靠筹资借钱维持运转。
未来不管是资本市场,还是投标甲方,都会越来越看重现金流质量,而不是单纯看营收规模。
环卫企业的破局出路在哪?
努力适应当下的大环境可能更重要。
对绝大多数环卫企业而言,当下更务实的选择,是从“抢项目”转向“挑项目”。
建立项目测算模型,把回款风险、垫资规模放到投标决策第一位;同时用好智能化工具,实实在在压缩运营成本,而不是只做概念。
劲旅三季度给出的答案是:先要现金。