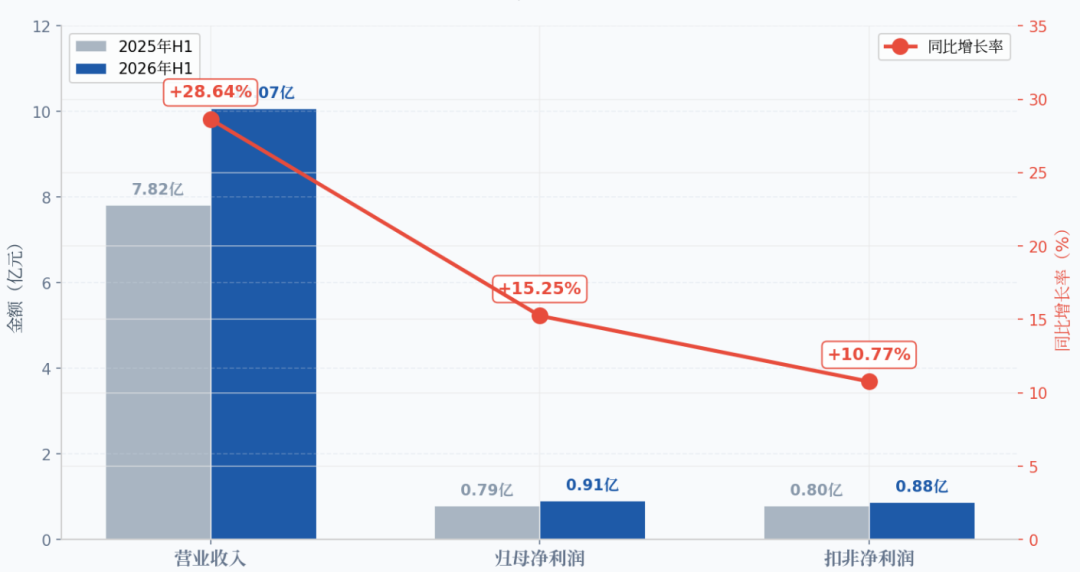
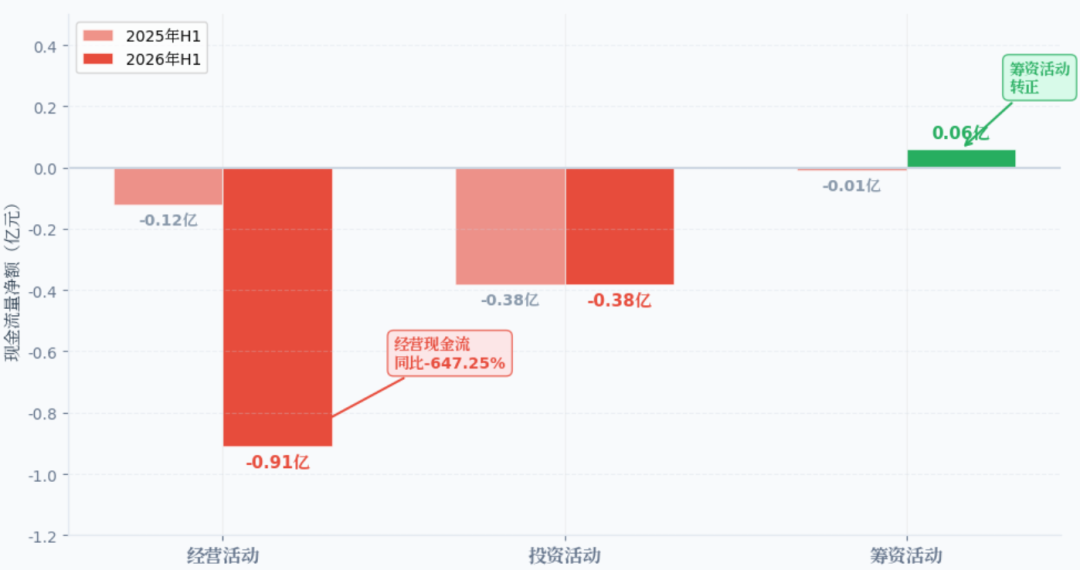
2026年上半年,劲旅环境营收强势突破10亿元大关,同比增长28.64%。但在光鲜的增速背后,其经营活动现金流净额却从去年的-1217万元,急剧暴跌647%恶化至-9091万元。
赚到了账面利润,却留不住真金白银。这绝非劲旅环境一家的困境,而是整个环卫行业在存量博弈与模式升级期,最真实的缩影。而这家民营环卫龙头正在经历一场“以空间换时间”的残酷阵痛。
利润被成本反噬,增收不增利的隐忧
拆解公司半年报,最刺眼的并非营收破十亿,而是利润增速与营收增速的严重背离。
归母净利润9068.64万元,同比增长15.25%,仅为营收增速的一半。
钱去哪了?答案藏在成本端。上半年营业成本高达7.55亿元,同比暴增32.31%,增速直接跑赢了营收。
更值得注意的是,研发费用的飙升正在短期侵蚀利润。研发费用2249万元,同比增长39.32%,远超营收增速。在“智能装备制造+智慧运营服务”的双轮驱动下,劲旅环境正在将大量利润转化为技术壁垒。
短期看,这是财务上的“失血”;长期看,这是战略上的“造血”。 只是在这个青黄不接的过渡期,财务报表注定不会太好看。
业务结构重塑,设备制造成为破局关键
传统环卫运营是典型的“苦生意”,但劲旅环境正在试图改变游戏规则。
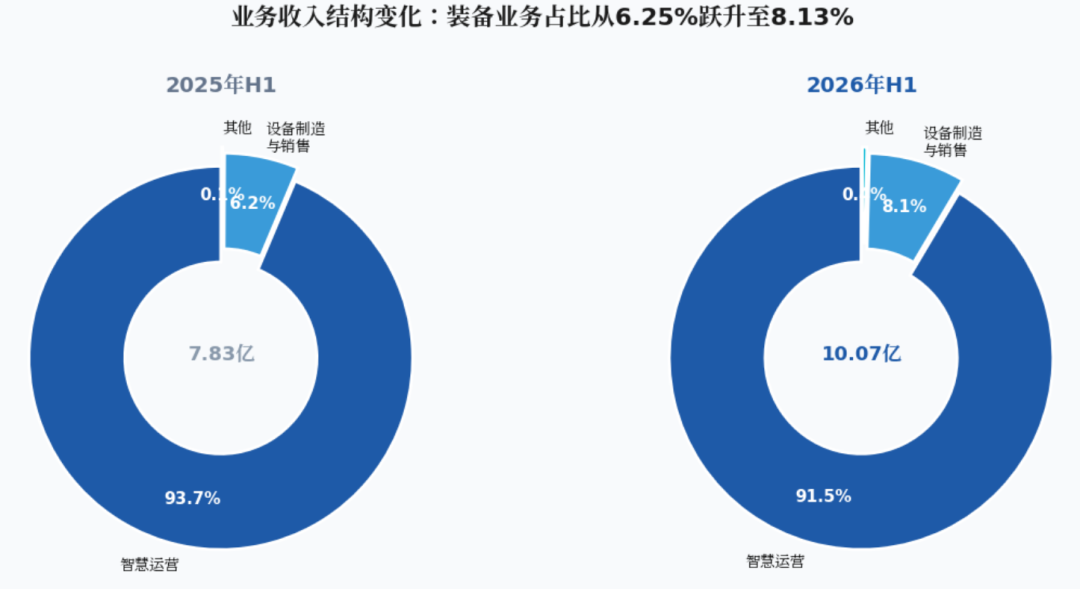
智慧运营板块依然是绝对基本盘。上半年收入9.21亿元,占比高达91.49%,同比增长25.64%。省内收入5.37亿元,省外收入4.70亿元,全国化布局正在稳步推进。
设备制造与销售板块爆发。该板块收入8182万元,同比暴增67.28%。在行业普遍陷入价格战的当下,这一增速意味着劲旅环境的自研装备正在获得市场真金白银的认可。
从“买设备干活”到“造设备干活”,这是商业模式的质变。 配合上半年累计中标24个项目、总金额超3.9亿元的战绩,劲旅环境正在用装备优势反哺运营拿单能力。
押注无人集群,硬刚行业二元格局
2026年的环卫市场,正在经历一场从“劳动密集”向“技术+资本+数据”的残酷转型。
面对国资的降维打击,民企的生存空间正在被极限压缩。劲旅环境的破局之道,是打造“劲威云脑·自研装备·全链协同·无人集群”的四轮驱动模式。
无人环卫车不再是PPT概念。合肥市新站等标杆项目的落地,以及小型无人清扫机器人售价降至20万元以内,标志着无人集群已具备规模化商业复制的条件。
这是一个极其犀利的判断:未来的环卫企业,本质上都是科技公司。谁能用算法和机器人把人力成本降到最低,谁就能在市场中抢到最肥的肉。
劲旅环境的新能源环卫车及小型智能作业设备矩阵,正是其对抗国资巨头的底牌。
现金流悬崖与治理重构的博弈
抛开业务看财务,劲旅环境正站在现金流的悬崖边上。
货币资金仅剩2444万元,应收账款高达2.73亿元,经营现金流大幅流出。
在地方财政趋紧的背景下,这不仅是劲旅环境的痛点,更是全行业的系统性风险。
劲旅环境这份半年报的叙事逻辑其实很清晰:
行业总量承压→结构向智能化、一体化、低碳化倾斜→公司用"运营+制造"双轮吃下增量→利润先行、现金滞后→无人化与新能源的期权正在定价。
营收+28.6%、智慧运营+25.6%、七省连中多标、无人装备实现外销——成长性是实打实的。但-9091万现金流、15.57亿应收、国企份额持续扩张——风险也是真实的。
判断这家公司,不能只看单季利润,要看三个领先指标:下半年经营现金流能否回正、无人装备外销能否放量、"城市大管家"中标能否持续。
三者若兑现,今天的"现金流承压"就是转型期的必要代价;若迟迟不兑现,高估值便需要重新定价。
环卫,这个被长期低估的"苦生意",正在被技术重新定义。而劲旅环境,恰好站在了定义者的候选席上。