8月19日,丽臣实业(001218.SZ)披露2026年半年度报告:营收29.92亿元,同比增长35.39%;归母净利润1.55亿元,同比增长181.23%——仅半年时间,净利润已逼近2025年全年1.61亿元的水平。
表面活性剂市场价格同比上涨、海外市场持续放量、精益管理深化推进,构成了业绩爆发的“三驾马车”。“增收又增利”的表象之下,公司经营现金流从去年同期净流入1.11亿元骤变为净流出8498万元;存货激增2.41亿元、增幅超五成。
当原料涨价的“周期红利”遭遇产能天花板和汇率波动的不确定性,这份成绩单的“含金量”究竟几何?
01
存货激增53%,现金被“锁”在哪里?
净利润翻了两倍,现金却往外流了近一个亿。这个反差是半年报最扎眼的地方。
钱去了哪里?存货。
半年报显示,公司期末存货从年初的4.51亿元飙升至6.92亿元,增幅达53.4%,占总资产比例从14.46%升至21.08%。其中原材料从1.78亿元增至2.37亿元,库存商品从1.45亿元猛增至2.53亿元。
存货增加2.41亿元,在很大程度上解释了净利润与经营现金流之间的大部分缺口。
公司解释为“原料及成品库存增加”。但在表面活性剂这个行业,囤货是把双刃剑——棕榈油、脂肪醇等原材料价格一旦回调,6.92亿元的存货将直接面临跌价压力。
上半年已计提存货跌价损失1604.61万元,而上年同期仅466.65万元。截至6月末,存货跌价准备余额占存货账面余额的1.88%,2025年末这一比例为0.68%。计提比例虽有提升,但存货规模快速扩张的背景下,拨备是否充分,有待年报审计检验。
预付款项也从7484万元增至1.24亿元,增幅65%,其中部分为锁定原料价格而预付的货款。大量现金被“锁”在存货和预付款里,经营活动产生的现金自然“不翼而飞”。
当净利润与经营现金流出现如此剧烈的背离,盈利质量就需要打一个问号。
02
战略转向:从“稳健扩张”到“出海提速”
半年报披露的同一天,公司董事会通过了组织架构调整方案。这个时间节点的重合不是偶然——战略表述的变化早已埋下伏笔。
2025年年报的核心经营方针是“对内精益管理、对外稳健扩张”。到了2026年中报,表述已演变为“精益强本、创新赋能、出海提速、稳健扩张”。“出海提速”取代了“稳健扩张”成为外延增长的关键词。
这一调整发生在外销收入从4.18亿元飙升至7.59亿元、占比从18.93%跃升至25.38%的背景下。外销增速81.51% vs 内销增速24.62%,剪刀差接近57个百分点。
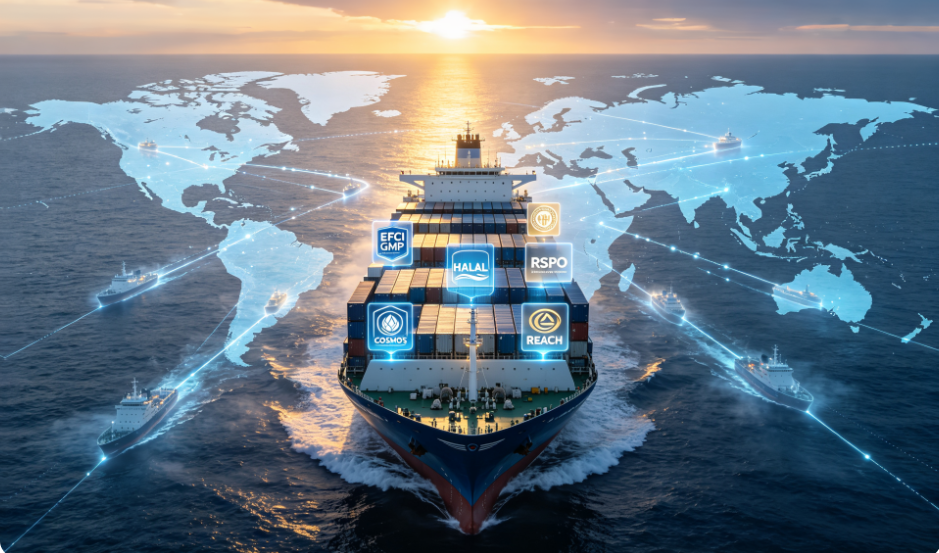
海外收入的大幅增长,是这份财报最大的亮点。公司产品已出口100多个国家及地区,覆盖东南亚、美洲、中东、非洲。主要产品通过EFCI GMP欧盟化妆品原料规范认证、HALAL认证、RSPO认证、COSMOS认证,AES、铵盐、AOS、APG等已通过欧盟REACH正式注册。
这些认证不是所有国内表活企业都能拿到的。欧盟REACH注册需要高昂的费用和大量毒理学数据支持,构成了天然的准入壁垒。
2026年8月,巴斯夫宣布将关闭印度古吉拉特邦两座护理化学品工厂。自2022年以来,欧洲化工行业已有大量产能被迫关停或收缩。国际巨头从大宗表活领域的撤退,为丽臣实业这样的中国龙头腾出了市场空间。
组织架构调整紧随其后,说明战略转向已从纸面进入执行层面。调整后的具体架构虽未披露,但公司是否增设了国际业务事业部,将是判断战略落地深度的关键观察点。
03
毛利率11.80% vs 同行5.29%:护城河还是周期红利?
利润暴增的另一个推手是毛利率。
上半年公司整体毛利率从9.40%提升至12.41%,核心产品表面活性剂毛利率11.80%,同比上升3.16个百分点。
公司解释为“产品销量和单价同比增加”。但熟悉这个行业的人都清楚,表面活性剂是典型的成本加成定价行业——产品价格随棕榈油、脂肪醇等原材料价格波动而调整。
毛利率的提升,在一定程度上也反映了原材料价格下行与产品售价调整之间的“时间差”(即所谓的“库存收益”)。
与同行的对比更能说明问题。赞宇科技(002637)是国内表面活性剂另一龙头,其2025年年报显示,表面活性剂(含洗护用品)业务毛利率仅为5.29%——不过需指出,丽臣实业11.80%为2026年上半年数据,赞宇科技5.29%为2025年全年数据,两者存在时间口径差异。
即便如此,两家公司的毛利率差距依然显著。这一差距并非偶然:从产品结构看,丽臣实业的表活产品更多应用于洗发水、沐浴露等个人护理领域,客户对产品纯度和品质要求更高,定价能力更强;而赞宇科技则更侧重于大宗家居洗涤市场,价格竞争更为激烈。从客户结构看,丽臣实业已成为宝洁、蓝月亮、纳爱斯、高露洁等知名日化企业的核心供应商,高端客户对供应商的严格遴选机制构成了天然的竞争壁垒。
事实上,上游原料企业的惨淡业绩从侧面印证了产业链利润的转移方向。嘉化能源预计2026年上半年净利润同比下滑56.94%至65.55%,正是脂肪醇价格下行对上游利润的挤压。
业内人士指出,表活企业的真实盈利能力更应关注吨毛利而非毛利率。原材料价格波动会干扰毛利率的同比可比性,吨毛利更能排除这一干扰。当前毛利率上行究竟是周期性的库存收益,还是结构性的定价能力提升,有待进一步验证。一旦原材料价格企稳或反弹,当前11.80%的毛利率可能面临均值回归的压力。
结语
纵观这份半年报,丽臣实业交出了一份增长强劲但内藏细节的成绩单。
公司拥有稳固的行业地位(表活产销量全国前二)、清晰的一体化战略、绿色认证的先发布局和强劲的海外增长势头。在“石油基退潮、生物基涨潮”的行业结构性变革中,公司正站在一个难得的战略窗口期。
但几个问题值得持续跟踪:经营现金流能否在下半年回正?存货去化节奏如何?11.80%的毛利率在原材料价格企稳后能否维持?近10亿元的内部资金归集是否具备清晰的商业实质和利益平衡机制?
在周期性行业的顺风期,利润的高增长往往会掩盖现金流和资产质量方面的细节。只有穿越完整的周期,才能分辨哪些增长来自风口的推力,哪些来自企业自身的竞争力。