一份半年报,却暗藏着中国种业龙头激进的战略转向。
8月20日,隆平高科(000998.SZ)披露2026年半年报,录得归母净利润亏损2.73亿元,扣非净利润亏损2.96亿元。截至8月20日收盘,公司市盈率(TTM)约350倍,市净率约1.92倍。
然而穿透数据发现,公司核心业务韧性犹存,亏损主因是战略性外汇风险管控带来的财务费用剧变,以及行业周期低谷的被动冲击。
更重要的是,在行业深陷去库存泥潭之际,隆平高科正凭借“中信系”的强大财力,逆势启动一场旨在巩固“种业国家队”地位的扩张战役。从豪掷1.68亿控股晶华种业、到转基因玉米品种数量全国领先,公司的每一步棋,都已超越自身商业范畴,成为观察中国种业振兴战略落地成效的风向标。
01
2.73亿亏损从何而来?
读懂这份财报,首先要拆解2.73亿亏损的来源。
最大变量来自财务费用。半年报显示,公司财务费用由上年同期的-0.14亿元(净收益)骤变为1.71亿元(净支出),一进一出间吞噬利润超3亿元。原因并非公司资金链紧张,而是主动为之。公司在去年下半年为规避雷亚尔等外币汇率风险,全面锁汇,导致今年上半年汇兑损益“回归合理区间”,不再有上年同期的大额汇兑收益。
这是否是错误决策?恰恰相反。 从风险管理角度看,这是一次成功的“拆雷”。巴西业务占比日重,放任汇率敞口无异于赌博。主动锁汇虽牺牲了短期利润,却换来了财务的稳健性。代价是,投资者需要为这份“稳健”买单。
真正的经营压力来自玉米种子业务的“断崖”。 行业高库存与粮价低迷共同作用下,公司国内玉米种子营收仅录得0.34亿元,同比暴跌72.67%;巴西业务也受天气冲击,营收下滑38.21%。玉米种子业务整体近乎“腰斩”,是营收下降21.05%的直接推手。
水稻种子则展现出韧性。 半年报显示,水稻种子营收7.15亿元,同比仅下滑8.22%,毛利率维持在41.71%。在粮价低迷、市场需求波动的环境下,这一表现说明公司核心品种的市场根基并未动摇。
行业层面,当前玉米种业正处于周期底部。数据显示,2021年至2025年第三季度,玉米种子制种产量为15.27亿公斤,同比下降10%,行业处于去库存阶段。行业判断2025年为玉米种业周期底部,2026年随着持续去库存,行业有望逐步回暖。
02
递延所得税的“会计弹性”:账面亏损并非全貌
不过市场可能夸大了公司真实经营状况的恶化程度。
一个被忽视的会计细节是,公司确认的递延所得税资产从年初的2.44亿元激增至3.60亿元,增幅近50%。根据会计准则,公司基于对未来可抵扣亏损的预期,将这部分亏损提前确认为一项资产,用以对冲当期的所得税费用。
此举虽合法合规,但无异于为利润表增加了一层“弹性”——它高度依赖公司对未来盈利的乐观预期。 若下半年巴西业务未能强劲复苏,这部分递延所得税资产将面临转回风险,届时将对利润表造成二次冲击。
市场应将关注点从账面上的“亏损2.73亿”,转移到“剔除非现金项目后的真实经营现金流”上来。经营活动现金流净流出8.39亿元,虽较上年同期的9.38亿元有所改善,但“造血”能力依然不足。筹资活动现金流净额3.44亿元,同比猛增641倍——公司通过大量新增借款维持运营。
短期借款从34.43亿元增至54.35亿元,增幅57.8%。有息负债的快速扩张,正在将未来的利润提前“透支”。
03
逆势扩张:一张被低估的转基因“王牌”
跳出账本,方能看清公司的真正意图。
在同行普遍收缩过冬之际,隆平高科做出了截然相反的选择——逆势进攻。8月19日,公司宣布以1.68亿元控股新疆晶华种业。晶华种业2025年净利润2,414.66万元,净资产7,337.97万元。按1.68亿元取得51%股权计算,对应100%股权估值约3.29亿元,PE约13.6倍、PB约4.08倍。在行业低谷期,这一估值并不便宜。
但战略价值可能远超财务数字。 战略控股晶华种业后,隆平高科棉种年推广面积突破500万亩,跻身国内棉花种业行业第一。棉花关乎国计民生,其种源安全不容有失。此番布局,正是公司践行“种业国家队”使命、补齐棉花种业短板的关键落子。
同时,公司手中还握着一张足以改变行业格局的“王牌”——转基因玉米。
2026年5月,农业农村部公示74个转基因玉米、大豆品种拟通过国审初审,其中惠民380DT、中玉303R、联创839D、中科玉516D、巡天1818D的申请者均为隆平高科或其控股公司。公司已有19个次转基因玉米品种通过审定,品种数量和推广面积双双位居全国第一。
转基因玉米的商业化正在加速。2025年转基因玉米种植面积约3000万亩,2026年有望突破6000万亩,试点单产提升8%至12%,农户接受度已提升至65%以上。一旦国内转基因玉米全面商业化,隆平高科将成为确定性最高的受益者。
04
巴西税务、玉米库存与业绩“预期差”
战略的宏大叙事,终究需要经受现实的检验。在转基因“王牌”与逆势并购的光环之下,隆平高科的短期风险同样不容忽视。
首先是巴西税务“达摩克利斯之剑”高悬。 这是公司面临的最大或有风险,也是投资者最应警惕的“黑天鹅”。隆平发展子公司面临巴西联邦税务局的税务评估,涉及雷亚尔11.33亿(约合人民币14.91亿元),占公司归母净资产的22.6%。
虽经两轮行政复议均驳回税务处罚,但巴西联邦税务局已提起澄清动议,正在等待开庭审理。一旦败诉,将产生远超市场预期的巨额一次性损失。值得注意的是,公司在半年报中判断“不是很可能导致经济利益流出”,未确认预计负债。但这一判断建立在对诉讼结果的乐观预期之上,不确定性极高。
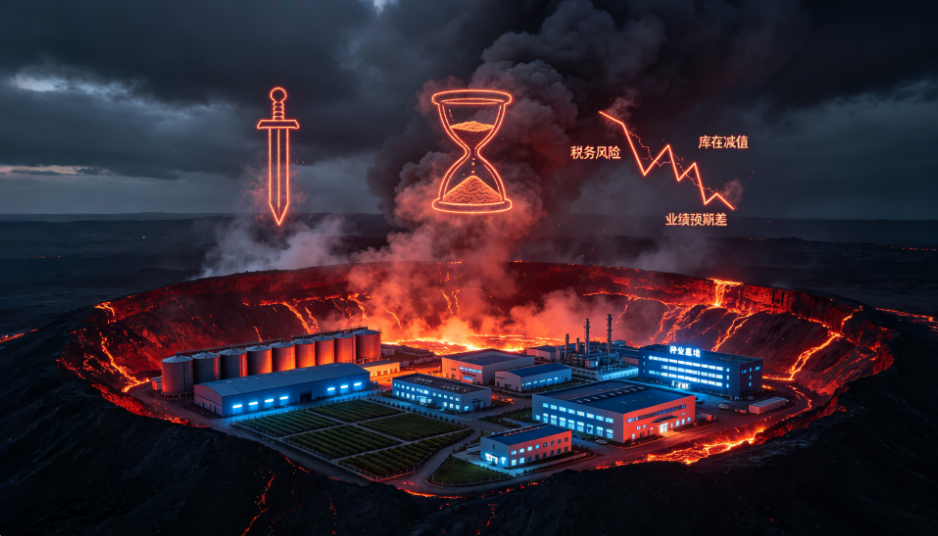
其次是玉米种子库存减值“堰塞湖”。 这是公司面临的确定性财务风险。半年报显示,期末玉米种子账面余额高达30.89亿元,占总存货的63.5%。在行业去库存的大背景下,这部分资产的质量直接关系到公司的净资产安全。
然而,公司上半年仅计提存货跌价2,246.84万元,计提比例不足1%。对比行业规律——种业公司通常在每年三季度(销售淡季)集中计提减值——下半年的减值压力将显著大于上半年。若粮价持续低迷、种植面积继续缩减,这部分存货的减值风险将持续累积,成为侵蚀利润的“定时炸弹”。
最后业绩“预期差”引发估值下修也不可忽略。 这是公司面临的市场博弈风险。机构此前对2026年净利润的一致预期约3.69亿元。上半年已亏损2.73亿元,意味着下半年需实现约6.4亿元净利润才能达标。种业虽有季节性特征——公司公告明确指出“每年第四季度是销售旺季,四季度营收占全年比重超过60%”——但在当前行业环境下,实现如此大幅扭亏难度极大。更为关键的是,若机构集中下调盈利预测,可能引发估值模型的连锁调整——从PE向PB切换,从溢价向折价靠拢。
结语
种业是一个强周期的行业。2025年被行业判断为玉米种业周期底部,2026年随着行业持续去库存,行业有望逐步回暖。
隆平高科的半年报,写满了周期底部的典型特征:营收下滑、利润亏损、库存高企、借款激增。但也写满了龙头企业的战略定力:逆势并购、加码研发、布局未来。
短期看,业绩压力明确,风险不容忽视。中长期看,转基因玉米的领先布局和棉花种业的战略补强,构成了价值重估的潜在支点。一切取决于巴西业务的复苏节奏、国内玉米去库存的拐点,以及那把悬在头顶的巴西税务“达摩克利斯之剑”何时落下。