撰稿 | 公司研究员 Blair
8月19日晚间,九芝堂(000989)交出2026年上半年成绩单:营收16.32亿元,同比增长29.08%;归母净利润2.50亿元,同比大增74.01%;扣非净利润2.32亿元,同比增长70.36%。经营活动现金流净额达4.71亿元,同比增长121.24%,是当期净利润的1.88倍。
单看这份“中考”成绩单,营收利润双增、现金流充裕,堪称亮眼。但细拆结构之后,增长的主要推手并非传统主业的内生爆发,而是去年11月才纳入合并报表的“新面孔”——哈尔滨吉象隆生物技术有限公司。更值得关注的是,原实控人、现任副董事长兼总经理李振国于今年2至4月间合计减持约1691万股,以成交均价测算,套现约1.59亿元。业绩高歌猛进与核心人物持续减持,构成了一个耐人寻味的信号组合。
而在光鲜的业绩数字背后,一场关乎9亿元对赌、治理结构转型与新旧动能切换的考验,才刚刚进入关键阶段。
01
2.5亿净利背后:并表“虚火”还是内生“真金”?
先看A面——积极因素。
上半年经营现金流净额达4.71亿元,同比增长121.24%,是净利润的1.88倍。这一数据远超行业平均水平。穿透现金流量表附注可知,销售商品、提供劳务收到的现金达15.71亿元,同比增长43%,显著高于营收29%的增速,说明公司在回款管理上确有实质性提升。与此同时,应付账款较年初增加约3152万元至1.60亿元,增幅24.5%,显示公司在供应链端的议价能力也有所增强——双重因素共同推高了经营现金流。
OTC业务毛利率从上年同期的43.70%提升至52.39%,大幅改善8.69个百分点,这是渠道优化和价格管控见效的直接体现。从费用端看,销售费用同比增长仅2.39%,销售费用率从约32.2%降至约25.5%,规模效应与精益管理的红利正在释放。
再看B面——结构性隐忧。
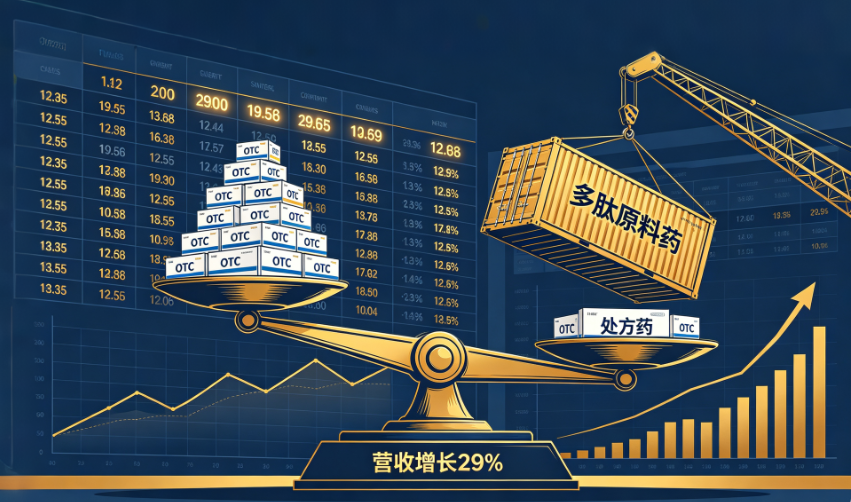
处方药收入5.58亿元,同比下降12.29%。以疏血通注射液为代表的心脑血管处方药,持续面临集采扩面和医保控费的双重挤压。公司最核心的利润来源仍在收缩。
值得探讨的是销售模式转型对收入确认的影响。九芝堂处方药销售模式正在经历从“省代”向“终端签约”的转型,海南药业板块已明确由“省代”模式向“终端签约”模式转变。销售模式转型在短期内可能影响渠道库存消化节奏和收入确认时点,同时也反映了公司在集采压力下主动下沉终端、提升市场掌控力的战略意图。当然,集采对产品单价的压制仍是真实存在的长期压力。
营收增长的主要增量来自“多肽原料药”3.41亿元,这实质上就是吉象隆并表带来的增量。剔除并表因素,原主业的营收增速远低于29%。分地区看,东北区(友搏药业所在地)营收下降25.64%,与处方药下滑相互印证。
02
最大变量:吉象隆的“对赌倒计时”
吉象隆是九芝堂当前最大的增长变量,也是最核心的不确定性。
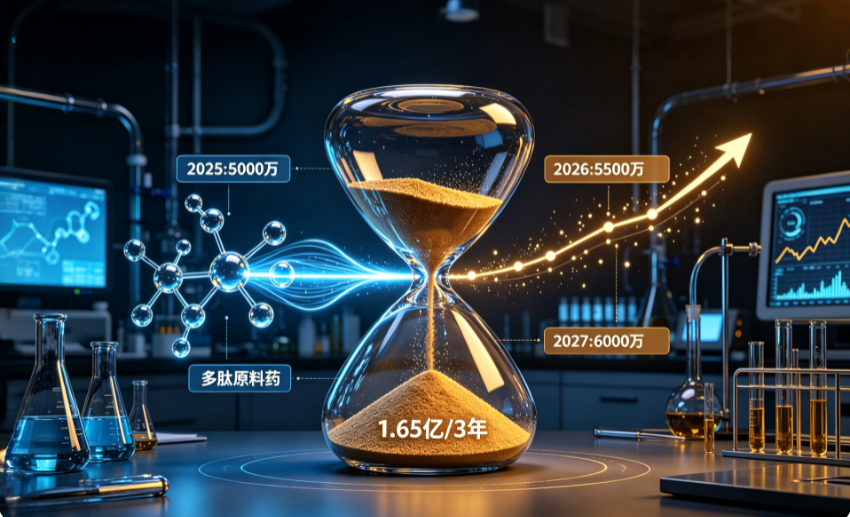
2025年10月,九芝堂以3.1亿元控股吉象隆51.67%。根据对赌协议,吉象隆管理层股东承诺2025年至2027年累计净利润不低于1.65亿元,各年度目标分别为5000万元、5500万元、6000万元。
2025年,吉象隆实现净利润9666万元,首年对赌超额完成。2026年上半年,吉象隆营收3.55亿元、净利润1.47亿元,仅半年就完成了全年对赌目标(5500万元)的267%。
表面上看,对赌压力不大。但市场可能忽略了一个关键问题:
吉象隆48.33%的利润归属少数股东。上半年吉象隆净利润1.47亿元,归属于上市公司股东的份额仅约7600万元。吉象隆贡献的利润越多,少数股东分走的蛋糕就越大。截至6月末,少数股东权益已从年初的3.92亿元增至4.70亿元,增幅20%,占总权益比例达11.3%。若这一趋势延续,上市公司股东实际享有的利润增长将远低于子公司层面的利润增速。
吉象隆所处的多肽原料药赛道固然景气度高,但竞争正在加剧。GLP-1类药物需求的爆发吸引了大量新进入者,吉象隆能否持续保持技术领先和客户粘性,尚需时间验证。
03
减持与对赌:利益博弈的时间差
如果说吉象隆是明面上的变量,那李振国的减持则是暗流下的潜台词。
2026年2月9日至4月30日,李振国通过大宗交易和集中竞价,合计减持约1691万股。其中大宗交易862万股,均价9.00元/股;集中竞价829万股,均价9.82元/股,合计套现约1.59亿元。减持完成后,其持股比例已降至约17.13%。
根据2024年11月与辰能创投签署的《股份转让协议》,李振国承诺2025年至2027年三年扣非净利润之和不低于9亿元。2025年扣非净利润仅1.91亿元,剩余两年需完成约7.09亿元,年均需3.55亿元。 2026年上半年扣非2.32亿元,看似进度不错,但二季度单季扣非仅7610万元,环比一季度下滑约51%。业绩的季度间剧烈波动,说明增长的持续性仍需观察。
更值得深思的是减持背后的治理逻辑变迁。 2025年1月,黑龙江省国资委通过辰能创投正式成为九芝堂实际控制人。辰能创投以3.85亿元受让李振国5350万股(占6.25%),加上原有持股,合计持有24.04%股份,成为控股股东。
李振国的角色已从“所有者”转变为“职业经理人”——既要负责日常经营完成对赌,又要面对国资控股下的决策体系与考核机制。在这种身份转换下,减持行为更多地反映了核心管理层对个人资产配置的理性调整,而非单纯对公司前景的看淡。但这种“所有者退、国资进”的治理结构转型,对经营效率的长期影响值得持续跟踪。
04
双轮驱动:中药守正,创新出奇
九芝堂的战略布局呈现出清晰的“双轮驱动”格局。
传统中药板块仍在“守正”。六味地黄丸通过湖南省制造业单项冠军复核,安宫牛黄丸等核心品种稳扎稳打。OTC毛利率的大幅改善说明渠道变革正在见效。但处方药的下滑趋势短期难以逆转,疏血通注射液面临的集采压力是长期性的。
创新板块试图“出奇”。吉象隆的多肽原料药贡献了主要的增量利润。而在更前沿的干细胞领域,北京美科的人骨髓间充质干细胞治疗缺血性脑卒中的临床试验已完成IIa期全部受试者随访;治疗孤独症的临床试验已启动;治疗自身免疫性肺泡蛋白沉积症的临床试验已完成IIa期。
研发管线中值得关注的是YB211项目——这一中药创新药的Ⅲ期临床研究上半年入组71例,Ⅱ期累计入组174例,物质平衡研究提前完成受试者入组及出组,获得初步代谢研究数据。若Ⅲ期临床顺利完成,将成为公司处方药领域的重要储备品种。
但干细胞的商业化之路仍然漫长。从IIa期到最终上市,通常需要5-10年。北京美科目前仍处于亏损状态,并购基金本身上半年亏损1978万元。这项业务目前更多是“估值想象力”,而非“利润贡献者”。
05
治理结构之考:国资控股下的“权力游戏”
这是市场讨论最少、但长期影响最深远的变量。
2024年11月,辰能创投与李振国签署《股份转让协议》,辰能创投以3.85亿元受让李振国5350万股(占6.25%),交易价格7.19元/股。辰能创投原已持有部分股份,受让后合计持股24.04%,成为九芝堂控股股东,黑龙江省国资委成为实际控制人。辰能创投承诺保持上市公司人员、财务、资产、机构、业务“五独立”,同时李振国承诺三年9亿元扣非净利润对赌。
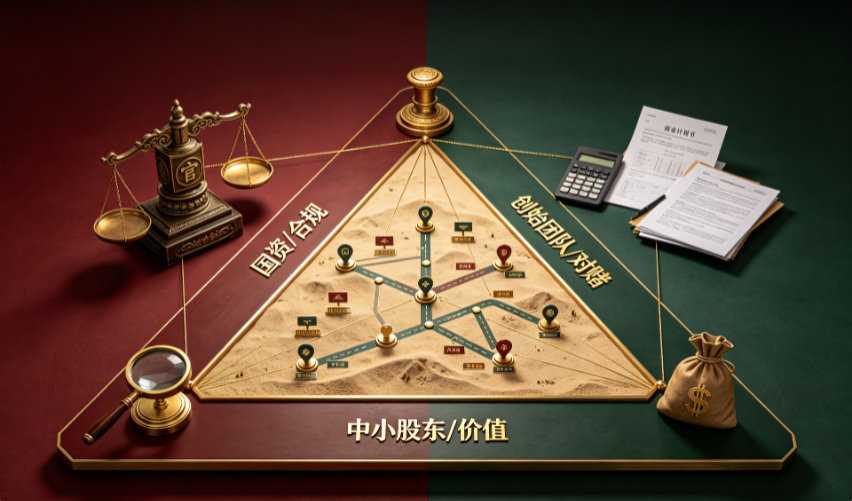
这一治理结构在A股中颇为特殊:国资坐镇控股、创始团队负责经营、业绩对赌作为连接纽带。三方利益并不完全一致——国资追求资产保值增值与合规稳健,创始团队追求对赌达成的个人利益最大化,中小股东则关注长期价值创造。当对赌期结束(2027年底),李振国能否继续留任?国资是否会深度介入日常经营?这些治理层面的不确定性,可能比短期业绩波动对估值的压制更为持久。
结语
短期来看,吉象隆的并表红利仍将延续,全年业绩大概率维持高增长。机构预测2026年全年归母净利润约3.20亿元,上半年已完成78%,全年超预期概率较大。但真正决定公司价值的,从来不是一次性并表带来的账面增幅,而是并表效应消退后,内生增长究竟还剩多少。
九芝堂正处于一个微妙的转型期——用传统主业的现金流哺育创新业务,同时用创新业务的估值溢价对冲传统主业的下滑。这套“以旧养新”的策略能否跑通,最终取决于三个条件:传统业务不下滑太快、创新业务能持续兑现增长、管理层能在国资控股框架下保持经营活力。
(本文基于九芝堂2026年半年度报告及相关公告公开信息整理分析,不构成投资建议)